주택관리사보 1차 필기 2008년 11회 기출문제
기출문제 120문항 · 제한시간 150분 · 해설 120문항
주택관리사보 1차 2008년 11회 필기 시험에 실제로 출제된 문제와 정답입니다. 아래에서 문제와 해설을 그대로 읽어볼 수 있고, CBT로 풀면 자동 채점과 오답노트까지 이용할 수 있어요.
민법
1번
권리의 내용 및 효력에 관한 설명으로 옳은 것은?
1. 채권 상호간에는 먼저 성립한 채권이 항상 우선한다.
2. 채권과 물권 상호간에는 항상 채권이 우선한다.
3. 물권 상호간에는 권리자 평등의 원칙이 적용된다.
4. 조건부 법률행위에서 발생하는 권리는 기대권의 성질을 갖는다.
5. 소유권과 제한물권 사이에서는 소유권의 성질상 소유권이 우선한다.
정답 4번
해설. ④ 조건부 법률행위에서 조건 성취 전 당사자가 갖는 권리(조건부 권리)는 장래 권리를 취득할 수 있다는 기대권의 성질을 가지며, 민법 제148조·제149조가 이를 보호한다.
① 채권 상호간에는 성립 순서와 관계없이 평등하다(채권자 평등의 원칙). ② 같은 물건에 물권과 채권이 성립하면 원칙적으로 물권이 우선한다. ③ 물권 상호간에는 먼저 성립한 물권이 우선한다. ⑤ 소유권과 제한물권 사이에서는 제한물권이 소유권에 우선한다.
① 채권 상호간에는 성립 순서와 관계없이 평등하다(채권자 평등의 원칙). ② 같은 물건에 물권과 채권이 성립하면 원칙적으로 물권이 우선한다. ③ 물권 상호간에는 먼저 성립한 물권이 우선한다. ⑤ 소유권과 제한물권 사이에서는 제한물권이 소유권에 우선한다.
2번
신의성실의 원칙에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 의함)
1. 법원은 당사자의 주장이 있을 경우에만 신의칙의 위반 여부를 판단할 수 있다.
2. 분양회사는 아파트단지 인근에 쓰레기매립장이 건설될 예정이라는 사실을 알았더라도 이를 수분양자에게 고지할 신의칙상의 의무를 부담하지 않는다.
3. 지방자치단체로부터 매수한 토지가 공공공지에 편입되어 매수인이 주관적으로 의도한 건축이 불가능하게 되었다면 매매계약을 해제할 만한 사정변경에 해당한다.
4. 소멸시효 완성 전에 채무자가 채권자에게 시효중단조치가 불필요하다고 믿게 하는 행동을 하였고 채권자도 이를 신뢰하였다면 채무자는 소멸시효의 완성을 주장할 수 없다.
5. 근로자가 장기간 무단결근을 이유로 해고된 후 공탁된 퇴직금을 조건 없이 수령하였다고 하더라도 8개월이 지나서 해고무효의 확인을 구하는 것은 신의칙에 반하지 않는다.
정답 4번
해설. ④ 채무자가 시효완성 전에 채권자의 권리행사나 시효중단을 불가능·현저히 곤란하게 하거나 그런 조치가 불필요하다고 믿게 하는 행동을 한 경우, 채무자의 소멸시효 완성 주장은 신의칙에 반하는 권리남용으로 허용되지 않는다(판례).
① 신의칙 위반 여부는 법원이 직권으로 판단할 수 있다. ② 분양회사는 인근 쓰레기매립장 건설 예정 사실을 고지할 신의칙상 의무가 있다. ③ 매수인이 주관적으로 의도한 건축이 불가능해진 것은 사정변경에 해당하지 않는다. ⑤ 퇴직금을 이의 없이 수령하고 오랜 기간이 지난 뒤 해고무효를 다투는 것은 신의칙(실효의 원칙)에 반한다.
① 신의칙 위반 여부는 법원이 직권으로 판단할 수 있다. ② 분양회사는 인근 쓰레기매립장 건설 예정 사실을 고지할 신의칙상 의무가 있다. ③ 매수인이 주관적으로 의도한 건축이 불가능해진 것은 사정변경에 해당하지 않는다. ⑤ 퇴직금을 이의 없이 수령하고 오랜 기간이 지난 뒤 해고무효를 다투는 것은 신의칙(실효의 원칙)에 반한다.
3번
복대리에 관한 설명 중 옳은 것은?
1. 복대리인은 대리인의 대리인이다.
2. 복대리인 선임행위는 대리행위이다.
3. 복대리인과 본인 사이에는 내부관계가 인정되지 않는다.
4. 대리인의 대리권이 소멸하더라도 복대리인의 대리권이 소멸하는 것은 아니다.
5. 법정대리인이 부득이한 사유로 복대리인을 선임한 경우 그 선임과 감독에 대해 고의ㆍ과실이 없는 때에는 본인에 대하여 책임을 지지 않는다.
정답 5번
해설. ⑤ 법정대리인은 그 책임으로 복대리인을 선임할 수 있으나, 부득이한 사유로 선임한 때에는 제121조 제1항의 선임·감독 책임만 진다(민법 제122조). 따라서 선임·감독에 고의·과실이 없으면 책임이 없다.
① 복대리인은 대리인이 자기 이름으로 선임한 본인의 대리인이다(제123조 제1항). ② 복대리인 선임행위는 대리행위가 아니다. ③ 복대리인은 본인에 대하여 대리인과 동일한 권리의무가 있다(제123조 제2항). ④ 복대리권은 대리권에 기초하므로 대리권이 소멸하면 함께 소멸한다.
① 복대리인은 대리인이 자기 이름으로 선임한 본인의 대리인이다(제123조 제1항). ② 복대리인 선임행위는 대리행위가 아니다. ③ 복대리인은 본인에 대하여 대리인과 동일한 권리의무가 있다(제123조 제2항). ④ 복대리권은 대리권에 기초하므로 대리권이 소멸하면 함께 소멸한다.
4번
재단법인에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 의함)
1. 재단법인의 설립을 위한 출연의 의사표시도 착오를 이유로 취소할 수 있다.
2. 재단법인에게도 상속 및 유증을 받을 권리능력이 있다.
3. 재단법인 설립을 위해 출연한 부동산에 대한 이전등기가 이루어지지 않았더라도 법인은 출연자로부터 그 부동산에 대한 소유권이전등기를 받은 제3자에 대하여 소유권을 주장할 수 있다.
4. 재단법인이 권리능력을 취득하는 시기는 설립자가 정관을 작성하여 등기소에 제출한 때이다.
5. 변경방법을 정한 재단법인의 정관에 좇아 변경된 정관은 주무관청의 허가를 받지 않더라도 효력이 있다.
정답 1번
해설. ① 재단법인 설립을 위한 출연행위도 상대방 없는 단독행위로서 착오를 이유로 취소할 수 있다(판례).
② 재단법인은 자연인을 전제로 하는 상속을 받을 수 없다(포괄적 유증은 가능). ③ 출연 부동산의 이전등기가 없으면 법인은 출연자로부터 등기를 받은 제3자에게 소유권을 주장할 수 없다(판례). ④ 법인은 주된 사무소 소재지에서 설립등기를 함으로써 성립한다(민법 제33조). ⑤ 정관 변경은 주무관청의 허가를 얻지 않으면 효력이 없다(제42조 제2항, 제45조 제3항).
② 재단법인은 자연인을 전제로 하는 상속을 받을 수 없다(포괄적 유증은 가능). ③ 출연 부동산의 이전등기가 없으면 법인은 출연자로부터 등기를 받은 제3자에게 소유권을 주장할 수 없다(판례). ④ 법인은 주된 사무소 소재지에서 설립등기를 함으로써 성립한다(민법 제33조). ⑤ 정관 변경은 주무관청의 허가를 얻지 않으면 효력이 없다(제42조 제2항, 제45조 제3항).
5번
부동산 점유취득시효에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 甲소유의 대지에 대하여 취득시효가 완성된 경우, 甲은 시효완성한 점유자 乙에 대하여 대지에 대한 불법점유를 이유로 그 인도를 청구할 수 없다.
2. 乙의 취득시효 완성 후 甲이 그 대지를 丙에게 매도한 경우, 丙이 甲의 처분행위에 적극 가담하였다면 甲과 丙 간의 매매계약은 사회질서에 반하는 법률행위로서 무효이다.
3. 시효완성한 점유자 乙이 그 후 점유를 상실하였다면, 乙의 시효취득에 기한 소유권이전등기청구권은 그 즉시 소멸한다.
4. 시효완성한 점유자 乙은 시효완성 후 甲으로부터 그 부동산의 소유권을 취득한 丙에 대하여 취득시효를 이유로 소유권이전등기를 청구할 수 없다.
5. 甲의 토지를 乙이 자주점유하다가 丙에게 임대하여 丙이 임차인으로서 20년간 경작한 경우, 乙은 간접점유에 의하여 소유권을 시효취득할 수 있고 丙은 시효취득을 하지 못한다.
정답 3번
해설. ③ 점유취득시효 완성 후 점유를 상실하더라도 시효취득에 기한 소유권이전등기청구권이 즉시 소멸하는 것은 아니고, 점유를 상실한 때부터 10년의 소멸시효에 걸린다(판례). 따라서 틀린 설명이다.
① 시효완성 점유자는 소유권이전등기청구권이 있으므로 소유자는 불법점유를 이유로 인도를 청구할 수 없다. ② 시효완성 사실을 안 소유자의 처분(배임행위)에 제3자가 적극 가담하면 그 매매는 반사회적 법률행위로 무효이다. ④ 시효완성 후 소유권을 취득한 제3자에게는 시효취득을 주장할 수 없다. ⑤ 임차인은 타주점유자이고 임대인 乙은 간접점유로 자주점유를 계속하므로 乙이 시효취득한다.
※ 원문의 복수정답 오류와 비어 있던 보기를 바로잡아 정답이 하나가 되게 보기를 고쳤다.
① 시효완성 점유자는 소유권이전등기청구권이 있으므로 소유자는 불법점유를 이유로 인도를 청구할 수 없다. ② 시효완성 사실을 안 소유자의 처분(배임행위)에 제3자가 적극 가담하면 그 매매는 반사회적 법률행위로 무효이다. ④ 시효완성 후 소유권을 취득한 제3자에게는 시효취득을 주장할 수 없다. ⑤ 임차인은 타주점유자이고 임대인 乙은 간접점유로 자주점유를 계속하므로 乙이 시효취득한다.
※ 원문의 복수정답 오류와 비어 있던 보기를 바로잡아 정답이 하나가 되게 보기를 고쳤다.
6번
소멸시효에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 매매대금채무의 이행지체로 인한 지연손해금채권의 소멸시효기간은 10년이다.
2. 소유권이전등기 말소등기의무의 이행불능으로 인한 전보배상청구권의 소멸시효는 말소등기의무가 이행불능 상태에 돌아간 때로부터 진행된다.
3. 공유관계가 존속하는 한, 그 공유물분할청구권만이 독립하여 소멸시효에 걸리지 않는다.
4. 기한을 정하고 있지 않은 채권의 경우, 소멸시효의 기산점은 특별한 규정이 없는 한 채권이 발생한 때이지만, 지체책임은 이행청구를 받은 때로부터 부담한다.
5. 소멸시효는 특별한 사정이 없는 한 권리를 행사하는데 사실상의 장애사유가 없는 때로부터 진행한다.
정답 5번
해설. ⑤ 소멸시효는 권리를 행사할 수 있는 때부터 진행하며(민법 제166조 제1항), 여기서 '권리를 행사할 수 없는 경우'란 법률상 장애를 말하고 사실상 장애는 시효 진행을 막지 못한다(판례). 따라서 '사실상의 장애사유가 없는 때부터 진행'한다는 설명은 틀리다.
① 지연손해금채권은 원본채권의 시효기간을 따르므로 민사 매매대금채무라면 10년이다. ② 전보배상청구권은 이행불능 시부터 진행한다. ③ 공유물분할청구권은 공유관계에 수반하는 형성권으로 독립하여 시효로 소멸하지 않는다. ④ 기한 없는 채권은 발생 시부터 시효가 진행하고, 지체책임은 이행청구를 받은 때부터 진다(제387조 제2항).
① 지연손해금채권은 원본채권의 시효기간을 따르므로 민사 매매대금채무라면 10년이다. ② 전보배상청구권은 이행불능 시부터 진행한다. ③ 공유물분할청구권은 공유관계에 수반하는 형성권으로 독립하여 시효로 소멸하지 않는다. ④ 기한 없는 채권은 발생 시부터 시효가 진행하고, 지체책임은 이행청구를 받은 때부터 진다(제387조 제2항).
7번
불공정한 법률행위에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 부담 없는 증여계약에는 불공정한 법률행위가 성립할 여지가 없다.
2. 피해자의 궁박은 경제적인 궁박 상태만을 의미하는 것은 아니다.
3. 경매부동산의 매각대금이 그 시가에 비하여 현저히 저렴한 경우, 경매가 적법한 절차에 의해 이루어졌어도 경매는 무효이다.
4. 불공정한 법률행위에 의해 급부가 이행된 경우, 피해자는 폭리자에게 급부를 부당이득으로 반환할 의무가 없다.
5. 불공정한 법률행위가 성립하기 위해서는 폭리자가 피해자에게 궁박ㆍ경솔 또는 무경험의 사정이 있음을 알고서 이를 이용하려는 의사가 필요하다.
정답 3번
해설. ③ 경매에는 불공정한 법률행위(민법 제104조)에 관한 규정이 적용되지 않는다(판례). 따라서 매각대금이 시가보다 현저히 낮아도 적법한 경매는 무효가 되지 않는다.
① 대가관계가 없는 증여 등 무상행위에는 제104조가 적용될 여지가 없다. ② 궁박에는 경제적 원인뿐 아니라 정신적·심리적 원인도 포함된다. ④ 불공정한 법률행위는 불법원인이 폭리자에게만 있으므로 피해자는 받은 급부를 반환할 필요가 없다(제746조 단서 취지). ⑤ 폭리자에게 피해자의 궁박 등을 알고 이용하려는 폭리의사가 필요하다.
① 대가관계가 없는 증여 등 무상행위에는 제104조가 적용될 여지가 없다. ② 궁박에는 경제적 원인뿐 아니라 정신적·심리적 원인도 포함된다. ④ 불공정한 법률행위는 불법원인이 폭리자에게만 있으므로 피해자는 받은 급부를 반환할 필요가 없다(제746조 단서 취지). ⑤ 폭리자에게 피해자의 궁박 등을 알고 이용하려는 폭리의사가 필요하다.
8번
태아의 권리능력에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 태아인 상태에서 위법한 약물투여로 인하여 기형으로 출생한 자는 가해자에 대하여 손해배상을 청구할 수 있다.
2. 태아인 상태에서 부(父)가 교통사고로 상해를 입고 그 후 출생한 자는 자신의 정신적 고통에 대하여 위자료를 청구할 수 있다.
3. 태아는 상속순위뿐만 아니라 유증에 관해서도 이미 출생한 것으로 본다.
4. 부(父)는 태아를 인지할 수 있다.
5. 교통사고로 인해 유산(流産)된 태아는 가해자에 대하여 불법행위로 인한 손해배상을 청구할 수 있다.
정답 5번
해설. ⑤ 판례는 정지조건설에 따라 태아가 살아서 출생한 때에 비로소 권리능력을 소급하여 인정하므로, 유산(사산)된 태아는 손해배상청구권을 갖지 못한다.
① 불법행위에 기한 손해배상청구에 관하여 태아는 이미 출생한 것으로 본다(민법 제762조). ② 부(父)의 부상으로 인한 정신적 고통에 대한 위자료도 출생 후 청구할 수 있다. ③ 상속순위(제1000조 제3항)와 유증(제1064조)에 관하여도 출생한 것으로 본다. ④ 부는 포태 중에 있는 자도 인지할 수 있다(제858조).
① 불법행위에 기한 손해배상청구에 관하여 태아는 이미 출생한 것으로 본다(민법 제762조). ② 부(父)의 부상으로 인한 정신적 고통에 대한 위자료도 출생 후 청구할 수 있다. ③ 상속순위(제1000조 제3항)와 유증(제1064조)에 관하여도 출생한 것으로 본다. ④ 부는 포태 중에 있는 자도 인지할 수 있다(제858조).
9번
법인의 불법행위능력에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 의함)
1. 법인의 불법행위능력에 관한 규정은 법인 아닌 사단에 유추적용되지 않는다.
2. 법인이 대표자의 선임과 감독에 과실 없음을 증명한 때에는 법인의 불법행위(민법 제35조)가 성립하지 않는다.
3. 대표기관이 법인의 목적 범위 외의 행위로 타인에게 손해를 가한 경우, 사원이 단순히 그 사항의 의결에 찬성하였다고 하여 책임을 지는 것은 아니다.
4. 법인 아닌 사단의 대표자의 행위가 직무에 해당하지 아니함을 피해자가 중대한 과실로 알지 못한 경우에는 법인 아닌 사단에 대하여 손해배상책임을 물을 수 없다.
5. 법인의 불법행위가 성립하는 경우, 피해자는 법인에 대하여 불법행위책임을 물을 수 있을 뿐 가해자인 이사에 대하여 그 책임을 물을 수는 없다.
정답 4번
해설. ④ 법인 아닌 사단의 대표자의 행위가 직무에 관한 행위에 해당하지 않음을 피해자가 알았거나 중대한 과실로 알지 못한 경우에는 사단에 손해배상책임을 물을 수 없다(판례).
① 민법 제35조는 법인 아닌 사단에도 유추적용된다. ② 제35조의 법인 책임은 무과실책임으로, 선임·감독상 과실 없음을 증명해도 면책되지 않는다. ③ 목적 범위 외 행위로 손해를 가한 경우 그 사항의 의결에 찬성한 사원도 연대하여 배상한다(제35조 제2항). ⑤ 이사 기타 대표자도 자기의 손해배상책임을 면하지 못한다(제35조 제1항 후단).
① 민법 제35조는 법인 아닌 사단에도 유추적용된다. ② 제35조의 법인 책임은 무과실책임으로, 선임·감독상 과실 없음을 증명해도 면책되지 않는다. ③ 목적 범위 외 행위로 손해를 가한 경우 그 사항의 의결에 찬성한 사원도 연대하여 배상한다(제35조 제2항). ⑤ 이사 기타 대표자도 자기의 손해배상책임을 면하지 못한다(제35조 제1항 후단).
10번
표현대리에 관한 설명 중 옳은 것은? (다툼이 있으면 판례에 의함)
1. 권한을 넘은 표현대리 규정은 임의대리에만 적용된다.
2. 대리행위가 허위표시로서 무효인 경우에는 표현대리가 성립할 수 없다.
3. 기본대리권이 권한을 넘은 대리행위와 동종이어야 권한을 넘은 표현대리가 성립한다.
4. 대리인이 본인을 위한 것임을 표시하지 않은 경우에도 권한을 넘은 표현대리 규정이 직접 적용된다.
5. 대리권이 소멸된 후 선임된 복대리인이 선의ㆍ무과실인 상대방과 대리행위를 한 경우에는 표현대리가 성립할 수 없다.
정답 2번
해설. ② 표현대리는 대리행위 자체는 유효함을 전제로 대리권 흠결만을 보충하는 제도이므로, 대리행위가 허위표시 등으로 무효인 경우에는 표현대리가 성립할 여지가 없다.
① 권한을 넘은 표현대리(민법 제126조)는 법정대리에도 적용된다(판례). ③ 기본대리권과 월권행위는 동종·유사할 필요가 없다. ④ 현명하지 않은 경우에는 제126조가 직접 적용되지 않는다. ⑤ 대리권 소멸 후 선임된 복대리인의 대리행위에도 제129조의 표현대리가 성립할 수 있다(판례).
① 권한을 넘은 표현대리(민법 제126조)는 법정대리에도 적용된다(판례). ③ 기본대리권과 월권행위는 동종·유사할 필요가 없다. ④ 현명하지 않은 경우에는 제126조가 직접 적용되지 않는다. ⑤ 대리권 소멸 후 선임된 복대리인의 대리행위에도 제129조의 표현대리가 성립할 수 있다(판례).
11번
착오로 인한 의사표시에 관한 설명 중 틀린 것은? (다툼이 있으면 판례에 의함)
1. 착오가 표의자의 경과실로 생긴 때에도 표의자는 착오를 이유로 그 의사표시를 취소할 수 있다.
2. 임차인이 목적물을 임대인의 소유인 것으로 착각하여 임차한 경우, 특별한 사정이 없는 한 법률행위의 내용의 중요부분에 착오가 있다고 할 수 없다.
3. 시가(時價)에 관한 착오를 이유로 의사표시를 취소할 수 있음이 원칙이다.
4. 착오를 이유로 의사표시가 취소된 경우, 이로 인해 상대방에게 손해가 발생한 때에도 불법행위가 성립하지 않는다.
5. 토지의 현황ㆍ경계에 관한 착오는 법률행위 내용의 중요부분의 착오에 해당할 수 있다.
정답 3번
해설. ③ 시가(時價)에 관한 착오는 동기의 착오에 불과하여 원칙적으로 법률행위 내용의 중요부분의 착오가 아니므로 취소할 수 없다(판례).
① 경과실로 인한 착오는 취소할 수 있고, 중대한 과실이 있을 때에만 취소가 제한된다(민법 제109조 제1항). ② 임대인의 소유 여부는 임대차에서 중요부분이 아니다. ④ 착오를 이유로 한 적법한 취소에는 위법성이 없어 불법행위가 성립하지 않는다(판례). ⑤ 토지의 현황·경계에 관한 착오는 중요부분의 착오가 될 수 있다.
① 경과실로 인한 착오는 취소할 수 있고, 중대한 과실이 있을 때에만 취소가 제한된다(민법 제109조 제1항). ② 임대인의 소유 여부는 임대차에서 중요부분이 아니다. ④ 착오를 이유로 한 적법한 취소에는 위법성이 없어 불법행위가 성립하지 않는다(판례). ⑤ 토지의 현황·경계에 관한 착오는 중요부분의 착오가 될 수 있다.
12번
어머니 乙과 언니 丙을 두고 있는 미혼의 甲은 가출한 후 생사불명의 상태가 되었다. 다음 설명 중 옳은 것은? (다툼이 있으면 판례에 의함)
1. 丙은 甲의 실종선고를 청구할 수 있는 이해관계인에 해당하지 않는다.
2. 乙은 甲이 가출한 날부터 3년이 지나면 甲에 대한 실종선고를 청구할 수 있다.
3. 실종선고 후에 甲의 생존사실이 확인되면, 실종선고의 취소가 없더라도 상속은 즉시 그 효력을 상실한다.
4. 실종선고가 취소된 경우, 실종선고를 직접 원인으로 재산을 취득한 자는 현존이익에 대해서도 반환의무가 없다.
5. 甲이 생환하여 실종선고가 취소되더라도 乙이 실종기간 만료 후 실종선고 전에 선의로 한 甲의 재산에 대한 처분행위는 유효하다.
정답 1번
해설. ① 실종선고를 청구할 수 있는 이해관계인은 신분상·재산상 법률상 이해관계를 가진 자를 말한다. 甲에게는 제1순위 상속인인 직계존속 乙이 있으므로 제3순위 상속인인 언니 丙은 이해관계인이 아니다(판례).
② 보통실종기간은 5년이다(민법 제27조 제1항). ③ 실종선고는 취소되지 않는 한 효력이 유지되므로 생존 확인만으로 효력을 잃지 않는다. ④ 선의의 취득자는 현존이익을 반환해야 한다(제29조 제2항). ⑤ 보호되는 것은 실종선고 후 취소 전에 선의로 한 행위이다(제29조 제1항 단서).
② 보통실종기간은 5년이다(민법 제27조 제1항). ③ 실종선고는 취소되지 않는 한 효력이 유지되므로 생존 확인만으로 효력을 잃지 않는다. ④ 선의의 취득자는 현존이익을 반환해야 한다(제29조 제2항). ⑤ 보호되는 것은 실종선고 후 취소 전에 선의로 한 행위이다(제29조 제1항 단서).
13번
법률행위가 유효한 것은? (다툼이 있으면 판례에 의함)
1. 특정되어 있지 않고 특정할 수도 없는 물건을 매도한 경우
2. 건물이 매도되었는데 계약체결 전에 전부 소실된 경우
3. 토지가 포락(浦落)되어 원상복구를 할 수 없는데도 그 사실을 모르고 그것을 매도한 경우
4. 매매계약 체결 후에 매매목적물인 토지 전부가 수용되어 소유권이전이 불가능하게 된 경우
5. 甲이 자신의 토지를 乙에게 매도한 후 丙의 대리인 丁이 甲의 배임행위에 적극 가담하여 그 토지를 이중으로 매수하였으나 丙이 그 사정을 알지 못한 경우, 甲과 丙사이의 매매계약
정답 4번
해설. ④ 계약 체결 후 목적물이 수용되어 이행이 불가능해진 것은 후발적 불능으로, 계약 자체는 유효하게 성립하고 위험부담·대상청구권 등의 문제가 된다.
① 목적물이 특정되지 않고 특정할 수도 없으면 무효이다. ② 계약 체결 전 건물이 전부 소실된 것은 원시적 불능으로 무효이다. ③ 포락되어 원상복구할 수 없는 토지의 매매도 원시적 불능으로 무효이다. ⑤ 대리인이 매도인의 배임행위에 적극 가담했다면 본인이 몰랐더라도 이중매매는 반사회적 법률행위로 무효이다(판례).
① 목적물이 특정되지 않고 특정할 수도 없으면 무효이다. ② 계약 체결 전 건물이 전부 소실된 것은 원시적 불능으로 무효이다. ③ 포락되어 원상복구할 수 없는 토지의 매매도 원시적 불능으로 무효이다. ⑤ 대리인이 매도인의 배임행위에 적극 가담했다면 본인이 몰랐더라도 이중매매는 반사회적 법률행위로 무효이다(판례).
14번
甲의 아들 乙은 소유권이전등기에 필요한 서류를 위조한 다음, 甲의 대리인으로 사칭하여 甲소유 부동산을 丙에게 매도하였다. 다음 설명 중 옳은 것은? (다툼이 있으면 판례에 의함)
1. 乙이 甲을 상속한 경우에 乙은 추인거절권을 행사할 수 있다.
2. 乙이 미성년자이더라도 乙은 무권대리인으로서 책임을 진다.
3. 丙 명의로 이전등기된 경우, 甲의 추인이 없더라도 丙 명의의 등기는 실체관계에 부합하여 유효하다.
4. 乙이 대리권을 증명하지 못하고 甲의 추인을 얻지 못한 경우, 丙은 乙에 대해 소유권이전등기 또는 손해배상을 청구할 수 있다.
5. 丙이 甲에게 상당한 기간을 정하여 추인 여부의 확답을 최고하였는데, 甲이 그 기간 내에 확답을 발하지 아니한 때에는 추인한 것으로 본다.
정답 4번
해설. ④ 무권대리인은 대리권을 증명하지 못하고 본인의 추인을 받지 못한 경우 상대방의 선택에 따라 계약을 이행할 책임 또는 손해를 배상할 책임을 진다(민법 제135조 제1항). 따라서 丙은 乙에게 이전등기(이행) 또는 손해배상을 청구할 수 있다.
① 무권대리인이 본인을 상속한 후 추인을 거절하는 것은 신의칙에 반하여 허용되지 않는다. ② 무권대리인이 제한능력자이면 제135조 제1항의 책임을 지지 않는다(같은 조 제2항). ③ 추인이 없으면 丙 명의 등기는 원인무효이다. ⑤ 확답을 발하지 않으면 추인을 거절한 것으로 본다(제131조).
① 무권대리인이 본인을 상속한 후 추인을 거절하는 것은 신의칙에 반하여 허용되지 않는다. ② 무권대리인이 제한능력자이면 제135조 제1항의 책임을 지지 않는다(같은 조 제2항). ③ 추인이 없으면 丙 명의 등기는 원인무효이다. ⑤ 확답을 발하지 않으면 추인을 거절한 것으로 본다(제131조).
15번
제한능력자의 상대방 보호에 관한 설명으로 옳은 것은?
1. 상대방은 제한능력자 측의 추인이 있기 전까지 제한능력자의 단독행위에 대하여 제한능력자에게 거절의 의사표시를 할 수 있다.
2. 제한능력자와 계약을 체결한 상대방은 계약체결 당시에 제한능력자임을 알았더라도 철회권을 행사할 수 있다.
3. 제한능력자의 상대방은 제한능력자가 능력자로 된 경우에는 그 본인에게 추인 여부의 확답을 최고할 수 없다.
4. 추인을 위해 특별한 절차를 요하는 행위에 관하여 상당한 기간 내에 법정대리인이 확답을 발하지 아니하면 추인한 것으로 본다.
5. 피성년후견인이 속임수로써 법정대리인의 동의가 있는 것으로 믿게 한 때에는 그 행위를 취소할 수 없다.
정답 1번
해설. ① 제한능력자의 단독행위는 추인이 있을 때까지 상대방이 거절할 수 있고, 그 거절의 의사표시는 제한능력자에게도 할 수 있다(민법 제16조 제2항·제3항).
② 계약 당시 제한능력자임을 안 상대방은 철회할 수 없다(제16조 제1항 단서). ③ 제한능력자가 능력자가 된 후에는 그 본인에게 최고할 수 있다(제15조 제1항). ④ 특별한 절차가 필요한 행위는 기간 내 확답이 없으면 취소한 것으로 본다(제15조 제3항). ⑤ 동의에 관한 속임수로 취소권이 배제되는 것은 미성년자·피한정후견인뿐이므로 피성년후견인의 행위는 취소할 수 있다(제17조 제2항).
※ 현행 민법(제한능력자 제도)에 맞게 문제와 보기를 고쳤다.
② 계약 당시 제한능력자임을 안 상대방은 철회할 수 없다(제16조 제1항 단서). ③ 제한능력자가 능력자가 된 후에는 그 본인에게 최고할 수 있다(제15조 제1항). ④ 특별한 절차가 필요한 행위는 기간 내 확답이 없으면 취소한 것으로 본다(제15조 제3항). ⑤ 동의에 관한 속임수로 취소권이 배제되는 것은 미성년자·피한정후견인뿐이므로 피성년후견인의 행위는 취소할 수 있다(제17조 제2항).
※ 현행 민법(제한능력자 제도)에 맞게 문제와 보기를 고쳤다.
16번
미성년자의 행위능력에 관한 설명 중 옳은 것은?
1. 미성년자가 대리행위를 함에는 법정대리인의 동의가 있어야 한다.
2. 미성년자는 법정대리인의 동의가 없어도 회사의 무한책임사원이 될 수 있다.
3. 미성년자는 독자적으로 근로계약을 체결할 수 있지만 임금의 청구는 법정대리인의 동의를 얻어야 한다.
4. 법정대리인이 미성년자에게 특정 영업을 허락한 경우 그 영업의 범위 내에서 법정대리인의 동의권이나 대리권은 소멸한다.
5. 처분이 허락된 재산으로 매수한 물건의 하자에 대한 하자담보책임을 주장하기 위해서는 미성년자는 법정대리인의 동의를 얻어야 한다.
정답 4번
해설. ④ 법정대리인이 특정 영업을 허락하면 미성년자는 그 영업에 관하여 성년자와 동일한 행위능력이 있으므로(민법 제8조 제1항), 그 범위에서 법정대리인의 동의권과 대리권은 소멸한다.
① 대리행위의 효과는 본인에게 귀속하므로 미성년자도 동의 없이 대리인이 될 수 있다(제117조). ② 회사의 무한책임사원이 되려면 법정대리인의 허락이 필요하다(상법 제7조). ③ 미성년자는 독자적으로 임금을 청구할 수 있다(근로기준법 제68조). ⑤ 처분이 허락된 재산으로 한 거래와 관련된 권리행사는 동의 없이 할 수 있다(제6조).
① 대리행위의 효과는 본인에게 귀속하므로 미성년자도 동의 없이 대리인이 될 수 있다(제117조). ② 회사의 무한책임사원이 되려면 법정대리인의 허락이 필요하다(상법 제7조). ③ 미성년자는 독자적으로 임금을 청구할 수 있다(근로기준법 제68조). ⑤ 처분이 허락된 재산으로 한 거래와 관련된 권리행사는 동의 없이 할 수 있다(제6조).
17번
법인에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 정관의 규정에 따른 사원권의 양도나 상속은 유효하다.
2. 법인의 대표기관인 이사는 정관 또는 총회의 결의로 금지하지 않은 사항에 한하여 포괄적 복임권을 갖는다.
3. 법인의 임의기관인 감사는 재산상황과 관련하여 부정이 있음을 발견한 경우, 그 보고를 위하여 사원총회를 소집할 수 있다.
4. 법인의 정관에 대표권 제한에 관한 규정이 있음에도 그 취지가 등기되어 있지 않다면, 법인은 대표자가 그 제한을 넘어서 한 행위에 대하여 악의의 제3자에게도 대항할 수 없다.
5. 청산법인에 대한 채권자가 채권신고 기간 내에 채권을 신고하지 않았더라도 법인의 채무가 완제된 후에 귀속권리자에게 인도되지 않은 재산이 있다면 그에 대하여 변제를 청구할 수 있다.
정답 2번
해설. ② 이사는 정관 또는 총회의 결의로 금지하지 않은 사항에 한하여 타인으로 하여금 특정한 행위를 대리하게 할 수 있을 뿐(민법 제62조), 포괄적 복임권은 없다.
① 사원권은 양도·상속할 수 없으나(제56조) 이는 임의규정이므로 정관으로 허용하면 유효하다(판례). ③ 감사는 재산상황 등의 부정을 보고하기 위하여 필요하면 총회를 소집할 수 있다(제67조 제4호). ④ 대표권 제한은 등기하지 않으면 악의의 제3자에게도 대항할 수 없다(제60조, 판례). ⑤ 신고기간 내 신고하지 않은 채권자도 귀속권리자에게 인도하지 아니한 재산에 대하여 변제를 청구할 수 있다(제92조).
① 사원권은 양도·상속할 수 없으나(제56조) 이는 임의규정이므로 정관으로 허용하면 유효하다(판례). ③ 감사는 재산상황 등의 부정을 보고하기 위하여 필요하면 총회를 소집할 수 있다(제67조 제4호). ④ 대표권 제한은 등기하지 않으면 악의의 제3자에게도 대항할 수 없다(제60조, 판례). ⑤ 신고기간 내 신고하지 않은 채권자도 귀속권리자에게 인도하지 아니한 재산에 대하여 변제를 청구할 수 있다(제92조).
18번
甲은 그 소유 부동산을 乙에게 증여하면서, 다만 증여세를 회피하기 위해 마치 乙에게 매도한 것처럼 꾸며 이전등기를 해 주었다. 그 후 乙은 그 부동산을 丙에게 매도하고 이전등기를 해 주었다. 다음 설명으로 옳은 것은? (다툼이 있으면 판례에 의함)
1. 甲과 乙 사이의 증여는 무효이다.
2. 甲과 乙 사이, 乙과 丙 사이의 매매는 모두 무효이다.
3. 매매당사자인 甲이 乙과의 매매가 무효라고 주장하는 것은 신의칙에 반한다.
4. 甲의 채권자 丁은 乙과 丙 사이의 매매가 무효라고 주장할 수 있다.
5. 丙이 악의인 경우에도 甲은 丙 명의의 등기의 말소를 청구할 수 없다.
정답 5번
해설. ⑤ 가장행위인 매매는 무효이나 그 속에 감추어진 은닉행위인 증여는 유효하므로 乙은 유효하게 소유권을 취득하였다. 따라서 乙로부터 매수한 丙은 선의·악의와 관계없이 소유권을 취득하고, 甲은 丙 명의 등기의 말소를 청구할 수 없다.
① 은닉행위인 증여는 유효하다. ② 甲·乙 간 가장매매는 무효이지만 乙·丙 간 매매는 유효하다. ③ 허위표시의 무효 주장 자체가 신의칙에 반하는 것은 아니다. ④ 乙·丙 간 매매는 유효하므로 丁은 그 무효를 주장할 수 없다.
① 은닉행위인 증여는 유효하다. ② 甲·乙 간 가장매매는 무효이지만 乙·丙 간 매매는 유효하다. ③ 허위표시의 무효 주장 자체가 신의칙에 반하는 것은 아니다. ④ 乙·丙 간 매매는 유효하므로 丁은 그 무효를 주장할 수 없다.
19번
물권에 관한 설명으로 틀린 것은?
1. 토지의 일부에 대하여 구분소유권이 인정된다.
2. 지역권은 요역지와 분리하여 양도할 수 없다.
3. 질권과 저당권은 권리 위에도 설정될 수 있다.
4. 등기된 수목의 집단(입목)은 토지와는 독립한 물권의 객체가 된다.
5. 지상공간의 일부나 지하의 일부만을 대상으로 하는 구분지상권이 인정된다.
정답 1번
해설. ① 1필의 토지 일부는 분필절차를 거치지 않는 한 독립한 소유권의 객체가 될 수 없고, 토지에 대한 구분소유권은 인정되지 않는다(구분소유는 집합건물에 관한 것이다).
② 지역권은 요역지 소유권에 부종하므로 요역지와 분리하여 양도할 수 없다(민법 제292조 제2항). ③ 권리질권(제345조)과 지상권·전세권을 목적으로 하는 저당권(제371조)이 인정된다. ④ 「입목에 관한 법률」에 따라 등기된 입목은 토지와 독립한 부동산이다. ⑤ 지하 또는 지상의 공간을 상하 범위를 정하여 구분지상권을 설정할 수 있다(제289조의2).
② 지역권은 요역지 소유권에 부종하므로 요역지와 분리하여 양도할 수 없다(민법 제292조 제2항). ③ 권리질권(제345조)과 지상권·전세권을 목적으로 하는 저당권(제371조)이 인정된다. ④ 「입목에 관한 법률」에 따라 등기된 입목은 토지와 독립한 부동산이다. ⑤ 지하 또는 지상의 공간을 상하 범위를 정하여 구분지상권을 설정할 수 있다(제289조의2).
20번
사기에 의한 의사표시에 관한 설명 중 옳은 것은? (다툼이 있으면 판례에 의함)
1. 사기와 의사표시 사이에 인과관계가 없어도 사기를 이유로 의사표시를 취소할 수 있다.
2. 제3자의 기망행위에 의하여 신원보증서류에 서명날인한다는 착각에 빠진 상태로 연대보증계약서에 서명날인한 경우, 착오를 이유로 의사표시를 취소할 수 없다.
3. 의사표시 상대방의 사기에 의하여 법률행위의 중요부분에 착오가 생긴 때에는 착오를 이유로 의사표시를 취소할 수 없다.
4. 고지ㆍ설명의무가 있는 경우 소극적으로 진실을 숨기는 것만으로는 기망행위가 될 수 없다.
5. 제3자의 사기로 목적물을 헐값에 매도한 경우, 매수인이 제3자의 사기를 알 수 없었던 때에는 매도인은 그 의사표시를 취소할 수 없다.
정답 5번
해설. ⑤ 상대방 있는 의사표시에 관하여 제3자가 사기를 행한 경우에는 상대방이 그 사실을 알았거나 알 수 있었을 때에만 취소할 수 있다(민법 제110조 제2항). 매수인이 알 수 없었으면 매도인은 취소할 수 없다.
① 사기와 의사표시 사이에 인과관계가 있어야 취소할 수 있다. ② 신원보증서류로 알고 연대보증서에 서명한 것은 표시상의 착오로서 착오를 이유로 취소할 수 있다(판례). ③ 사기로 중요부분의 착오가 생긴 경우 착오 취소와 사기 취소를 선택적으로 주장할 수 있다. ④ 고지의무가 있는데 소극적으로 진실을 숨기는 것도 기망행위가 된다.
① 사기와 의사표시 사이에 인과관계가 있어야 취소할 수 있다. ② 신원보증서류로 알고 연대보증서에 서명한 것은 표시상의 착오로서 착오를 이유로 취소할 수 있다(판례). ③ 사기로 중요부분의 착오가 생긴 경우 착오 취소와 사기 취소를 선택적으로 주장할 수 있다. ④ 고지의무가 있는데 소극적으로 진실을 숨기는 것도 기망행위가 된다.
21번
소멸시효의 중단과 정지에 관한 설명으로 틀린 것은?(다툼이 있으면 판례에 의함)
1. 소송계속 중 청구의 변경도 시효중단의 사유가 된다.
2. 현존하지 아니한 장래의 채권을 미리 승인하면 소멸시효의 진행이 중단된다.
3. 가압류에 의한 시효중단의 효력은 가압류의 집행보전의 효력이 존속하는 동안은 계속된다.
4. 부부일방의 타방에 대한 권리는 혼인관계가 종료한 때로부터 6개월 내에는 소멸시효가 완성되지 않는다.
5. 공유자의 한 사람이 공유물의 보존행위로서 그 공유물의 일부 지분에 관하여서만 재판상 청구를 하였으면 다른 공유자에 대해서는 시효중단의 효력이 없다.
정답 2번
해설. ② 승인은 시효이익을 받을 자가 권리의 존재를 인식하고 있다는 뜻을 표시하는 것으로, 시효진행이 시작되지 않은(현존하지 않은) 장래의 채권을 미리 승인하는 것은 시효중단 사유가 되지 않는다(판례).
① 소송계속 중 청구의 변경도 재판상 청구로서 시효를 중단시킨다. ③ 가압류에 의한 시효중단 효력은 가압류 집행보전의 효력이 존속하는 동안 계속된다(판례). ④ 부부 일방의 타방에 대한 권리는 혼인관계 종료 후 6개월 내에는 시효가 완성되지 않는다(민법 제180조 제2항). ⑤ 일부 지분에 관한 재판상 청구는 다른 공유자의 지분에는 중단 효력이 없다(판례).
① 소송계속 중 청구의 변경도 재판상 청구로서 시효를 중단시킨다. ③ 가압류에 의한 시효중단 효력은 가압류 집행보전의 효력이 존속하는 동안 계속된다(판례). ④ 부부 일방의 타방에 대한 권리는 혼인관계 종료 후 6개월 내에는 시효가 완성되지 않는다(민법 제180조 제2항). ⑤ 일부 지분에 관한 재판상 청구는 다른 공유자의 지분에는 중단 효력이 없다(판례).
22번
부재자제도에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 생존이 확실한 자도 부재자가 될 수 있다.
2. 법원은 법원이 선임한 재산관리인에 대하여 부재자의 재산으로 보수를 지급할 수 있다.
3. 부재자에게 재산관리인이 없는 경우에 법원은 사실상 이해관계인의 청구에 의하여 재산관리에 필요한 처분을 명하여야 한다.
4. 재산관리인이 부재자로부터 위임받아 재산처분권을 갖는 경우 그 재산을 처분함에 있어서 법원의 허가를 받을 필요가 없다.
5. 재산관리인에 대한 선임결정이 취소되기 전에 재산관리인의 처분행위에 기하여 경료된 등기는 법원의 처분허가 등 모든 절차를 거쳐 적법하게 경료된 것으로 추정된다.
정답 3번
해설. ③ 부재자에게 재산관리인이 없으면 법원은 '이해관계인'이나 검사의 청구에 의하여 재산관리에 필요한 처분을 명한다(민법 제22조 제1항). 여기서 이해관계인은 법률상 이해관계인을 말하며, 사실상 이해관계인은 청구할 수 없다.
① 부재자는 생사불명일 필요가 없다. ② 법원은 부재자의 재산으로 관리인에게 상당한 보수를 지급할 수 있다(제26조 제2항). ④ 부재자로부터 처분권을 위임받은 관리인은 법원의 허가가 필요 없다. ⑤ 판례는 선임결정 취소 전 관리인의 처분에 기한 등기는 적법한 절차를 거친 것으로 추정한다.
① 부재자는 생사불명일 필요가 없다. ② 법원은 부재자의 재산으로 관리인에게 상당한 보수를 지급할 수 있다(제26조 제2항). ④ 부재자로부터 처분권을 위임받은 관리인은 법원의 허가가 필요 없다. ⑤ 판례는 선임결정 취소 전 관리인의 처분에 기한 등기는 적법한 절차를 거친 것으로 추정한다.
23번
통정허위표시의 무효는 선의의 제3자에 대항할 수 없다. 여기의 제3자에 해당하지 않는 자는? (다툼이 있으면 판례에 의함)
1. 부동산 가장매수인을 상속한 자
2. 통정허위표시에 의해 설정된 전세권에 관하여 저당권을 취득한 자
3. 부동산의 가장매매의 매수인으로부터 그 부동산을 다시 매수하여 이전등기를 갖춘 자
4. 통정허위표시에 의한 저당권부 채권을 담보로 금원을 대여하고 그 저당권부 채권을 가압류한 자
5. 가장매매에 의해 매수인 앞으로 이전등기된 부동산에 소유권이전청구권을 보전하기 위해 가등기를 갖춘 자
정답 1번
해설. ① 제108조 제2항의 제3자는 허위표시의 당사자와 그 포괄승계인 이외의 자로서 허위표시를 기초로 새로운 법률상 이해관계를 맺은 자를 말한다. 가장매수인의 상속인은 포괄승계인이므로 제3자에 해당하지 않는다.
② 가장 전세권 위에 저당권을 취득한 자, ③ 가장매수인으로부터 부동산을 매수하여 등기한 자, ④ 가장 저당권부 채권을 가압류한 자, ⑤ 가장매수인 명의 부동산에 가등기를 갖춘 자는 모두 새로운 이해관계를 맺은 제3자에 해당한다(판례).
② 가장 전세권 위에 저당권을 취득한 자, ③ 가장매수인으로부터 부동산을 매수하여 등기한 자, ④ 가장 저당권부 채권을 가압류한 자, ⑤ 가장매수인 명의 부동산에 가등기를 갖춘 자는 모두 새로운 이해관계를 맺은 제3자에 해당한다(판례).
24번
토지거래허가구역 내의 토지매매계약이 확정적 무효로 되는 경우를 모두 고른 것은? (다툼이 있으면 판례에 의함)
ㄱ. 관할 관청의 불허가처분이 있는 경우
ㄴ. 처음부터 토지거래허가를 배제하는 내용의 계약인 경우
ㄷ. 당사자 쌍방이 허가신청협력의무의 이행거절 의사를 명백히 표시한 경우
ㄹ. 상대방의 허가신청협력의무 불이행을 이유로 일방적으로 해제의 의사표시를 한 경우
ㅁ. 허가받기 전의 상태에서 계약상 채무불이행을 이유로 손해배상을 청구한 경우
ㄱ. 관할 관청의 불허가처분이 있는 경우
ㄴ. 처음부터 토지거래허가를 배제하는 내용의 계약인 경우
ㄷ. 당사자 쌍방이 허가신청협력의무의 이행거절 의사를 명백히 표시한 경우
ㄹ. 상대방의 허가신청협력의무 불이행을 이유로 일방적으로 해제의 의사표시를 한 경우
ㅁ. 허가받기 전의 상태에서 계약상 채무불이행을 이유로 손해배상을 청구한 경우
1. ㄱ, ㄴ
2. ㄷ, ㄹ
3. ㄱ, ㄴ, ㄷ
4. ㄷ, ㄹ, ㅁ
5. ㄱ, ㄴ, ㄹ, ㅁ
정답 3번
해설. ③ ㄱ. 불허가처분이 있으면, ㄴ. 처음부터 허가를 배제·잠탈하는 내용의 계약이면, ㄷ. 당사자 쌍방이 허가신청협력의무의 이행거절 의사를 명백히 표시하면 계약은 확정적으로 무효가 된다(판례).
ㄹ. 유동적 무효 상태에서는 협력의무 불이행을 이유로 계약을 일방적으로 해제할 수 없으므로 해제의 의사표시만으로 확정적 무효가 되지 않는다. ㅁ. 허가 전에는 채무불이행을 이유로 한 손해배상청구도 할 수 없으며, 그러한 청구가 있다고 확정적 무효가 되는 것도 아니다.
ㄹ. 유동적 무효 상태에서는 협력의무 불이행을 이유로 계약을 일방적으로 해제할 수 없으므로 해제의 의사표시만으로 확정적 무효가 되지 않는다. ㅁ. 허가 전에는 채무불이행을 이유로 한 손해배상청구도 할 수 없으며, 그러한 청구가 있다고 확정적 무효가 되는 것도 아니다.
25번
성년후견 및 한정후견 제도에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 성년후견개시 심판의 청구권자는 본인, 배우자, 4촌 이내의 친족, 미성년후견인, 미성년후견감독인, 한정후견인, 한정후견감독인, 특정후견인, 특정후견감독인, 검사 또는 지방자치단체의 장이다.
2. 한정후견개시의 심판이 청구되더라도 가정법원은 필요하다고 인정하면 성년후견개시의 심판을 할 수 있다.
3. 가정법원은 성년후견개시의 심판을 할 때 본인의 의사를 고려할 필요가 없다.
4. 질병, 장애, 노령, 그 밖의 사유로 인한 정신적 제약으로 사무를 처리할 능력이 부족한 사람에 대하여 지방자치단체의 장은 한정후견개시의 심판을 청구할 수 있다.
5. 정신적 제약으로 사무를 처리할 능력이 지속적으로 결여된 상태에 있더라도 성년후견개시의 심판을 받지 않은 자는 피성년후견인이 아니다.
정답 3번
해설. ③ 가정법원은 성년후견개시의 심판을 할 때 본인의 의사를 고려하여야 한다(민법 제9조 제2항, 한정후견은 제12조 제2항이 준용). 따라서 본인의 의사를 고려할 필요가 없다는 설명은 틀리다.
① 성년후견개시 청구권자에 관한 제9조 제1항의 내용이다. ② 판례는 한정후견개시가 청구되었더라도 필요하면 성년후견개시 심판을 할 수 있다고 본다. ④ 정신적 제약으로 사무처리 능력이 부족한 사람에 대하여 지방자치단체의 장도 한정후견개시 심판을 청구할 수 있다(제12조 제1항). ⑤ 사무처리 능력이 지속적으로 결여되어 있어도 심판을 받기 전에는 피성년후견인이 아니다.
※ 현행 민법(성년후견·한정후견 제도)에 맞게 문제와 보기를 고쳤다.
① 성년후견개시 청구권자에 관한 제9조 제1항의 내용이다. ② 판례는 한정후견개시가 청구되었더라도 필요하면 성년후견개시 심판을 할 수 있다고 본다. ④ 정신적 제약으로 사무처리 능력이 부족한 사람에 대하여 지방자치단체의 장도 한정후견개시 심판을 청구할 수 있다(제12조 제1항). ⑤ 사무처리 능력이 지속적으로 결여되어 있어도 심판을 받기 전에는 피성년후견인이 아니다.
※ 현행 민법(성년후견·한정후견 제도)에 맞게 문제와 보기를 고쳤다.
26번
원물과 과실에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 임금은 법정과실이 아니다.
2. 임야에서 채취한 석재(石材)는 천연과실이다.
3. 선의의 점유자가 건물을 사용함으로써 얻은 이익은 그 건물의 과실에 준한다.
4. 천연과실은 원물로부터 분리되는 때 수취권자에게 귀속되지만, 당사자 사이에 특약이 있으면 그에 따른다.
5. 미분리의 과실은 독립한 물건이 아니므로, 명인방법을 갖추더라도 독립한 소유권의 객체가 될 수 없다.
정답 5번
해설. ⑤ 미분리의 과실(수확 전 농작물·과일 등)도 명인방법을 갖추면 독립한 물건으로서 소유권의 객체가 될 수 있다(판례).
① 임금은 노동의 대가로서 물건의 사용대가가 아니므로 법정과실이 아니다. ② 물건의 용법에 의하여 수취하는 산출물은 천연과실이며(민법 제101조 제1항), 석재도 이에 해당한다. ③ 건물 사용이익은 과실에 준하여 선의 점유자에게 귀속한다(판례). ④ 천연과실은 분리하는 때 수취권자에게 속하며(제102조 제1항), 이는 임의규정이므로 특약이 우선한다.
① 임금은 노동의 대가로서 물건의 사용대가가 아니므로 법정과실이 아니다. ② 물건의 용법에 의하여 수취하는 산출물은 천연과실이며(민법 제101조 제1항), 석재도 이에 해당한다. ③ 건물 사용이익은 과실에 준하여 선의 점유자에게 귀속한다(판례). ④ 천연과실은 분리하는 때 수취권자에게 속하며(제102조 제1항), 이는 임의규정이므로 특약이 우선한다.
27번
도급에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 수급인은 보수(報酬)를 받을 때까지는 도급의 목적물을 유치권의 대상으로 할 수 있다.
2. 부동산공사의 수급인은 보수채권을 담보하기 위하여 그 부동산을 목적으로 한 저당권의 설정을 도급인에게 청구할 수 있다.
3. 수급인이 자기의 노력과 출재로 건축하여 완성한 건물의 소유권은 특별한 사정이 없는 한 도급인에게 귀속한다.
4. 수급인의 완성한 목적물의 인도의무와 도급인의 보수지급의무는 특약이 없는 한 동시이행의 관계에 있다.
5. 보수는 금전에 한하지 않으며 노무의 제공이라도 상관없다.
정답 3번
해설. ③ 수급인이 자기의 노력과 재료로 건물을 완성한 경우 특약이 없는 한 그 소유권은 원시적으로 수급인에게 귀속한다(판례). 도급인 귀속은 도급인에게 소유권을 귀속시키기로 하는 특약 등이 있는 경우이다.
① 수급인은 보수를 받을 때까지 목적물에 유치권을 행사할 수 있다. ② 부동산공사 수급인은 보수채권 담보를 위해 저당권설정청구권을 갖는다(민법 제666조). ④ 목적물 인도의무와 보수지급의무는 동시이행관계이다(제665조 제1항). ⑤ 보수는 금전에 한하지 않는다.
① 수급인은 보수를 받을 때까지 목적물에 유치권을 행사할 수 있다. ② 부동산공사 수급인은 보수채권 담보를 위해 저당권설정청구권을 갖는다(민법 제666조). ④ 목적물 인도의무와 보수지급의무는 동시이행관계이다(제665조 제1항). ⑤ 보수는 금전에 한하지 않는다.
28번
상대적 무효인 법률행위를 모두 고른 것은?
ㄱ. 사회질서에 반하는 법률행위
ㄴ. 통정허위표시에 의한 법률행위
ㄷ. 사기에 의한 법률행위가 취소된 경우
ㄹ. 불공정한 법률행위
ㅁ. 의사무능력자의 법률행위
ㄱ. 사회질서에 반하는 법률행위
ㄴ. 통정허위표시에 의한 법률행위
ㄷ. 사기에 의한 법률행위가 취소된 경우
ㄹ. 불공정한 법률행위
ㅁ. 의사무능력자의 법률행위
1. ㄱ, ㄹ
2. ㄴ, ㄷ
3. ㄷ, ㅁ
4. ㄱ, ㄴ, ㅁ
5. ㄴ, ㄷ, ㄹ
정답 2번
해설. ② 상대적 무효는 선의의 제3자에게 대항할 수 없는 무효이다. ㄴ. 통정허위표시의 무효(민법 제108조 제2항)와 ㄷ. 사기로 취소된 법률행위의 무효(제110조 제3항)는 선의의 제3자에게 대항할 수 없으므로 상대적 무효이다.
ㄱ. 반사회적 법률행위(제103조), ㄹ. 불공정한 법률행위(제104조), ㅁ. 의사무능력자의 법률행위는 누구에게나 무효를 주장할 수 있는 절대적 무효이다.
ㄱ. 반사회적 법률행위(제103조), ㄹ. 불공정한 법률행위(제104조), ㅁ. 의사무능력자의 법률행위는 누구에게나 무효를 주장할 수 있는 절대적 무효이다.
29번
법률행위의 취소에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 상대방이 취소권자에게 이행을 청구하면 추인한 것으로 본다.
2. 취소권자가 취소권을 포기하면 그 법률행위는 유효한 것으로 확정된다.
3. 법률행위 취소권의 행사기간에는 시효중단에 관한 규정이 적용되지 않는다.
4. 제한능력자는 제한능력을 이유로 취소할 수 있는 법률행위를 법정대리인의 동의 없이 단독으로 취소할 수 있다.
5. 매매계약 체결시 토지의 일정 부분을 매매 대상에서 제외시키는 특약을 한 경우, 그 특약만을 사기에 의한 법률행위로서 취소할 수 없다.
정답 1번
해설. ① 법정추인 사유인 '이행의 청구'(민법 제145조 제2호)는 취소권자가 상대방에게 이행을 청구한 경우를 말한다. 상대방이 취소권자에게 이행을 청구한 것은 법정추인이 아니다.
② 취소권을 포기하면 그 법률행위는 유효로 확정된다. ③ 취소권 행사기간(제146조)은 제척기간이므로 시효중단 규정이 적용되지 않는다. ④ 제한능력자는 법정대리인의 동의 없이 단독으로 취소할 수 있다(제140조). ⑤ 특약만을 따로 떼어 취소할 수 없다(판례).
※ 현행 민법 용어(제한능력자)에 맞게 보기를 고쳤다.
② 취소권을 포기하면 그 법률행위는 유효로 확정된다. ③ 취소권 행사기간(제146조)은 제척기간이므로 시효중단 규정이 적용되지 않는다. ④ 제한능력자는 법정대리인의 동의 없이 단독으로 취소할 수 있다(제140조). ⑤ 특약만을 따로 떼어 취소할 수 없다(판례).
※ 현행 민법 용어(제한능력자)에 맞게 보기를 고쳤다.
30번
기한에 관한 설명으로 틀린 것은?
1. 기한이 도래한 법률행위에는 소급효가 인정된다.
2. 어음ㆍ수표행위에는 조건을 붙일 수 없지만, 시기는 붙일 수 있다.
3. 기한의 이익은 포기할 수 있으나 상대방의 이익을 해하지 못한다.
4. 기한부 권리를 일반규정에 의하여 처분ㆍ상속ㆍ보존 또는 담보로 할 수 있다.
5. 채무자가 담보제공의 의무를 이행하지 않은 때에도 채권자는 본래의 이행기에 이행을 청구할 수 있다.
정답 1번
해설. ① 기한의 효과는 기한이 도래한 때부터 생기며 소급효가 없다(민법 제152조). 당사자의 특약으로도 소급효를 인정할 수 없다는 것이 통설이다.
② 어음·수표행위에는 조건을 붙일 수 없으나 시기는 붙일 수 있다. ③ 기한의 이익은 포기할 수 있으나 상대방의 이익을 해하지 못한다(제153조 제2항). ④ 기한부 권리도 처분·상속·보존·담보로 할 수 있다(제154조, 제149조). ⑤ 담보제공의무 불이행으로 채무자는 기한의 이익을 잃지만(제388조 제2호), 채권자가 즉시 청구하지 않고 본래의 이행기에 청구하는 것도 가능하다.
② 어음·수표행위에는 조건을 붙일 수 없으나 시기는 붙일 수 있다. ③ 기한의 이익은 포기할 수 있으나 상대방의 이익을 해하지 못한다(제153조 제2항). ④ 기한부 권리도 처분·상속·보존·담보로 할 수 있다(제154조, 제149조). ⑤ 담보제공의무 불이행으로 채무자는 기한의 이익을 잃지만(제388조 제2호), 채권자가 즉시 청구하지 않고 본래의 이행기에 청구하는 것도 가능하다.
31번
권리의 원시취득에 해당하지 않는 것은? (다툼이 있으면 판례에 의함)
1. 저당권 설정
2. 시효취득
3. 무주물 선점
4. 가공에 의한 소유권 취득
5. 신축에 의한 건물의 소유권 취득
정답 1번
해설. ① 저당권 설정은 타인의 소유권 권능 일부를 설정받는 설정적 승계로서 승계취득에 해당한다.
② 시효취득, ③ 무주물 선점, ④ 가공에 의한 소유권 취득, ⑤ 신축에 의한 건물 소유권 취득은 모두 전 권리자의 권리에 기초하지 않고 새로 권리를 취득하는 원시취득이다.
② 시효취득, ③ 무주물 선점, ④ 가공에 의한 소유권 취득, ⑤ 신축에 의한 건물 소유권 취득은 모두 전 권리자의 권리에 기초하지 않고 새로 권리를 취득하는 원시취득이다.
32번
사망과 관련된 설명 중 틀린 것은? (다툼이 있으면 판례에 의함)
1. 실종선고를 받은 사람의 공법상의 권리는 소멸하지 않는다.
2. 2인 이상이 동일한 위난으로 사망한 경우에는 동시에 사망한 것으로 추정한다.
3. 자연인은 사망신고로 권리능력을 상실하는 것은 아니다.
4. 동시사망추정에 대한 반증이 없어 동시에 사망한 것으로 인정된 자 사이에도 상속이 이루어진다.
5. 탑승한 항공기가 2004년 2월 15일에 추락하여 생사불명이 된 자가 2008년 3월 5일에 실종선고를 받았다면, 2005년 2월 15일 24시에 사망한 것으로 본다.
정답 4번
해설. ④ 동시에 사망한 것으로 추정되는 자들 사이에는 상속이 일어나지 않는다(민법 제30조). 다만 대습상속은 인정된다(판례).
① 실종선고는 종래 주소를 중심으로 한 사법상 법률관계에 대해서만 사망의 효과를 가지므로 선거권 등 공법상 권리는 소멸하지 않는다. ② 제30조. ③ 권리능력은 사망이라는 사실에 의하여 상실되고 사망신고는 보고적 신고에 불과하다. ⑤ 항공기 추락은 특별실종으로 추락 후 1년이 지나면 실종기간이 만료되고(제27조 제2항), 초일 불산입에 따라 2005년 2월 15일 24시에 사망한 것으로 본다(제28조).
① 실종선고는 종래 주소를 중심으로 한 사법상 법률관계에 대해서만 사망의 효과를 가지므로 선거권 등 공법상 권리는 소멸하지 않는다. ② 제30조. ③ 권리능력은 사망이라는 사실에 의하여 상실되고 사망신고는 보고적 신고에 불과하다. ⑤ 항공기 추락은 특별실종으로 추락 후 1년이 지나면 실종기간이 만료되고(제27조 제2항), 초일 불산입에 따라 2005년 2월 15일 24시에 사망한 것으로 본다(제28조).
33번
3년의 단기소멸시효에 걸리는 채권을 모두 고른 것은?
ㄱ. 매도인의 매수인에 대한 부동산 매매대금채권
ㄴ. 노역인, 연예인의 임금 및 그에 공급한 물건의 대금채권
ㄷ. 생산자 및 상인이 판매한 생산물 및 상품의 대가
ㄹ. 매매대금 상당액의 반환을 구하는 부당이득반환채권
ㅁ. 도급받은 자의 공사에 관한 채권
ㄱ. 매도인의 매수인에 대한 부동산 매매대금채권
ㄴ. 노역인, 연예인의 임금 및 그에 공급한 물건의 대금채권
ㄷ. 생산자 및 상인이 판매한 생산물 및 상품의 대가
ㄹ. 매매대금 상당액의 반환을 구하는 부당이득반환채권
ㅁ. 도급받은 자의 공사에 관한 채권
1. ㄱ, ㄷ
2. ㄴ, ㄹ
3. ㄷ, ㅁ
4. ㄱ, ㄹ, ㅁ
5. ㄴ, ㄷ, ㅁ
정답 3번
해설. ③ ㄷ. 생산자 및 상인이 판매한 생산물 및 상품의 대가(민법 제163조 제6호)와 ㅁ. 도급받은 자의 공사에 관한 채권(제163조 제3호)은 3년의 단기소멸시효에 걸린다.
ㄱ. 일반 부동산 매매대금채권은 10년(제162조 제1항)이다. ㄴ. 노역인·연예인의 임금 및 공급한 물건의 대금채권은 1년의 단기소멸시효이다(제164조 제3호). ㄹ. 부당이득반환채권은 10년이다.
ㄱ. 일반 부동산 매매대금채권은 10년(제162조 제1항)이다. ㄴ. 노역인·연예인의 임금 및 공급한 물건의 대금채권은 1년의 단기소멸시효이다(제164조 제3호). ㄹ. 부당이득반환채권은 10년이다.
34번
조건부 법률행위에 관한 설명으로 옳은 것은?
1. 법률행위 당시에 정지조건이 이미 성취된 것이면 그 법률행위는 무효이다.
2. 법률행위의 조건이 선량한 풍속 기타 사회질서에 위반한 것인 때에도 그 법률행위는 유효하다.
3. 조건을 붙일 수 없는 법률행위에 조건을 붙인 경우에 그 법률행위는 원칙적으로 전부무효가 된다.
4. 건축허가를 받지 못할 때에는 토지매매계약을 무효로 하기로 한 약정은 정지조건부 법률행위에 해당한다.
5. 조건이 법률행위의 당시에 이미 성취할 수 없는 것인 경우에 그 조건이 해제조건이면 그 법률행위는 무효이다.
정답 3번
해설. ③ 조건을 붙일 수 없는 법률행위(혼인·상속의 승인·포기, 어음행위 등)에 조건을 붙이면 그 조건만 무효가 되는 것이 아니라 원칙적으로 법률행위 전부가 무효가 된다.
① 기성조건이 정지조건이면 조건 없는 법률행위가 된다(민법 제151조 제2항). ② 조건이 사회질서에 반하면 그 법률행위는 무효이다(제151조 제1항). ④ 건축허가를 받지 못하면 무효로 한다는 약정은 해제조건이다. ⑤ 불능조건이 해제조건이면 조건 없는 법률행위가 된다(제151조 제3항).
① 기성조건이 정지조건이면 조건 없는 법률행위가 된다(민법 제151조 제2항). ② 조건이 사회질서에 반하면 그 법률행위는 무효이다(제151조 제1항). ④ 건축허가를 받지 못하면 무효로 한다는 약정은 해제조건이다. ⑤ 불능조건이 해제조건이면 조건 없는 법률행위가 된다(제151조 제3항).
35번
반사회적 법률행위에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 첩(妾) 계약은 본처의 사전승인이 있더라도 무효이다.
2. 법률행위가 사회질서에 반하여 무효가 된 경우에도 이를 추인하면 새로운 법률행위로 본다.
3. 이미 매도된 부동산에 관하여 매도인의 채권자가 매도인의 배임행위에 적극 가담하여 체결한 저당권설정계약은 무효이다.
4. 법률행위의 성립 과정에서 강박이라는 불법적 방법이 사용된 데에 불과한 경우, 그 법률행위는 반사회적 법률행위로서 무효가 될 수 없다.
5. 법률행위의 내용 자체는 반사회적인 것이 아니더라도 표시되거나 상대방에게 알려진 법률행위의 동기가 반사회적인 경우에는 그 법률행위는 무효가 된다.
정답 2번
해설. ② 반사회적 법률행위(민법 제103조)는 절대적 무효로서 당사자가 추인하더라도 유효로 되지 않는다(판례). 무효행위의 추인(제139조)은 반사회적 법률행위에는 적용되지 않는다.
① 첩계약은 본처의 동의가 있어도 무효이다. ③ 매도인의 배임행위에 적극 가담한 저당권설정계약은 무효이다. ④ 강박이라는 불법적 방법이 사용된 데 불과하면 취소의 문제일 뿐 제103조의 무효가 아니다. ⑤ 표시되거나 상대방에게 알려진 동기가 반사회적이면 무효이다.
① 첩계약은 본처의 동의가 있어도 무효이다. ③ 매도인의 배임행위에 적극 가담한 저당권설정계약은 무효이다. ④ 강박이라는 불법적 방법이 사용된 데 불과하면 취소의 문제일 뿐 제103조의 무효가 아니다. ⑤ 표시되거나 상대방에게 알려진 동기가 반사회적이면 무효이다.
36번
임의대리와 법정대리에 공통된 대리권의 소멸원인이 아닌 것은?
1. 본인의 사망
2. 대리인의 사망
3. 대리인의 성년후견 개시
4. 본인의 성년후견 개시
5. 대리인의 파산
정답 4번
해설. ④ 민법 제127조가 정한 공통 소멸사유는 본인의 사망, 대리인의 사망·성년후견의 개시·파산이다. 본인의 성년후견 개시는 대리권 소멸사유가 아니다.
①·②·③·⑤는 제127조에 따라 임의대리와 법정대리에 공통된 소멸사유이다. 임의대리에는 원인된 법률관계의 종료와 수권행위의 철회가 추가된다(제128조).
※ 현행 민법 제127조(성년후견 개시)에 맞게 보기를 고쳤다.
①·②·③·⑤는 제127조에 따라 임의대리와 법정대리에 공통된 소멸사유이다. 임의대리에는 원인된 법률관계의 종료와 수권행위의 철회가 추가된다(제128조).
※ 현행 민법 제127조(성년후견 개시)에 맞게 보기를 고쳤다.
37번
계약의 해제에 관한 설명으로 틀린 것은? (다툼이 있으면 판례에 의함)
1. 해제권은 당사자간의 계약이나 법률규정에 의하여 발생한다.
2. 계약이 합의해제된 경우에 특별한 사정이 없는 한 채무불이행으로 인한 손해배상을 청구할 수 없다.
3. 해제의 효과로서 원상회복의무가 발생하지만, 해제의 의사표시 전에 해제된 계약으로부터 생긴 법률관계를 기초로 하여 새로운 물권을 취득한 제3자의 권리를 해하지 못한다.
4. 제3자가 매수인으로부터 매매목적물에 관하여 소유권이전등기를 경료받은 후에 매도인이 계약을 해제하더라도 매도인은 소유권에 기하여 매수인명의의 소유권이전등기말소를 청구할 수 없다.
5. 매수인의 귀책사유에 의하여 매도인의 매매목적물에 관한 소유권이전의무가 이행불능이 되었더라도 매수인은 이행불능을 이유로 계약을 해제할 수 있다.
정답 5번
해설. ⑤ 매수인(채권자)의 귀책사유로 매도인의 채무가 이행불능이 된 경우 매수인은 이행불능을 이유로 계약을 해제할 수 없다(민법 제546조는 채무자 귀책을 요건으로 함).
① 해제권은 약정 또는 법률규정에 의하여 발생한다. ② 합의해제 시 특약이 없으면 채무불이행 손해배상을 청구할 수 없다(판례). ③ 제548조 제1항 단서. ④ 해제 전 등기를 마친 제3자는 보호되므로 매도인은 그 제3자 명의 등기의 말소를 구할 수 없다.
① 해제권은 약정 또는 법률규정에 의하여 발생한다. ② 합의해제 시 특약이 없으면 채무불이행 손해배상을 청구할 수 없다(판례). ③ 제548조 제1항 단서. ④ 해제 전 등기를 마친 제3자는 보호되므로 매도인은 그 제3자 명의 등기의 말소를 구할 수 없다.
38번
무효인 법률행위와 취소할 수 있는 법률행위의 추인에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 의함)
1. 취소할 수 있는 법률행위를 추인한 후에도 다시 취소할 수 있다.
2. 취소권자가 취소할 수 있음을 모르고 한 추인의 의사표시는 효력이 없다.
3. 무권대리행위의 추인의 의사표시는 대리행위의 상대방에 대하여만 할 수 있다.
4. 미성년자는 능력자가 되기 전에 법정대리인의 동의를 얻어 추인하더라도 추인의 효력이 없다.
5. 매매계약의 당사자가 무효인 줄 알고 계약을 추인한 때에는 계약은 특별한 사정이 없는 한 체결시에 소급하여 효력이 있다.
정답 2번
해설. ② 추인은 취소할 수 있는 행위임을 알고서 하여야 하므로, 취소할 수 있음을 모르고 한 추인은 효력이 없다(판례).
① 추인하면 취소권이 소멸하여 다시 취소할 수 없다(민법 제143조 제1항). ③ 무권대리행위의 추인은 무권대리인이나 상대방 어느 쪽에 해도 된다(다만 상대방이 알기 전에는 대항 불가, 제132조). ④ 법정대리인의 동의를 얻은 추인은 유효하다. ⑤ 무효행위의 추인은 소급효가 없고 새로운 법률행위로 본다(제139조).
① 추인하면 취소권이 소멸하여 다시 취소할 수 없다(민법 제143조 제1항). ③ 무권대리행위의 추인은 무권대리인이나 상대방 어느 쪽에 해도 된다(다만 상대방이 알기 전에는 대항 불가, 제132조). ④ 법정대리인의 동의를 얻은 추인은 유효하다. ⑤ 무효행위의 추인은 소급효가 없고 새로운 법률행위로 본다(제139조).
39번
甲과 乙은 X토지를 매매목적물로 하기로 약정하였으나 X토지의 지번에 관하여 착오를 일으켜서 계약서상 목적물로 Y토지의 지번을 표시하고 Y토지에 대해서 乙명의로 소유권이전등기가 경료되었다. 다음 설명 중 옳은 것은? (다툼이 있으면 판례에 의함)
1. 甲과 乙간에는 Y토지에 대하여 매매계약이 존재한다.
2. 乙은 甲에 대하여 X토지에 대한 소유권이전등기를 청구할 수 있다.
3. 甲은 착오를 이유로 X토지에 대한 매매계약을 취소할 수 있다.
4. 甲은 乙에 대하여 Y토지에 대한 소유권이전등기의 말소를 청구할 수 없다.
5. 만일 丙이 선의로 乙로부터 Y토지에 대하여 소유권이전등기를 경료받았다면 丙은 Y토지의 소유권을 취득한다.
정답 2번
해설. ② 당사자가 X토지를 매매목적물로 합의하였으나 지번을 잘못 표시한 경우 '오표시 무해의 원칙'에 따라 X토지에 대한 매매계약이 성립한다. 따라서 매수인 乙은 X토지의 소유권이전등기를 청구할 수 있다(판례).
① Y토지에 대해서는 합의가 없어 매매계약이 존재하지 않는다. ③ 당사자의 의사가 일치하므로 착오 문제가 생기지 않는다. ④ Y토지 등기는 원인 없는 무효 등기이므로 甲은 말소를 청구할 수 있다. ⑤ 등기에 공신력이 없으므로 선의의 丙도 소유권을 취득하지 못한다.
① Y토지에 대해서는 합의가 없어 매매계약이 존재하지 않는다. ③ 당사자의 의사가 일치하므로 착오 문제가 생기지 않는다. ④ Y토지 등기는 원인 없는 무효 등기이므로 甲은 말소를 청구할 수 있다. ⑤ 등기에 공신력이 없으므로 선의의 丙도 소유권을 취득하지 못한다.
40번
물건에 관한 설명으로 옳은 것을 모두 고른 것은? (다툼이 있으면 판례에 의함)
ㄱ. 저당권의 효력은 저당목적물의 종물에도 미친다.
ㄴ. 집합물에 대해서도 양도담보권을 설정할 수 있다.
ㄷ. 무주(無主)의 부동산에도 선점이 인정된다.
ㄹ. 하천·공원은 공용물이다.
ㅁ. 1필의 토지의 일부에 대하여는 저당권을 설정할 수 없다.
ㄱ. 저당권의 효력은 저당목적물의 종물에도 미친다.
ㄴ. 집합물에 대해서도 양도담보권을 설정할 수 있다.
ㄷ. 무주(無主)의 부동산에도 선점이 인정된다.
ㄹ. 하천·공원은 공용물이다.
ㅁ. 1필의 토지의 일부에 대하여는 저당권을 설정할 수 없다.
1. ㄱ, ㄷ
2. ㄷ, ㄹ
3. ㄹ, ㅁ
4. ㄱ, ㄴ, ㅁ
5. ㄴ, ㄹ, ㅁ
정답 4번
해설. ④ ㄱ. 저당권의 효력은 저당부동산의 종물에 미친다(민법 제358조). ㄴ. 판례는 재고상품·양식어류 등 집합물에 대한 양도담보를 인정한다. ㅁ. 저당권은 등기로 공시되어야 하므로 분필하지 않은 1필 토지의 일부에는 설정할 수 없다.
ㄷ. 무주의 부동산은 국유이므로(제252조 제2항) 선점할 수 없다. ㄹ. 하천·공원은 일반 공중의 사용에 제공되는 공공용물이며, 관공서 청사처럼 행정주체가 사용하는 공용물이 아니다.
ㄷ. 무주의 부동산은 국유이므로(제252조 제2항) 선점할 수 없다. ㄹ. 하천·공원은 일반 공중의 사용에 제공되는 공공용물이며, 관공서 청사처럼 행정주체가 사용하는 공용물이 아니다.
광고
회계원리
41번
다음 설명 중 옳지 않은 것은?
1. 일반목적재무보고의 목적은 현재 및 잠재적 투자자, 대여자와 그 밖의 채권자가 기업에 자원을 제공하는 것에 관한 의사결정을 할 때 유용한 재무정보를 제공하는 것이다.
2. 유용한 재무정보의 근본적 질적 특성은 목적적합성과 표현충실성이다.
3. 분기별 재무제표는 연간 재무제표에 비해 재무보고의 적시성을 높이게 된다.
4. 재무제표를 작성하고 표시할 책임은 기업실체의 경영자에게 있다.
5. 재무상태표, 포괄손익계산서, 현금흐름표는 모두 발생기준에 따라 작성된다.
정답 5번
해설. ⑤ 현금흐름표는 현금의 유입과 유출을 기준으로 작성하므로 발생기준으로 작성되지 않는다(K-IFRS 제1001호: 현금흐름 정보를 제외하고 발생기준 적용).
① 일반목적재무보고의 목적에 관한 개념체계의 설명이다. ② 근본적 질적 특성은 목적적합성과 표현충실성이다. ③ 분기(중간)재무제표는 정보를 더 자주 제공하여 적시성을 높인다. ④ 재무제표의 작성과 표시에 대한 책임은 경영진에게 있다.
※ 현행 K-IFRS 기준에 맞게 보기를 고쳤다.
① 일반목적재무보고의 목적에 관한 개념체계의 설명이다. ② 근본적 질적 특성은 목적적합성과 표현충실성이다. ③ 분기(중간)재무제표는 정보를 더 자주 제공하여 적시성을 높인다. ④ 재무제표의 작성과 표시에 대한 책임은 경영진에게 있다.
※ 현행 K-IFRS 기준에 맞게 보기를 고쳤다.
42번
다음 중 사채의 회계처리에 대한 설명으로 옳지 않은 것은?
1. 사채할인발행차금은 사채의 차감계정이다.
2. 사채할증발행차금을 유효이자율법으로 환입하는 경우 사채이자비용은 매년 증가한다.
3. 사채할인발행차금을 유효이자율법으로 상각하는 경우 사채이자비용은 매년 증가한다.
4. 사채발행차금을 유효이자율법으로 상각(환입)하는 경우 기초 장부금액에 대한 이자비용의 비율은 매년 동일하다.
5. 사채할증발행차금을 유효이자율법으로 환입하는 경우 그 환입액은 매년 증가한다.
정답 2번
해설. ② 할증발행 사채는 할증발행차금 환입으로 장부금액이 매년 감소하므로, 장부금액 × 유효이자율로 계산하는 이자비용도 매년 감소한다.
① 사채할인발행차금은 사채에서 차감하는 계정이다. ③ 할인발행 시 장부금액이 매년 증가하므로 이자비용도 증가한다. ④ 이자비용 = 기초 장부금액 × 유효이자율이므로 그 비율은 매년 같다. ⑤ 환입액 = 표시이자 − 이자비용이고 이자비용이 매년 감소하므로 환입액은 매년 증가한다.
① 사채할인발행차금은 사채에서 차감하는 계정이다. ③ 할인발행 시 장부금액이 매년 증가하므로 이자비용도 증가한다. ④ 이자비용 = 기초 장부금액 × 유효이자율이므로 그 비율은 매년 같다. ⑤ 환입액 = 표시이자 − 이자비용이고 이자비용이 매년 감소하므로 환입액은 매년 증가한다.
43번
다음 중 회계정책, 회계추정치 변경과 오류에 관한 한국채택국제회계기준의 내용으로 옳지 않은 것은?
1. 회계추정치의 변경은 전진적으로 처리하고, 회계정책의 변경은 소급적용함을 원칙으로 한다.
2. 현금주의로 회계처리한 것을 발생주의로 변경한 것은 회계정책의 변경이다.
3. 회계정책의 변경과 회계추정치의 변경을 구분하는 것이 어려운 경우에는 회계추정치의 변경으로 본다.
4. 감가상각 대상자산의 내용연수 변경은 회계추정치의 변경이다.
5. 한국채택국제회계기준에서 요구하여 회계정책을 변경하는 기업은 변경의 정당성을 별도로 입증하지 않아도 된다.
정답 2번
해설. ② 현금주의로 회계처리한 것을 발생주의로 바꾸는 것은 인정되지 않는 회계처리를 바로잡는 것이므로 회계정책의 변경이 아니라 오류수정이다(K-IFRS 제1008호).
① 추정치 변경은 전진적으로, 회계정책 변경은 원칙적으로 소급적용한다. ③ 구분하기 어려우면 회계추정치의 변경으로 본다. ④ 내용연수·잔존가치·감가상각방법의 변경은 회계추정치의 변경이다. ⑤ 기준서가 요구하는 변경은 자발적 변경과 달리 정당성을 입증할 필요가 없다.
※ 현행 K-IFRS 기준에 맞게 용어를 고쳤다.
① 추정치 변경은 전진적으로, 회계정책 변경은 원칙적으로 소급적용한다. ③ 구분하기 어려우면 회계추정치의 변경으로 본다. ④ 내용연수·잔존가치·감가상각방법의 변경은 회계추정치의 변경이다. ⑤ 기준서가 요구하는 변경은 자발적 변경과 달리 정당성을 입증할 필요가 없다.
※ 현행 K-IFRS 기준에 맞게 용어를 고쳤다.
44번
(주)서울(회계기간 1.1~12.31)은 2007년에 발생한 사건으로 인하여 손해배상소송에 피소되었으며, 기말 현재 확정판결은 나지 않은 상태이다. (주)서울은 이 소송에서 패소가능성이 매우 높고, 배상금은 10억원이 될 것으로 신뢰성 있게 추정된다. (주)서울은 2007년 재무제표에 이를 어떻게 보고해야 하는가? (단, 주석공시는 고려하지 않음)
1. 손실 10억원을 포괄손익계산서(당기손익)에, 충당부채 10억원을 재무상태표에 보고한다.
2. 확정판결이 나지 않았기 때문에 아무런 회계처리도 하지 않는다.
3. 자본조정으로 10억원만 재무상태표에 보고한다.
4. 자본조정 차감항목으로 10억원과 부채 10억원을 재무상태표에 보고한다.
5. 기타포괄손익누계액으로 10억원만 포괄손익계산서에 보고한다.
정답 1번
해설. ① 과거사건(2007년 사건)으로 현재의무가 있고, 자원 유출 가능성이 높으며, 금액을 신뢰성 있게 추정할 수 있으므로 충당부채 인식요건을 모두 충족한다(K-IFRS 제1037호). 따라서 손실(비용) 10억원을 당기손익에 인식하고 충당부채 10억원을 재무상태표에 보고한다.
② 확정판결 전이라도 인식요건을 충족하면 인식한다. ③·④ 소송손실은 자본조정 항목이 아니다. ⑤ 기타포괄손익 항목이 아니라 당기손익 항목이다.
② 확정판결 전이라도 인식요건을 충족하면 인식한다. ③·④ 소송손실은 자본조정 항목이 아니다. ⑤ 기타포괄손익 항목이 아니라 당기손익 항목이다.
45번
다음 중 충당부채, 우발부채 및 우발자산에 관한 한국채택국제회계기준의 내용으로 옳지 않은 것은?
1. 충당부채의 명목가액과 현재가치의 차이가 중요한 경우는 현재가치로 평가한다.
2. 우발부채는 부채의 인식기준을 충족시키지 못하므로 부채로 인식하지 아니한다.
3. 자원의 유출가능성이 매우 높더라도 우발부채로 주석공시하는 경우가 존재한다.
4. 충당부채는 재무제표에 보고되는 부채이다.
5. 우발자산은 미래에 자산으로 확정되기 전이라도 자산으로 인식할 수 있다.
정답 5번
해설. ⑤ 우발자산은 재무제표에 자산으로 인식하지 않는다. 경제적 효익의 유입 가능성이 높으면 주석으로 공시하고, 유입이 사실상 확실해진 때에만 자산으로 인식한다(K-IFRS 제1037호).
① 화폐의 시간가치 영향이 중요하면 현재가치로 평가한다. ② 우발부채는 부채로 인식하지 않는다. ③ 유출 가능성이 높아도 금액을 신뢰성 있게 추정할 수 없는 극히 드문 경우에는 우발부채로 주석공시한다. ④ 충당부채는 재무제표에 인식하는 부채이다.
① 화폐의 시간가치 영향이 중요하면 현재가치로 평가한다. ② 우발부채는 부채로 인식하지 않는다. ③ 유출 가능성이 높아도 금액을 신뢰성 있게 추정할 수 없는 극히 드문 경우에는 우발부채로 주석공시한다. ④ 충당부채는 재무제표에 인식하는 부채이다.
46번
다음은 (주)한국(회계기간 1.1~12.31)의 2007년도 회계자료이다. (주)한국의 2007년 총매출액은?
| 기초재고자산 | ₩100,000 | 기말재고자산 | ₩50,000 |
| 당기총매입액 | ₩300,000 | 매출총이익 | ₩50,000 |
| 매출환입액 | ₩20,000 | 매입환출액 | ₩30,000 |
1. ₩320,000
2. ₩340,000
3. ₩370,000
4. ₩390,000
5. ₩400,000
정답 4번
해설. ④ 풀이: 순매입액 → 매출원가 → 순매출액 → 총매출액 순으로 구한다.
순매입액 = 300,000 − 30,000 = ₩270,000
매출원가 = 100,000 + 270,000 − 50,000 = ₩320,000
순매출액 = 매출원가 + 매출총이익 = 320,000 + 50,000 = ₩370,000
총매출액 = 순매출액 + 매출환입액 = 370,000 + 20,000 = ₩390,000
순매입액 = 300,000 − 30,000 = ₩270,000
매출원가 = 100,000 + 270,000 − 50,000 = ₩320,000
순매출액 = 매출원가 + 매출총이익 = 320,000 + 50,000 = ₩370,000
총매출액 = 순매출액 + 매출환입액 = 370,000 + 20,000 = ₩390,000
47번
(주)진천(회계기간 1.1~12.31)은 1월 1일에 액면금액 ₩10,000의 사채(만기 3년, 표시이자율 연 8%, 이자지급일 매년 12월 31일) 1,000매를 발행 즉시 판매하였다. 발행일 현재 유효이자율은 연 10%이다. 이 사채의 단위당 발행가격은? (단, 다음의 현재가치표를 이용하고 소수점 이하는 버림)
| 단일금액 ₩1의 현재가치 (기간수) | 8% | 10% |
|---|---|---|
| 3 | 0.7938 | 0.7513 |
| 정상연금 ₩1의 현재가치 (기간수) | 8% | 10% |
|---|---|---|
| 3 | 2.5771 | 2.4868 |
1. ₩9,502
2. ₩9,612
3. ₩9,927
4. ₩10,000
5. ₩10,037
정답 1번
해설. ① 풀이: 발행가격 = 액면금액의 현재가치 + 표시이자의 현재가치(유효이자율 10% 적용)
액면금액의 현재가치 = 10,000 × 0.7513 = ₩7,513
표시이자(10,000 × 8% = ₩800)의 현재가치 = 800 × 2.4868 = ₩1,989.44
발행가격 = 7,513 + 1,989.44 = 9,502.44 → ₩9,502(소수점 이하 버림)
표시이자율(8%)이 유효이자율(10%)보다 낮으므로 할인발행된다.
액면금액의 현재가치 = 10,000 × 0.7513 = ₩7,513
표시이자(10,000 × 8% = ₩800)의 현재가치 = 800 × 2.4868 = ₩1,989.44
발행가격 = 7,513 + 1,989.44 = 9,502.44 → ₩9,502(소수점 이하 버림)
표시이자율(8%)이 유효이자율(10%)보다 낮으므로 할인발행된다.
48번
(주)자격(회계기간 1.1~12.31)은 2007년 7월 1일에 액면금액 ₩100,000의 사채(표시이자율 연 12%, 2년 만기)를 ₩103,466에 발행하였다. 이자지급일은 매년 6월 30일이며, 유효이자율은 연 10%이다. 유효이자율법으로 사채발행차금을 상각(환입)하고 있는 (주)자격이 12월 31일로 종료하는 2007년도 포괄손익계산서에 보고할 사채이자비용은? (단, 소수점 이하는 버림)
1. ₩4,400
2. ₩5,000
3. ₩5,173
4. ₩6,207
5. ₩10,346
정답 3번
해설. ③ 풀이: 이자비용 = 기초 장부금액 × 유효이자율 × 경과기간
2007.7.1~12.31(6개월) 이자비용 = 103,466 × 10% × 6/12 = 5,173.3 → ₩5,173
참고로 같은 기간 표시이자는 100,000 × 12% × 6/12 = ₩6,000이고, 차액 ₩827이 사채할증발행차금 환입액이다.
2007.7.1~12.31(6개월) 이자비용 = 103,466 × 10% × 6/12 = 5,173.3 → ₩5,173
참고로 같은 기간 표시이자는 100,000 × 12% × 6/12 = ₩6,000이고, 차액 ₩827이 사채할증발행차금 환입액이다.
49번
(주)한강(회계기간 1.1~12.31)이 보고한 2007년도의 영업활동현금흐름은 ₩2,000이다. 다음의 관련 자료를 이용하여 2007년도 당기순이익을 계산하면 얼마인가?
• 재고자산 감소액 ₩100
• 감가상각비 ₩150
• 매출채권(순액) 증가액 ₩200
• 유형자산처분이익 ₩100
• 재고자산 감소액 ₩100
• 감가상각비 ₩150
• 매출채권(순액) 증가액 ₩200
• 유형자산처분이익 ₩100
1. ₩2,050
2. ₩2,100
3. ₩2,150
4. ₩2,200
5. ₩2,250
정답 1번
해설. ① 풀이(간접법): 영업활동현금흐름 = 당기순이익 + 감가상각비 − 유형자산처분이익 + 재고자산 감소 − 매출채권 증가
2,000 = 당기순이익 + 150 − 100 + 100 − 200
2,000 = 당기순이익 − 50
당기순이익 = ₩2,050
2,000 = 당기순이익 + 150 − 100 + 100 − 200
2,000 = 당기순이익 − 50
당기순이익 = ₩2,050
50번
(주)독도(회계기간 1.1~12.31)는 2007년 1월 5일에 자기주식 100주를 주당 ₩6,000에 취득하였다. 2007년 3월 5일에는 위의 자기주식 중에서 30주를 주당 ₩6,500에 재발행하였다. (주)독도가 재발행시 회계처리로 옳은 것은? (단, 주당 액면금액은 ₩5,000임)
1. (차) 현금 195,000 (대) 자기주식 180,000, 자기주식처분이익 15,000
2. (차) 현금 195,000 (대) 보통주자본금 150,000, 주식발행초과금 45,000
3. (차) 현금 195,000 (대) 자기주식 180,000, 주식발행초과금 15,000
4. (차) 현금 195,000 (대) 자기주식 195,000
5. (차) 현금 195,000 (대) 보통주자본금 195,000
정답 1번
해설. ① 풀이: 자기주식은 취득원가로 기록하고, 재발행가액과 취득원가의 차이는 자기주식처분이익(자본잉여금)으로 처리한다.
재발행가액 = 30주 × 6,500 = ₩195,000
자기주식 원가 = 30주 × 6,000 = ₩180,000
자기주식처분이익 = 195,000 − 180,000 = ₩15,000
② 신주발행 분개이다. ③ 차액은 주식발행초과금이 아니다. ④·⑤ 원가와 처분가의 차이를 구분하지 않았다.
재발행가액 = 30주 × 6,500 = ₩195,000
자기주식 원가 = 30주 × 6,000 = ₩180,000
자기주식처분이익 = 195,000 − 180,000 = ₩15,000
② 신주발행 분개이다. ③ 차액은 주식발행초과금이 아니다. ④·⑤ 원가와 처분가의 차이를 구분하지 않았다.
51번
건설계약에서 수행의무를 기간에 걸쳐 이행하는 경우 원가기준 투입법으로 진행률을 측정한다. 다음 중 진행률 계산에 포함되는(진행률에 영향을 미치는) 항목은?
1. 수주비
2. 토지의 취득원가
3. 공사현장 근로자의 직접노무원가
4. 이주대여비 관련 순이자비용
5. 자본화대상 금융비용
정답 3번
해설. ③ 원가기준 투입법은 수행의무 이행(공사 진척)에 기여한 원가의 비율로 진행률을 측정하므로, 공사에 직접 투입된 현장 근로자의 직접노무원가는 누적발생원가에 포함되어 진행률에 영향을 준다(K-IFRS 제1115호).
① 수주비(계약체결 증분원가)는 별도 자산으로 인식하며 진척을 나타내지 않는다. ② 토지의 취득원가, ④ 이주비 대여 관련 순이자비용, ⑤ 금융비용은 공사 진척에 기여하는 원가가 아니므로 진행률 계산에서 제외한다.
※ 현행 K-IFRS 기준에 맞게 문제와 보기를 고쳤다.
① 수주비(계약체결 증분원가)는 별도 자산으로 인식하며 진척을 나타내지 않는다. ② 토지의 취득원가, ④ 이주비 대여 관련 순이자비용, ⑤ 금융비용은 공사 진척에 기여하는 원가가 아니므로 진행률 계산에서 제외한다.
※ 현행 K-IFRS 기준에 맞게 문제와 보기를 고쳤다.
52번
다음은 (주)삼영(회계기간 1.1~12.31)의 확정급여채무에 관한 자료이다. 제2회계연도에 (주)삼영이 포괄손익계산서에 보고한 퇴직급여가 ₩14,600,000일 때 기중 퇴직금 지급액은? (단, 사외적립자산은 없고 재측정요소는 발생하지 않았다고 가정함)
| 연도 | 기말 확정급여채무 | 기중 퇴직금 지급액 |
|---|---|---|
| 제1회계연도(회사설립연도) | ₩35,000,000 | - |
| 제2회계연도 | ₩40,000,000 | (₩ ?) |
1. ₩9,600,000
2. ₩16,400,000
3. ₩25,400,000
4. ₩30,400,000
5. ₩35,000,000
정답 1번
해설. ① 풀이: 확정급여채무 계정에서 기초 + 퇴직급여(당기 비용) − 지급액 = 기말 이다.
35,000,000 + 14,600,000 − 지급액 = 40,000,000
지급액 = 49,600,000 − 40,000,000 = ₩9,600,000
사외적립자산과 재측정요소가 없으므로 당기 비용으로 인식한 퇴직급여가 확정급여채무 증가액과 같다.
35,000,000 + 14,600,000 − 지급액 = 40,000,000
지급액 = 49,600,000 − 40,000,000 = ₩9,600,000
사외적립자산과 재측정요소가 없으므로 당기 비용으로 인식한 퇴직급여가 확정급여채무 증가액과 같다.
53번
다음 중 금융자산의 분류와 측정에 관한 한국채택국제회계기준의 내용으로 옳은 것은?
1. 금융자산은 단기보유금융자산, 중기보유금융자산, 장기보유금융자산 중 하나로 분류한다.
2. 당기손익-공정가치 측정 금융자산은 상각후원가로 평가한다.
3. 상각후원가 측정 금융자산은 공정가치로 평가하여 재무상태표에 표시한다.
4. 금융자산은 어떠한 경우에도 재분류할 수 없다.
5. 당기손익-공정가치 측정 금융자산의 평가손익은 당기손익으로 처리한다.
정답 5번
해설. ⑤ 당기손익-공정가치(FVPL) 측정 금융자산은 보고기간 말 공정가치로 평가하고 평가손익을 당기손익으로 인식한다(K-IFRS 제1109호).
① 금융자산은 사업모형과 계약상 현금흐름 특성에 따라 상각후원가, 기타포괄손익-공정가치, 당기손익-공정가치 측정 금융자산으로 분류한다. ② FVPL 금융자산은 공정가치로 측정한다. ③ 상각후원가 측정 금융자산은 유효이자율법에 따른 상각후원가로 측정한다. ④ 사업모형을 변경하는 경우에는 채무상품을 재분류한다.
※ 현행 K-IFRS 기준에 맞게 문제와 보기를 고쳤다.
① 금융자산은 사업모형과 계약상 현금흐름 특성에 따라 상각후원가, 기타포괄손익-공정가치, 당기손익-공정가치 측정 금융자산으로 분류한다. ② FVPL 금융자산은 공정가치로 측정한다. ③ 상각후원가 측정 금융자산은 유효이자율법에 따른 상각후원가로 측정한다. ④ 사업모형을 변경하는 경우에는 채무상품을 재분류한다.
※ 현행 K-IFRS 기준에 맞게 문제와 보기를 고쳤다.
54번
다음 중 한국채택국제회계기준에 따라 재무제표에 무형자산으로 보고되는 것은?
1. 연구단계에서 발생한 지출
2. 개발단계에서 발생한 지출 중 자산인식 요건을 충족하지 못한 경상개발비
3. 내부적으로 창출된 영업권
4. 내부적으로 창출된 브랜드
5. 유상으로 취득한 특허권
정답 5번
해설. ⑤ 외부에서 유상으로 취득한 특허권은 식별가능하고 통제하며 미래경제적효익이 있으므로 무형자산으로 인식한다(K-IFRS 제1038호).
① 연구단계 지출은 발생 시 비용으로 처리한다. ② 자산인식 요건을 충족하지 못한 개발단계 지출(경상개발비)은 비용이다. ③ 내부적으로 창출한 영업권과 ④ 내부적으로 창출한 브랜드는 원가를 신뢰성 있게 측정할 수 없어 무형자산으로 인식하지 않는다.
① 연구단계 지출은 발생 시 비용으로 처리한다. ② 자산인식 요건을 충족하지 못한 개발단계 지출(경상개발비)은 비용이다. ③ 내부적으로 창출한 영업권과 ④ 내부적으로 창출한 브랜드는 원가를 신뢰성 있게 측정할 수 없어 무형자산으로 인식하지 않는다.
55번
(주)한라는 건물과 토지를 일괄 취득하고 ₩110,000을 지급하였다. 취득 당시 건물의 공정가치는 ₩20,000이고, 토지의 공정가치는 ₩80,000이다. 건물과 토지의 취득원가는 각각 얼마인가? (순서대로 건물, 토지)
1. ₩0, ₩110,000
2. ₩22,000, ₩88,000
3. ₩55,000, ₩55,000
4. ₩88,000, ₩22,000
5. ₩110,000, ₩0
정답 2번
해설. ② 풀이: 일괄구입한 자산의 취득원가는 공정가치 비율로 배분한다.
공정가치 합계 = 20,000 + 80,000 = ₩100,000
건물 = 110,000 × 20,000/100,000 = ₩22,000
토지 = 110,000 × 80,000/100,000 = ₩88,000
공정가치 합계 = 20,000 + 80,000 = ₩100,000
건물 = 110,000 × 20,000/100,000 = ₩22,000
토지 = 110,000 × 80,000/100,000 = ₩88,000
56번
(주)삼원건설(회계기간 1.1~12.31)은 2005년 1월 1일 ₩400,000에 취득한 건설장비(내용연수 4년, 잔존가치 ₩40,000)를 2007년 6월 30일에 ₩150,000에 처분하였다. (주)삼원건설은 정액법에 의해 건설장비를 감가상각하였다면, 동 건설장비의 처분과 관련된 처분손익은?
1. 처분이익 ₩20,000
2. 처분이익 ₩110,000
3. 처분손실 ₩25,000
4. 처분손실 ₩70,000
5. 처분손실 ₩250,000
정답 3번
해설. ③ 풀이: 연 감가상각비 = (400,000 − 40,000) ÷ 4 = ₩90,000
2005.1.1~2007.6.30(2.5년) 감가상각누계액 = 90,000 × 2.5 = ₩225,000
처분 시 장부금액 = 400,000 − 225,000 = ₩175,000
처분손익 = 150,000 − 175,000 = −₩25,000 → 처분손실 ₩25,000
2005.1.1~2007.6.30(2.5년) 감가상각누계액 = 90,000 × 2.5 = ₩225,000
처분 시 장부금액 = 400,000 − 225,000 = ₩175,000
처분손익 = 150,000 − 175,000 = −₩25,000 → 처분손실 ₩25,000
57번
(주)태백은 임대목적으로 보유하고 있는 양평아파트에 엘리베이터를 새로 설치하고, 설치업자에게 5억원을 지급하였다. 이러한 엘리베이터의 설치로 양평아파트의 임대율과 임대료가 중요하게 증가한다면, 설치업자에게 지급된 현금과 관련된 설명으로 옳은 것은?
1. 자본적 지출이므로 양평아파트의 장부금액에 포함시킨다.
2. 자본적 지출이므로 수선ㆍ유지비용으로 계상한다.
3. 수익적 지출이므로 양평아파트의 장부금액에서 차감한다.
4. 수익적 지출이므로 수선ㆍ유지비용으로 계상한다.
5. 수익적 지출이므로 임대료에서 설치비용을 차감한다.
정답 1번
해설. ① 엘리베이터 설치로 임대율과 임대료가 중요하게 증가하는 등 미래경제적효익이 증가하고 원가를 신뢰성 있게 측정할 수 있으므로, 이 지출은 자본적 지출로서 해당 부동산(임대목적이므로 투자부동산)의 장부금액에 포함한다(K-IFRS 제1040호·제1016호의 후속원가 인식).
② 자본적 지출은 비용(수선·유지비)으로 처리하지 않는다. ③·④·⑤ 효익을 증가시키는 지출이므로 수익적 지출이 아니다.
② 자본적 지출은 비용(수선·유지비)으로 처리하지 않는다. ③·④·⑤ 효익을 증가시키는 지출이므로 수익적 지출이 아니다.
58번
다음은 (주)서울의 2007년 1월 동안 상품 갑에 대한 기록이다. 이동평균법을 적용한 경우 2007년 1월 31일 현재 상품 갑의 단위당 기말재고액은?
| 일자 | 내용 | 수량 | 단위당 매입가격 | 단위당 판매가격 |
|---|---|---|---|---|
| 1. 1 | 기초재고 | 800개 | ₩2,000 | - |
| 1. 13 | 판매 | 600개 | - | ₩3,000 |
| 1. 27 | 매입 | 800개 | ₩2,400 | - |
1. ₩2,000
2. ₩2,080
3. ₩2,200
4. ₩2,320
5. ₩2,400
정답 4번
해설. ④ 풀이: 이동평균법은 매입할 때마다 평균단가를 다시 계산한다.
1.13 판매 후 잔량 = 800 − 600 = 200개, 금액 = 200 × 2,000 = ₩400,000
1.27 매입 = 800 × 2,400 = ₩1,920,000
새 평균단가 = (400,000 + 1,920,000) ÷ (200 + 800) = 2,320,000 ÷ 1,000 = ₩2,320
1.13 판매 후 잔량 = 800 − 600 = 200개, 금액 = 200 × 2,000 = ₩400,000
1.27 매입 = 800 × 2,400 = ₩1,920,000
새 평균단가 = (400,000 + 1,920,000) ÷ (200 + 800) = 2,320,000 ÷ 1,000 = ₩2,320
59번
다음 중 재고자산에 관한 한국채택국제회계기준의 내용으로 옳은 것은?
1. 재고자산은 취득원가와 순실현가능가치 중 높은 금액으로 재무상태표에 표시한다.
2. 재고자산을 저가법으로 평가하는 경우 상품의 시가는 현행대체원가이다.
3. 재고자산을 저가법으로 평가하는 경우 총액기준으로 적용한다.
4. 정상적으로 발생한 재고자산의 감모손실은 영업외비용으로 분류한다.
5. 재고자산은 이를 판매하여 수익을 인식한 기간에 매출원가로 인식한다.
정답 5번
해설. ⑤ 재고자산을 판매하여 수익을 인식한 기간에 그 장부금액을 비용(매출원가)으로 인식한다(K-IFRS 제1002호).
① 취득원가와 순실현가능가치 중 낮은 금액으로 측정한다. ② 상품의 시가는 순실현가능가치이며, 현행대체원가는 원재료에 적용할 수 있다. ③ 저가법은 항목별로 적용하는 것이 원칙이며 총액기준은 허용되지 않는다. ④ 정상적인 감모손실은 매출원가에 포함하는 것이 일반적이며 영업외비용으로 분류하지 않는다.
① 취득원가와 순실현가능가치 중 낮은 금액으로 측정한다. ② 상품의 시가는 순실현가능가치이며, 현행대체원가는 원재료에 적용할 수 있다. ③ 저가법은 항목별로 적용하는 것이 원칙이며 총액기준은 허용되지 않는다. ④ 정상적인 감모손실은 매출원가에 포함하는 것이 일반적이며 영업외비용으로 분류하지 않는다.
60번
(주)한라(회계기간 1.1~12.31)는 2007년 1월 3일 (주)태백이 발행한 사채 100좌를 단위당 ₩310에 취득하고, 기타포괄손익-공정가치 측정 금융자산(이하 FVOCI금융자산)으로 분류하였다. 이 사채의 2007년 12월 31일 현재 공정가치는 단위당 ₩370이다. (주)한라가 2008년 1월 5일에 보유하고 있던 사채 전량을 ₩35,000에 처분할 경우 처분 시 회계처리로 옳은 것은? (단, 2007년 12월 31일에 적절한 회계처리를 하였고, 이자와 할인액 상각 및 법인세 효과는 고려하지 않으며, 처분 시 회계처리는 하나의 분개로 나타냄) (순서대로 차변, 대변)
1. 현금 35,000 / FVOCI금융자산 35,000
2. 현금 35,000 / FVOCI금융자산 31,000, 금융자산처분이익 4,000
3. 현금 35,000, 금융자산처분손실 2,000 / FVOCI금융자산 37,000
4. 현금 35,000, FVOCI금융자산평가이익 4,000 / FVOCI금융자산 35,000, 금융자산처분이익 4,000
5. 현금 35,000, FVOCI금융자산평가이익 6,000 / FVOCI금융자산 37,000, 금융자산처분이익 4,000
정답 5번
해설. ⑤ 풀이: FVOCI 채무상품은 처분 시 기타포괄손익누계액(평가이익)을 당기손익으로 재분류한다(K-IFRS 제1109호).
취득원가 = 100 × 310 = ₩31,000, 2007년 말 장부금액 = 100 × 370 = ₩37,000
평가이익(기타포괄손익) = 37,000 − 31,000 = ₩6,000
처분이익 = 처분가 − 취득원가 = 35,000 − 31,000 = ₩4,000
분개: (차) 현금 35,000, FVOCI금융자산평가이익 6,000 (대) FVOCI금융자산 37,000, 금융자산처분이익 4,000
※ 현행 K-IFRS 기준에 맞게 문제와 보기를 고쳤다.
취득원가 = 100 × 310 = ₩31,000, 2007년 말 장부금액 = 100 × 370 = ₩37,000
평가이익(기타포괄손익) = 37,000 − 31,000 = ₩6,000
처분이익 = 처분가 − 취득원가 = 35,000 − 31,000 = ₩4,000
분개: (차) 현금 35,000, FVOCI금융자산평가이익 6,000 (대) FVOCI금융자산 37,000, 금융자산처분이익 4,000
※ 현행 K-IFRS 기준에 맞게 문제와 보기를 고쳤다.
61번
다음 중 유동비율이 낮아지는 경우는? (단, 각 상황은 독립적이며 다른 조건은 동일하다고 가정함)
1. 토지와 건물을 교환하였다.
2. 영업용 차량을 현금을 받고 매각하였다.
3. 현금을 주고 기계장치를 구입하였다.
4. 일부 상품을 시송품으로 발송하였다.
5. 자본잉여금으로 무상증자를 실시하였다.
정답 3번
해설. ③ 현금(유동자산)을 지급하고 기계장치(비유동자산)를 취득하면 유동자산만 감소하므로 유동비율(유동자산 ÷ 유동부채)이 낮아진다.
① 토지와 건물의 교환은 비유동자산 간 교환이므로 변동이 없다. ② 차량(비유동자산)을 팔고 현금을 받으면 유동자산이 증가하여 유동비율이 높아진다. ④ 시송품은 매입의사 표시 전까지 발송자의 재고자산이므로 변동이 없다. ⑤ 무상증자는 자본 내부의 대체이므로 변동이 없다.
① 토지와 건물의 교환은 비유동자산 간 교환이므로 변동이 없다. ② 차량(비유동자산)을 팔고 현금을 받으면 유동자산이 증가하여 유동비율이 높아진다. ④ 시송품은 매입의사 표시 전까지 발송자의 재고자산이므로 변동이 없다. ⑤ 무상증자는 자본 내부의 대체이므로 변동이 없다.
62번
다음 중 현행 재무보고를 위한 개념체계에서 재무제표의 기본가정으로 규정하고 있는 것은?
1. 계속기업
2. 기업실체
3. 기간별 보고
4. 목적적합성
5. 표현충실성
정답 1번
해설. ① 현행 재무보고를 위한 개념체계는 재무제표의 기본가정으로 계속기업 가정을 규정한다. 즉 기업이 예측 가능한 미래에 영업을 계속할 것이라는 가정 아래 재무제표를 작성한다.
② 기업실체와 ③ 기간별 보고는 과거 기준에서 기본가정으로 보았으나 현행 개념체계에서는 기본가정이 아니다(보고기업·보고기간 개념으로 설명). ④ 목적적합성과 ⑤ 표현충실성은 유용한 재무정보의 근본적 질적 특성이다.
※ 현행 K-IFRS 개념체계에 맞게 문제와 보기를 고쳤다.
② 기업실체와 ③ 기간별 보고는 과거 기준에서 기본가정으로 보았으나 현행 개념체계에서는 기본가정이 아니다(보고기업·보고기간 개념으로 설명). ④ 목적적합성과 ⑤ 표현충실성은 유용한 재무정보의 근본적 질적 특성이다.
※ 현행 K-IFRS 개념체계에 맞게 문제와 보기를 고쳤다.
63번
(주)경기(회계기간 1.1~12.31)는 2007년말 매출채권 ₩370,000에 대하여 경과기간별로 분류한 후 다음과 같이 회수가능성을 추정하였다. 기말 현재 수정전 손실충당금 잔액은 ₩2,700이다. 연령분석법을 적용할 경우 기말수정분개로 옳은 것은?
| 매출채권 연령 | 금액 | 회수가능성 |
|---|---|---|
| 30일 이하 | ₩70,000 | 99% |
| 31일부터 60일 이하 | ₩100,000 | 98% |
| 61일부터 90일 이하 | ₩200,000 | 95% |
| 계 | ₩370,000 | - |
1. (차) 대손상각비 700, (대) 손실충당금 700
2. (차) 대손상각비 2,000, (대) 손실충당금 2,000
3. (차) 대손상각비 10,000, (대) 손실충당금 10,000
4. (차) 대손상각비 12,700, (대) 손실충당금 12,700
5. (차) 대손상각비 25,400, (대) 손실충당금 25,400
정답 3번
해설. ③ 풀이: 기말 손실충당금 = Σ(연령별 금액 × 회수불능률)
70,000 × 1% = ₩700
100,000 × 2% = ₩2,000
200,000 × 5% = ₩10,000
필요 잔액 = 700 + 2,000 + 10,000 = ₩12,700
추가 설정액 = 12,700 − 2,700(수정전 잔액) = ₩10,000
분개: (차) 대손상각비 10,000 (대) 손실충당금 10,000
70,000 × 1% = ₩700
100,000 × 2% = ₩2,000
200,000 × 5% = ₩10,000
필요 잔액 = 700 + 2,000 + 10,000 = ₩12,700
추가 설정액 = 12,700 − 2,700(수정전 잔액) = ₩10,000
분개: (차) 대손상각비 10,000 (대) 손실충당금 10,000
64번
(주)우리는 고객으로부터 받은 액면금액 ₩1,000,000의 이자부어음(6개월 만기, 표시이자율 연 10%)을 만기일 3개월 전에 할인율 연 12%로 대한은행에서 할인받았다. (주)우리의 현금수령액은?
1. ₩880,000
2. ₩900,000
3. ₩968,000
4. ₩1,018,500
5. ₩1,050,000
정답 4번
해설. ④ 풀이: 이자부어음은 만기가치를 기준으로 할인료를 계산한다.
만기가치 = 1,000,000 + 1,000,000 × 10% × 6/12 = ₩1,050,000
할인료 = 1,050,000 × 12% × 3/12 = ₩31,500
현금수령액 = 1,050,000 − 31,500 = ₩1,018,500
만기가치 = 1,000,000 + 1,000,000 × 10% × 6/12 = ₩1,050,000
할인료 = 1,050,000 × 12% × 3/12 = ₩31,500
현금수령액 = 1,050,000 − 31,500 = ₩1,018,500
65번
(주)동양(회계기간 1.1~12.31)이 2007년도에 취득한 당기손익-공정가치 측정 금융자산의 단위당 취득원가와 보고기간 말 공정가치는 다음과 같다. 기말 현재 재무상태표에 보고될 당기손익-공정가치 측정 금융자산은 얼마인가?
| 종목 | 수량 | 단위당 취득원가 | 단위당 보고기간 말 공정가치 |
|---|---|---|---|
| A사 보통주 | 1,500주 | ₩15 | ₩13 |
| B사 보통주 | 1,000주 | 10 | 12 |
| C사 보통주 | 1,750주 | 12 | 15 |
1. ₩3,000
2. ₩7,250
3. ₩54,750
4. ₩57,750
5. ₩60,950
정답 4번
해설. ④ 풀이: 당기손익-공정가치 측정 금융자산은 보고기간 말 공정가치로 재무상태표에 보고한다(K-IFRS 제1109호).
A사 = 1,500 × 13 = ₩19,500
B사 = 1,000 × 12 = ₩12,000
C사 = 1,750 × 15 = ₩26,250
합계 = 19,500 + 12,000 + 26,250 = ₩57,750
A사 = 1,500 × 13 = ₩19,500
B사 = 1,000 × 12 = ₩12,000
C사 = 1,750 × 15 = ₩26,250
합계 = 19,500 + 12,000 + 26,250 = ₩57,750
66번
다음은 (주)강원(회계기간 1.1~12.31)의 당좌예금잔액과 은행측 잔액의 차이 원인이다. (주)강원의 2007년 12월 31일 현재 조정 전 당좌예금잔액이 ₩2,010,000이라면, 은행측의 조정 전 잔액은?
• 회사측 미기록 은행수수료 ₩40,000
• 은행측 미기입예금 ₩250,000
• 회사측 기발행, 은행측 미인출수표 ₩400,000
• 회사측 미기록 은행수수료 ₩40,000
• 은행측 미기입예금 ₩250,000
• 회사측 기발행, 은행측 미인출수표 ₩400,000
1. ₩1,320,000
2. ₩1,900,000
3. ₩1,940,000
4. ₩2,010,000
5. ₩2,120,000
정답 5번
해설. ⑤ 풀이: 조정 후 회사 잔액과 조정 후 은행 잔액은 같아야 한다.
조정 후 회사 잔액 = 2,010,000 − 40,000(은행수수료) = ₩1,970,000
조정 후 은행 잔액 = 은행 잔액 + 250,000(미기입예금) − 400,000(미인출수표)
은행 잔액 = 1,970,000 − 250,000 + 400,000 = ₩2,120,000
조정 후 회사 잔액 = 2,010,000 − 40,000(은행수수료) = ₩1,970,000
조정 후 은행 잔액 = 은행 잔액 + 250,000(미기입예금) − 400,000(미인출수표)
은행 잔액 = 1,970,000 − 250,000 + 400,000 = ₩2,120,000
67번
다음 등식 중 옳은 것은? (단, 자본조정과 기타포괄손익누계액은 고려하지 않음)
1. 자본 = 부채-자산
2. 자산+기초이익잉여금+비용+배당 = 부채+자본금+자본잉여금+수익
3. 자산+비용+배당 = 부채+자본금+자본잉여금+기초이익잉여금+수익
4. 자산+수익+배당 = 부채+자본금+자본잉여금+기초이익잉여금+비용
5. 자산+비용 = 부채+자본금+자본잉여금+기초이익잉여금+수익+배당
정답 3번
해설. ③ 기말 자본 = 자본금 + 자본잉여금 + 기말이익잉여금이고, 기말이익잉여금 = 기초이익잉여금 + 수익 − 비용 − 배당이다. 자산 = 부채 + 자본에 대입하면 자산 = 부채 + 자본금 + 자본잉여금 + 기초이익잉여금 + 수익 − 비용 − 배당이 되고, 비용과 배당을 왼쪽으로 옮기면 ③의 등식이 된다.
① 자본 = 자산 − 부채이다. ② 기초이익잉여금이 좌변에 있어 틀리다. ④ 수익과 비용의 위치가 반대이다. ⑤ 배당은 차변(좌변) 항목이다.
① 자본 = 자산 − 부채이다. ② 기초이익잉여금이 좌변에 있어 틀리다. ④ 수익과 비용의 위치가 반대이다. ⑤ 배당은 차변(좌변) 항목이다.
68번
다음 중 한국채택국제회계기준에서 규정하고 있는 전체 재무제표에 포함되지 않는 것은?
1. 현금흐름표
2. 재무상태표
3. 자본변동표
4. 부속명세서
5. 주석
정답 4번
해설. ④ 부속명세서는 재무제표에 포함되지 않는다. K-IFRS 제1001호의 전체 재무제표는 재무상태표, 포괄손익계산서, 자본변동표, 현금흐름표, 주석(비교정보 포함)으로 구성된다.
①·②·③·⑤는 모두 전체 재무제표에 포함된다. 참고로 이익잉여금처분계산서는 K-IFRS의 재무제표가 아니며 상법 등에 따라 주석으로 공시한다.
※ 현행 K-IFRS 기준에 맞게 보기를 고쳤다.
①·②·③·⑤는 모두 전체 재무제표에 포함된다. 참고로 이익잉여금처분계산서는 K-IFRS의 재무제표가 아니며 상법 등에 따라 주석으로 공시한다.
※ 현행 K-IFRS 기준에 맞게 보기를 고쳤다.
69번
(주)대한은 매월 15일에 상품을 일괄 구매하여 판매한다. 상품 구입대금은 구입시점에 30%를 지급하며, 구입한 달의 말에 20%, 그 다음 달의 말에 40%, 또 그 다음 달의 말에 10%를 지급한다. (주)대한이 2007년 1월과 2월에 각각 ₩600,000과 ₩800,000의 상품을 구입하였다면, 3월초 상품 관련 매입채무 잔액은 얼마인가?
1. ₩126,000
2. ₩168,000
3. ₩224,000
4. ₩336,000
5. ₩460,000
정답 5번
해설. ⑤ 풀이: 3월 초까지 지급하지 않은 비율을 구한다.
1월 구입분(₩600,000): 1월 30%, 1월 말 20%, 2월 말 40% 지급 → 미지급 10% = 600,000 × 10% = ₩60,000
2월 구입분(₩800,000): 2월 30%, 2월 말 20% 지급 → 미지급 50% = 800,000 × 50% = ₩400,000
3월 초 매입채무 = 60,000 + 400,000 = ₩460,000
1월 구입분(₩600,000): 1월 30%, 1월 말 20%, 2월 말 40% 지급 → 미지급 10% = 600,000 × 10% = ₩60,000
2월 구입분(₩800,000): 2월 30%, 2월 말 20% 지급 → 미지급 50% = 800,000 × 50% = ₩400,000
3월 초 매입채무 = 60,000 + 400,000 = ₩460,000
70번
다음은 (주)대전(회계기간 1.1~12.31)의 자료이다. 2007 회계기간의 총수익은 얼마인가? (단, 2007년 중 주주와의 거래는 없었으며, 자본조정과 기타포괄손익누계액은 고려하지 않음)
• 2006년 말: 자산 ₩18,000, 부채 ₩4,000, 자본 (₩ ?)
• 2007년 말: 자산 ₩12,000, 부채 (₩ ?), 자본 ₩2,000
• 2007년도: 총수익 (₩ ?), 총비용 ₩15,000
• 2006년 말: 자산 ₩18,000, 부채 ₩4,000, 자본 (₩ ?)
• 2007년 말: 자산 ₩12,000, 부채 (₩ ?), 자본 ₩2,000
• 2007년도: 총수익 (₩ ?), 총비용 ₩15,000
1. ₩2,000
2. ₩3,000
3. ₩12,000
4. ₩14,000
5. ₩15,000
정답 2번
해설. ② 풀이: 주주와의 거래가 없으므로 자본 변동액 = 당기순이익이다.
2006년 말 자본 = 18,000 − 4,000 = ₩14,000
2007년 말 자본 = ₩2,000
당기순이익 = 2,000 − 14,000 = −₩12,000(순손실)
총수익 = 총비용 + 당기순이익 = 15,000 − 12,000 = ₩3,000
2006년 말 자본 = 18,000 − 4,000 = ₩14,000
2007년 말 자본 = ₩2,000
당기순이익 = 2,000 − 14,000 = −₩12,000(순손실)
총수익 = 총비용 + 당기순이익 = 15,000 − 12,000 = ₩3,000
71번
(주)종로(회계기간 1.1~12.31)는 임차료를 지급할 때 선급임차료로 기장한다. (주)종로의 2007년 기말 선급임차료가 기초보다 ₩9,000 감소하였다. (주)종로의 2007년 손익계산서에 보고된 임차료가 ₩416,000이라면, 2007년 중 임차료로 지급한 현금은 얼마인가?
1. ₩398,000
2. ₩407,000
3. ₩416,000
4. ₩425,000
5. ₩434,000
정답 2번
해설. ② 풀이: 선급임차료 계정에서 기초 + 현금지급 − 비용(임차료) = 기말 이다.
현금지급 = 임차료 + (기말 − 기초) = 416,000 + (−9,000) = ₩407,000
선급임차료가 ₩9,000 감소한 것은 기초 선급분이 비용으로 대체되었다는 뜻이므로 현금지급액은 비용보다 그만큼 적다.
현금지급 = 임차료 + (기말 − 기초) = 416,000 + (−9,000) = ₩407,000
선급임차료가 ₩9,000 감소한 것은 기초 선급분이 비용으로 대체되었다는 뜻이므로 현금지급액은 비용보다 그만큼 적다.
72번
감사범위 제한의 영향이 매우 중요하고 전반적이어서 감사인이 충분하고 적합한 감사증거를 획득할 수 없는 경우에 재무제표에 대한 외부감사인의 감사의견으로 옳은 것은?
1. 적정의견
2. 부적정의견
3. 의견거절
4. 중립의견
5. 한정의견
정답 3번
해설. ③ 감사범위 제한으로 충분하고 적합한 감사증거를 획득할 수 없고 그 영향이 중요하며 전반적인 경우 감사인은 의견을 표명하지 않는다(의견거절).
① 적정의견은 중요한 왜곡표시가 없는 경우이다. ② 부적정의견은 왜곡표시가 중요하고 전반적인 경우이다. ⑤ 한정의견은 왜곡표시나 범위제한의 영향이 중요하지만 전반적이지 않은 경우이다. ④ 중립의견이라는 감사의견은 없다.
① 적정의견은 중요한 왜곡표시가 없는 경우이다. ② 부적정의견은 왜곡표시가 중요하고 전반적인 경우이다. ⑤ 한정의견은 왜곡표시나 범위제한의 영향이 중요하지만 전반적이지 않은 경우이다. ④ 중립의견이라는 감사의견은 없다.
73번
(주)개성은 정상개별원가계산을 채택하고 있다. 2007년 1월 재공품 기초금액은 ₩20,000이다. 1월 중 직접재료원가 ₩80,000, 직접노무원가 ₩60,000, 제조간접원가 ₩57,000이 실제 발생하였다. 제조간접원가는 직접노무원가의 90%를 배부하고 있다. 동 기간 동안 완성품 계정으로 대체된 금액(당기제품제조원가)은 ₩204,000이다. 1월 말 현재 유일한 재공품인 ♯101에 제조간접원가가 ₩2,700 배부되었다면 ♯101의 직접재료원가는 얼마인가?
1. ₩3,000
2. ₩4,000
3. ₩4,100
4. ₩4,300
5. ₩7,300
정답 4번
해설. ④ 풀이: 정상원가계산에서는 제조간접원가를 예정배부액으로 기록한다.
예정배부액 = 60,000 × 90% = ₩54,000
총제조원가 = 20,000 + 80,000 + 60,000 + 54,000 = ₩214,000
기말재공품(#101) = 214,000 − 204,000 = ₩10,000
#101 직접노무원가 = 2,700 ÷ 0.9 = ₩3,000
#101 직접재료원가 = 10,000 − 3,000 − 2,700 = ₩4,300
예정배부액 = 60,000 × 90% = ₩54,000
총제조원가 = 20,000 + 80,000 + 60,000 + 54,000 = ₩214,000
기말재공품(#101) = 214,000 − 204,000 = ₩10,000
#101 직접노무원가 = 2,700 ÷ 0.9 = ₩3,000
#101 직접재료원가 = 10,000 − 3,000 − 2,700 = ₩4,300
74번
(주)태백의 제품생산 및 판매 관련 정보는 다음과 같다. (주)태백이 목표이익을 달성하기 위한 판매량은 몇 단위인가? (단, 법인세는 없는 것으로 가정함)
(1) 생산량별 고정비
(2) 단위당 판매가격 ₩500
(3) 변동비율 80%
(4) 목표이익 ₩50,000
(1) 생산량별 고정비
| 생산량 | 고정비 |
|---|---|
| 1,000개 이하 | ₩100,000 |
| 1,000개 초과 | ₩120,000 |
(2) 단위당 판매가격 ₩500
(3) 변동비율 80%
(4) 목표이익 ₩50,000
1. 1,300개
2. 1,500개
3. 1,700개
4. 2,000개
5. 2,500개
정답 3번
해설. ③ 풀이: 단위당 공헌이익 = 500 × (1 − 0.8) = ₩100
1,000개 이하 구간: (100,000 + 50,000) ÷ 100 = 1,500개 → 1,000개를 넘으므로 이 구간에서는 불가능
1,000개 초과 구간: (120,000 + 50,000) ÷ 100 = 1,700개 → 1,000개를 넘으므로 성립
따라서 목표이익 달성 판매량은 1,700개이다.
1,000개 이하 구간: (100,000 + 50,000) ÷ 100 = 1,500개 → 1,000개를 넘으므로 이 구간에서는 불가능
1,000개 초과 구간: (120,000 + 50,000) ÷ 100 = 1,700개 → 1,000개를 넘으므로 성립
따라서 목표이익 달성 판매량은 1,700개이다.
75번
(주)진사는 표준원가계산제도를 사용하고 있다. 2007년 8월중에 직접재료 1,500kg을 kg당 ₩50에 구입하였다. 8월의 예정생산량은 300단위이며, 실제생산량은 350단위이다. 직접재료의 가격표준은 kg당 ₩45이다. 수량차이가 ₩11,250(유리)일 때 직접재료의 수량표준은? (단, 2007년 8월 직접재료의 월초재고와 월말재고는 없음)
1. 3.6 kg
2. 4.0 kg
3. 4.9 kg
4. 5.0 kg
5. 5.4 kg
정답 4번
해설. ④ 풀이: 수량차이 = (실제사용량 − 표준허용량) × 표준가격
−11,250(유리) = (1,500 − 표준허용량) × 45
1,500 − 표준허용량 = −250 → 표준허용량 = 1,750kg
단위당 수량표준 = 1,750 ÷ 350단위(실제생산량) = 5.0kg
월초·월말 재고가 없으므로 구입량 1,500kg이 곧 사용량이다.
−11,250(유리) = (1,500 − 표준허용량) × 45
1,500 − 표준허용량 = −250 → 표준허용량 = 1,750kg
단위당 수량표준 = 1,750 ÷ 350단위(실제생산량) = 5.0kg
월초·월말 재고가 없으므로 구입량 1,500kg이 곧 사용량이다.
76번
(주)계룡은 종합원가계산을 적용하고 있다. 다음은 (주)계룡의 2007년 8월 생산관련 자료이다. 기초재공품과 기말재공품의 가공원가가 각각 70%, 40% 완성되었다. 가공원가는 공정전체에 걸쳐 균등하게 발생한다. 검사는 완성도 80%에서 이루어진다. 선입선출법을 사용할 경우 2007년 8월 가공원가의 완성품환산량은 몇 단위인가?
| 기초재공품 | 600개 |
| 당기착수량 | 2,400개 |
| 완성량 | 2,000개 |
| 공손수량 | 100개 |
| 기말재공품 | 900개 |
1. 2,020개
2. 2,260개
3. 2,360개
4. 2,440개
5. 2,460개
정답 1번
해설. ① 풀이(선입선출법, 가공원가):
기초재공품 완성분 = 600 × (1 − 0.7) = 180개
당기착수 완성분 = 2,000 − 600 = 1,400개
공손품(검사시점 80%) = 100 × 0.8 = 80개
기말재공품(40%, 검사 전) = 900 × 0.4 = 360개
완성품환산량 = 180 + 1,400 + 80 + 360 = 2,020개
기초재공품 완성분 = 600 × (1 − 0.7) = 180개
당기착수 완성분 = 2,000 − 600 = 1,400개
공손품(검사시점 80%) = 100 × 0.8 = 80개
기말재공품(40%, 검사 전) = 900 × 0.4 = 360개
완성품환산량 = 180 + 1,400 + 80 + 360 = 2,020개
77번
(주)고성의 11월 예산자료는 다음과 같다. 11월 중 기대 판매수량은 1,500개이며, 실제 판매수량은 1,800개이다. 동 기간 중 예산과 실제 단위당 공헌이익은 동일하다. 또한 고정제조원가와 고정판매비의 예산과 실제 발생액도 동일하다. 11월의 실제 영업이익은 기대 영업이익보다 얼마나 증가하는가?
| 구분 | 예산 |
|---|---|
| 매출 | ₩240,000 |
| 변동원가 | ₩142,500 |
1. ₩4,500
2. ₩12,500
3. ₩19,500
4. ₩28,500
5. ₩29,500
정답 3번
해설. ③ 풀이: 단위당 공헌이익과 고정비가 예산과 같으므로 영업이익 차이는 판매량 차이 × 단위당 공헌이익이다.
단위당 공헌이익 = (240,000 − 142,500) ÷ 1,500 = ₩65
영업이익 증가액 = (1,800 − 1,500) × 65 = ₩19,500
단위당 공헌이익 = (240,000 − 142,500) ÷ 1,500 = ₩65
영업이익 증가액 = (1,800 − 1,500) × 65 = ₩19,500
78번
(주)한강은 부품 A를 자가제조하고 있다. 연간 5,000단위의 부품 A를 자가제조시 단위당 제조원가는 다음과 같다. (주)금강은 (주)한강에게 부품 A를 단위당 ₩550에 연간 5,000단위를 납품하겠다고 제의하였다. (주)한강이 이를 수락할 경우 유휴시설을 임대하여 연간 ₩600,000의 임대수익을 얻을 수 있으며, 부품 A에 배부된 고정제조간접원가는 단위당 ₩100만큼 회피가능하다. 다음 중 옳은 것은?
| 직접재료원가 | ₩120 |
| 직접노무원가 | 150 |
| 변동제조간접원가 | 80 |
| 고정제조간접원가 | 250 |
| 계 | ₩600 |
1. 외부구입시 연간 ₩100,000만큼 이익 증가
2. 외부구입시 연간 ₩125,000만큼 이익 증가
3. 자가제조시 연간 ₩75,000만큼 이익 증가
4. 자가제조시 연간 ₩100,000만큼 이익 증가
5. 자가제조시 연간 ₩125,000만큼 이익 증가
정답 1번
해설. ① 풀이: 외부구입 시 회피가능원가와 추가수익을 비교한다.
회피가능원가 = (120 + 150 + 80 + 100) × 5,000 = 450 × 5,000 = ₩2,250,000
임대수익 = ₩600,000
외부구입원가 = 550 × 5,000 = ₩2,750,000
외부구입 시 이익 증감 = 2,250,000 + 600,000 − 2,750,000 = +₩100,000
따라서 외부구입하면 연간 ₩100,000 이익이 증가한다.
회피가능원가 = (120 + 150 + 80 + 100) × 5,000 = 450 × 5,000 = ₩2,250,000
임대수익 = ₩600,000
외부구입원가 = 550 × 5,000 = ₩2,750,000
외부구입 시 이익 증감 = 2,250,000 + 600,000 − 2,750,000 = +₩100,000
따라서 외부구입하면 연간 ₩100,000 이익이 증가한다.
79번
다음은 (주)소백의 2007년 전반기 생산활동 자료이다. 이 자료를 이용하여 고저점법을 적용할 때 단위당 변동원가가 ₩40이다. 3월의 발생원가는 얼마인가?
| 월 | 생산량 | 발생원가 |
|---|---|---|
| 1월 | 240개 | ₩14,600 |
| 2월 | 210 | 13,600 |
| 3월 | 200 | ? |
| 4월 | 230 | 14,200 |
| 5월 | 220 | 13,900 |
| 6월 | 250 | 15,000 |
1. ₩12,900
2. ₩13,000
3. ₩13,100
4. ₩13,200
5. ₩13,300
정답 2번
해설. ② 풀이: 고저점법은 조업도(생산량)가 가장 높은 달(6월, 250개)과 가장 낮은 달(3월, 200개)을 이용한다.
단위당 변동원가 = (15,000 − 3월 원가) ÷ (250 − 200) = 40
15,000 − 3월 원가 = 40 × 50 = 2,000
3월 원가 = ₩13,000
단위당 변동원가 = (15,000 − 3월 원가) ÷ (250 − 200) = 40
15,000 − 3월 원가 = 40 × 50 = 2,000
3월 원가 = ₩13,000
80번
다음은 (주)백두의 재공품 및 제품 관련 정보이다. (주)백두의 기말 제품재고액은 얼마인가?
(1) 매출액 ₩180,000
(2) 매출총이익률 20%
(3) 재공품의 기초재고와 기말재고는 없다.
(4) 기초 제품재고액 ₩10,000
(5) 당기 제조간접원가 ₩40,000
(6) 직접재료원가는 기본원가의 60%이고, 직접노무원가는 가공원가의 50%이다.
(1) 매출액 ₩180,000
(2) 매출총이익률 20%
(3) 재공품의 기초재고와 기말재고는 없다.
(4) 기초 제품재고액 ₩10,000
(5) 당기 제조간접원가 ₩40,000
(6) 직접재료원가는 기본원가의 60%이고, 직접노무원가는 가공원가의 50%이다.
1. ₩4,000
2. ₩6,000
3. ₩10,000
4. ₩12,000
5. ₩14,000
정답 2번
해설. ② 풀이: 직접노무원가 = 가공원가의 50%이므로 직접노무원가 = 제조간접원가 = ₩40,000
직접재료원가 : 직접노무원가 = 60 : 40 → 직접재료원가 = 40,000 × 60/40 = ₩60,000
당기제품제조원가 = 60,000 + 40,000 + 40,000 = ₩140,000(재공품 증감 없음)
매출원가 = 180,000 × (1 − 0.2) = ₩144,000
기말 제품 = 10,000 + 140,000 − 144,000 = ₩6,000
직접재료원가 : 직접노무원가 = 60 : 40 → 직접재료원가 = 40,000 × 60/40 = ₩60,000
당기제품제조원가 = 60,000 + 40,000 + 40,000 = ₩140,000(재공품 증감 없음)
매출원가 = 180,000 × (1 − 0.2) = ₩144,000
기말 제품 = 10,000 + 140,000 − 144,000 = ₩6,000
공동주택시설개론
81번
건축물의 구성부분 중 하중을 지지하지 않는 것은?
1. 보
2. 기둥
3. 바닥판
4. 계단
5. 칸막이벽
정답 5번
해설. ⑤ 칸막이벽은 공간을 나누기 위한 비내력벽으로 자체 무게 외의 하중을 지지하지 않는다.
① 보는 바닥판의 하중을 받아 기둥에 전달하고, ② 기둥은 보와 바닥의 하중을 받아 기초로 전달한다. ③ 바닥판은 적재하중과 자중을 지지하며, ④ 계단도 사람과 물건의 하중을 지지하는 구조부분이다.
① 보는 바닥판의 하중을 받아 기둥에 전달하고, ② 기둥은 보와 바닥의 하중을 받아 기초로 전달한다. ③ 바닥판은 적재하중과 자중을 지지하며, ④ 계단도 사람과 물건의 하중을 지지하는 구조부분이다.
82번
공통가설공사의 범위에 속하지 않는 것은?
1. 가설도로
2. 시멘트창고
3. 낙하물방지망
4. 현장사무소
5. 가설전기
정답 3번
해설. ③ 낙하물방지망은 건물 공사 부위에 직접 설치하는 안전시설로 직접가설공사에 속한다.
① 가설도로, ② 시멘트창고(가설창고), ④ 현장사무소, ⑤ 가설전기(동력·용수 설비)는 공사 전반에 공통으로 필요한 공통가설공사에 속한다.
① 가설도로, ② 시멘트창고(가설창고), ④ 현장사무소, ⑤ 가설전기(동력·용수 설비)는 공사 전반에 공통으로 필요한 공통가설공사에 속한다.
83번
아래 그림에서 기초판과 지정의 경계면으로 옳은 것은?
1. 가(지반면)
2. 나(기초 바닥판 상부)
3. 다(밑창콘크리트 상부)
4. 라(잡석다짐 상부)
5. 마(잡석다짐 하부)
정답 3번
해설. ③ 지정은 기초판을 받치기 위해 그 밑에 설치하는 잡석다짐·밑창콘크리트 등의 부분이다. 따라서 기초판(기초 바닥판)의 밑면과 밑창콘크리트 윗면이 만나는 '다'가 기초판과 지정의 경계면이다.
'가'는 지반면, '나'는 기초판의 윗면, '라'는 밑창콘크리트와 잡석다짐의 경계(잡석다짐 윗면), '마'는 잡석다짐의 밑면이다.
'가'는 지반면, '나'는 기초판의 윗면, '라'는 밑창콘크리트와 잡석다짐의 경계(잡석다짐 윗면), '마'는 잡석다짐의 밑면이다.
84번
밀실한 지반의 허용 지내력도를 큰 순서대로 옳게 나열한 것은?
1. 자갈 >자갈 모래 혼합물 >연암반 >모래 섞인 점토 >점토
2. 자갈 >연암반 >자갈 모래 혼합물 >점토 >모래 섞인 점토
3. 연암반 >자갈 >자갈 모래 혼합물 >모래 섞인 점토 >점토
4. 연암반 >자갈 모래 혼합물 >자갈 >점토 >모래 섞인 점토
5. 자갈 모래 혼합물 >자갈 >연암반 >모래 섞인 점토 >점토
정답 3번
해설. ③ 장기 허용지내력(kN/m²)은 연암반 1,000~2,000 > 자갈 300 > 자갈과 모래의 혼합물 200 > 모래 섞인 점토 150 > 점토 100 순이다(건축물의 구조기준 등에 관한 규칙 별표 8).
지반조사·하중시험을 하지 않는 경우 이 표의 값을 사용할 수 있으며(같은 규칙 제18조), 단기 허용지내력은 장기값의 1.5배이다. 나머지 보기는 크기 순서가 틀렸다.
지반조사·하중시험을 하지 않는 경우 이 표의 값을 사용할 수 있으며(같은 규칙 제18조), 단기 허용지내력은 장기값의 1.5배이다. 나머지 보기는 크기 순서가 틀렸다.
85번
조적공사에서 조절줄눈을 설치하는 부위로서 옳지 않은 것은?
1. 내력벽과 비내력벽이 만나는 부위
2. 벽의 두께가 변하는 부위
3. 벽의 높이가 변하는 부위
4. 창이나 출입구 상하의 벽돌 벽 중앙 부위
5. 콘크리트 벽체와 벽돌 벽이 직각으로 만나는 부위
정답 4번
해설. ④ 조절줄눈은 벽체의 수축·팽창과 부동침하로 인한 균열을 한곳에 유도하기 위해 응력이 집중되는 부위에 둔다. 창이나 출입구 상하 벽 중앙부는 설치 위치가 아니며, 개구부는 그 측면(양옆)에 둔다.
① 내력벽과 비내력벽의 접합부, ② 벽 두께가 변하는 곳, ③ 벽 높이가 변하는 곳, ⑤ 콘크리트 벽과 벽돌 벽이 만나는 곳은 조절줄눈 설치 부위이다.
① 내력벽과 비내력벽의 접합부, ② 벽 두께가 변하는 곳, ③ 벽 높이가 변하는 곳, ⑤ 콘크리트 벽과 벽돌 벽이 만나는 곳은 조절줄눈 설치 부위이다.
86번
벽돌쌓기 공사에 대한 설명으로 옳지 않은 것은?
1. 내화벽돌은 물 축임을 하지 않고 쌓는다.
2. 일반적으로 세로줄눈은 통줄눈으로 하지 않는다.
3. 1일 쌓기 높이는 1.2m를 표준으로 하고, 최대 1.5m 이내로 한다.
4. 보통벽돌의 줄눈 너비는 10mm를 표준으로 한다.
5. 줄눈에 사용하는 모르타르의 강도는 벽돌 강도보다 작아야 한다.
정답 5번
해설. ⑤ 줄눈 모르타르의 강도는 벽돌 강도와 같거나 그 이상이어야 한다. 모르타르가 약하면 줄눈에서 균열과 누수가 생긴다.
① 내화벽돌은 물축임을 하지 않고 내화 모르타르로 쌓는다. ② 세로줄눈은 하중 분산을 위해 통줄눈을 피한다. ③ 하루 쌓기 높이는 1.2m를 표준으로 하고 최대 1.5m 이하로 한다. ④ 줄눈 너비는 10mm를 표준으로 한다.
① 내화벽돌은 물축임을 하지 않고 내화 모르타르로 쌓는다. ② 세로줄눈은 하중 분산을 위해 통줄눈을 피한다. ③ 하루 쌓기 높이는 1.2m를 표준으로 하고 최대 1.5m 이하로 한다. ④ 줄눈 너비는 10mm를 표준으로 한다.
87번
철근콘크리트의 특성에 대한 설명으로 옳지 않은 것은?
1. 철근과 콘크리트는 열에 의한 선팽창 및 수축계수가 유사하다.
2. 콘크리트의 알칼리성분은 철근의 녹을 방지하는 역할을 한다.
3. 철근과 콘크리트의 상호 부착력이 우수하여 구조체로서 일체성이 높다.
4. 압축에 강한 콘크리트와 인장에 강한 철근을 결합하여 각각의 특성이 발휘되도록 한 구조체이다.
5. 철근콘크리트는 철근이 열에 약하기 때문에 내화에 취약하다.
정답 5번
해설. ⑤ 철근콘크리트는 철근을 콘크리트가 피복하여 열로부터 보호하므로 내화성이 우수한 구조이다. 철근이 열에 약하다는 점은 피복두께 확보로 보완된다.
① 철근과 콘크리트의 선팽창계수는 거의 같다. ② 콘크리트의 알칼리성이 철근의 부식을 막는다. ③ 부착력이 커서 일체로 거동한다. ④ 압축은 콘크리트, 인장은 철근이 분담한다.
① 철근과 콘크리트의 선팽창계수는 거의 같다. ② 콘크리트의 알칼리성이 철근의 부식을 막는다. ③ 부착력이 커서 일체로 거동한다. ④ 압축은 콘크리트, 인장은 철근이 분담한다.
88번
옹벽에 대한 설명으로 옳지 않은 것은?
1. 역T형 옹벽은 전면벽, 앞굽판 및 뒷굽판으로 구성된다.
2. 중력식 옹벽은 옹벽의 자중으로 토압에 저항하는 형식이다.
3. 옹벽은 전도, 활동 및 침하에 안전하여야 한다.
4. 캔틸레버식 옹벽은 중력식 옹벽에 부벽이 추가된 형식이다.
5. 부벽식 옹벽은 캔틸레버식 옹벽보다 토압을 많이 받는 경우에 사용한다.
정답 4번
해설. ④ 캔틸레버식 옹벽은 역T형·L형처럼 벽체와 저판(기초판)이 캔틸레버로 작용하는 형식이다. 캔틸레버식 옹벽에 부벽을 추가한 것이 부벽식 옹벽이다.
① 역T형 옹벽은 전면벽과 앞굽판·뒷굽판으로 구성된다. ② 중력식 옹벽은 자중으로 토압에 저항한다. ③ 옹벽은 전도·활동·침하에 대해 안전해야 한다. ⑤ 부벽식은 높은 옹벽처럼 토압이 큰 경우에 쓴다.
① 역T형 옹벽은 전면벽과 앞굽판·뒷굽판으로 구성된다. ② 중력식 옹벽은 자중으로 토압에 저항한다. ③ 옹벽은 전도·활동·침하에 대해 안전해야 한다. ⑤ 부벽식은 높은 옹벽처럼 토압이 큰 경우에 쓴다.
89번
철근콘크리트의 구조형식에 대한 설명으로 옳지 않은 것은?
1. 라멘 구조는 기둥과 보를 일체로 연결하는 구조형식이다.
2. 벽식 구조는 기둥이 없이 벽과 슬래브를 연결하는 구조형식이다.
3. 플랫 슬래브 구조는 내부에 보가 없이 슬래브를 직접 기둥에 연결하는 구조형식이다.
4. 프리캐스트 구조는 벽, 기둥, 보 및 슬래브 등 주요 부재를 미리 제작하여 현장에서 연결하는 구조형식이다.
5. 프리스트레스트 구조는 보가 없이 슬래브를 직접 벽에 연결하는 구조형식이다.
정답 5번
해설. ⑤ 프리스트레스트 구조는 PS강재로 콘크리트에 미리 압축응력을 도입해 인장응력을 상쇄하는 구조로, 긴 경간의 보나 슬래브에 쓴다. 보 없이 슬래브를 벽에 직접 연결하는 것은 벽식 구조의 설명이다.
①~④는 각각 라멘 구조, 벽식 구조, 플랫 슬래브 구조, 프리캐스트 구조에 대한 옳은 설명이다.
①~④는 각각 라멘 구조, 벽식 구조, 플랫 슬래브 구조, 프리캐스트 구조에 대한 옳은 설명이다.
90번
철골구조에 대한 설명으로 옳지 않은 것은?
1. 기둥과 보는 주로 강관이나 형강을 사용한다.
2. 기둥과 보를 연결하는 접합은 리벳이음을 주로 사용한다.
3. 강재를 용접하는 경우에는 용접용 강재를 사용하는 것이 유리하다.
4. 고장력 볼트를 이용한 접합은 접합재 상호간 생긴 마찰력으로 힘을 전달한다.
5. 용접이음은 모재와 접합재가 일체되어 튼튼하며 구멍이 뚫려 생기는 단면결손이 없다.
정답 2번
해설. ② 현재 철골구조의 기둥·보 접합은 고장력볼트 접합과 용접 접합을 주로 사용한다. 리벳이음은 소음과 작업 효율 문제로 거의 쓰이지 않는다.
① 기둥·보에는 H형강 등 형강과 강관을 주로 쓴다. ③ 용접하는 경우 용접성이 좋은 용접구조용 강재를 쓴다. ④ 고장력볼트 마찰접합은 접합면의 마찰력으로 응력을 전달한다. ⑤ 용접은 볼트 구멍으로 인한 단면결손이 없다.
① 기둥·보에는 H형강 등 형강과 강관을 주로 쓴다. ③ 용접하는 경우 용접성이 좋은 용접구조용 강재를 쓴다. ④ 고장력볼트 마찰접합은 접합면의 마찰력으로 응력을 전달한다. ⑤ 용접은 볼트 구멍으로 인한 단면결손이 없다.
91번
철근콘크리트구조와 비교하여 철골구조에 대한 설명으로 옳은 것은?
1. 강재는 단면에 비해 부재가 세장하므로 좌굴을 일으키기가 쉽다.
2. 철거시 폐기물 발생량이 많고 재료의 재사용이 불가능하다.
3. 고열에 강도가 저하되고 변형하기 쉽지만 진동이 잘 전달되지 않는다.
4. 강재는 재질이 균등하지만 연성이 작아서 큰 변위가 발생하는 부재에는 적당하지 않다.
5. 철골은 콘크리트보다 강도가 커서 부재 단면을 작게 할 수 있으나 비중이 커서 건물 전체의 중량이 무겁다.
정답 1번
해설. ① 강재는 강도가 커 단면이 작고 부재가 가늘고 길어지므로(세장) 압축력을 받을 때 좌굴이 일어나기 쉽다.
② 강재는 재사용과 재활용이 가능하다. ③ 고열에 강도가 떨어지고, 강성이 작아 진동이 잘 전달된다. ④ 강재는 연성이 커서 큰 변형에도 버틴다. ⑤ 비중은 크지만 강도가 커서 단면을 줄일 수 있으므로 건물 전체 중량은 철근콘크리트보다 가볍다.
② 강재는 재사용과 재활용이 가능하다. ③ 고열에 강도가 떨어지고, 강성이 작아 진동이 잘 전달된다. ④ 강재는 연성이 커서 큰 변형에도 버틴다. ⑤ 비중은 크지만 강도가 커서 단면을 줄일 수 있으므로 건물 전체 중량은 철근콘크리트보다 가볍다.
92번
지붕재의 재료적 특성과 지붕 기울기(물매)에 대한 설명으로 옳지 않은 것은?
1. 평기와의 기울기는 4:10 이상으로 한다.
2. 지붕 면적이 클수록 기울기를 가파르게 한다.
3. 대형 슬레이트는 소형 슬레이트보다 물매가 크다.
4. 지붕의 기울기는 지붕의 형태, 재료의 성질 및 강우량 등에 의해 결정된다.
5. 지붕재료는 내수성, 수밀성 및 경량성 등이 요구된다.
정답 3번
해설. ③ 대형 슬레이트는 이음이 적어 빗물이 들어갈 틈이 적으므로 소형 슬레이트보다 물매를 완만하게(작게) 할 수 있다.
① 평기와의 물매는 4/10 이상으로 한다. ② 지붕 면적이 크면 빗물의 흐름 길이가 길어지므로 물매를 가파르게 한다. ④ 물매는 지붕 형태, 재료, 강우량 등으로 정한다. ⑤ 지붕재는 내수성·수밀성·경량성이 요구된다.
① 평기와의 물매는 4/10 이상으로 한다. ② 지붕 면적이 크면 빗물의 흐름 길이가 길어지므로 물매를 가파르게 한다. ④ 물매는 지붕 형태, 재료, 강우량 등으로 정한다. ⑤ 지붕재는 내수성·수밀성·경량성이 요구된다.
93번
방수공법에 대한 설명으로 옳지 않은 것은?
1. 외벽의 바깥방수는 안방수에 비해 방수효과가 우수하다.
2. 아스팔트방수, 도막방수 및 시트방수는 멤브레인방수에 속한다.
3. 기초 부분에서 바깥방수는 바닥방수를 한 후 밑창콘크리트를 타설한다.
4. 안방수는 보수가 쉽고 공사비가 저렴하지만, 지하수압이 크면 불리하다.
5. 안방수에서는 바닥에 누름콘크리트를 설치하고, 벽체에도 방수층 누름벽을 설치한다.
정답 3번
해설. ③ 기초의 바깥방수는 잡석다짐 위에 밑창콘크리트를 먼저 타설하고 그 위에 바닥방수층을 시공한 뒤 보호층과 구조체를 시공한다. 따라서 바닥방수 후 밑창콘크리트를 타설한다는 설명은 순서가 틀렸다.
① 바깥방수는 수압을 구조체 밖에서 막아 효과가 좋다. ② 아스팔트·도막·시트방수는 막을 형성하는 멤브레인방수이다. ④ 안방수는 보수가 쉽고 저렴하지만 수압이 크면 불리하다. ⑤ 안방수는 방수층을 누름콘크리트와 누름벽으로 보호한다.
① 바깥방수는 수압을 구조체 밖에서 막아 효과가 좋다. ② 아스팔트·도막·시트방수는 막을 형성하는 멤브레인방수이다. ④ 안방수는 보수가 쉽고 저렴하지만 수압이 크면 불리하다. ⑤ 안방수는 방수층을 누름콘크리트와 누름벽으로 보호한다.
94번
도막방수에 대한 설명으로 옳지 않은 것은?
1. 도막방수는 바탕처리를 한 후 프라이머를 도포한다.
2. 도막방수시 핀홀 발생을 적게 하려면 평면부, 치켜올림부의 순서로 도포한다.
3. 도막방수는 고무아스팔트방수, 우레탄방수 등이 사용된다.
4. 방수재의 1회 혼합량은 시공시기, 면적, 능률 및 재료의 사용가능시간 등을 고려하여 결정한다.
5. 보강포는 바탕균열경감, 도막두께확보 및 치켜올림부 방수재의 흘러내림방지를 위하여 사용된다.
정답 2번
해설. ② 도막방수는 치켜올림부(벽·모서리 등)를 먼저 도포하고 평면부를 나중에 도포한다. 그래야 치켜올림부와 평면부의 겹침이 확실하고 핀홀과 흘러내림을 줄일 수 있다.
① 바탕처리 후 프라이머를 도포한다. ③ 우레탄고무계, 고무아스팔트계 등이 쓰인다. ④ 1회 혼합량은 사용가능시간 등을 고려해 정한다. ⑤ 보강포는 바탕균열 경감·두께 확보·흘러내림 방지 목적으로 쓴다.
① 바탕처리 후 프라이머를 도포한다. ③ 우레탄고무계, 고무아스팔트계 등이 쓰인다. ④ 1회 혼합량은 사용가능시간 등을 고려해 정한다. ⑤ 보강포는 바탕균열 경감·두께 확보·흘러내림 방지 목적으로 쓴다.
95번
도배공사에 대한 설명으로 옳지 않은 것은?
1. 시공 전에 바탕 면을 건조시킨다.
2. 이음 부위에는 들뜸 방지 조치를 한다.
3. 온통 붙임은 도배지 전부에 풀칠하는 방법이다.
4. 봉투 붙임은 도배지 한쪽 면에 풀칠하는 방법이다.
5. 도배지에는 초배지, 재배지 및 정배지 등이 있다.
정답 4번
해설. ④ 봉투 붙임은 도배지의 가장자리(둘레)에만 풀칠하여 붙이는 방법이다. 한쪽 면 전체에 풀칠하는 것은 온통(전면) 붙임이다.
① 바탕면은 충분히 건조시킨다. ② 이음 부위는 들뜨지 않게 처리한다. ③ 온통 붙임은 도배지 전면에 풀칠한다. ⑤ 도배지는 초배지·재배지·정배지로 나눈다.
① 바탕면은 충분히 건조시킨다. ② 이음 부위는 들뜨지 않게 처리한다. ③ 온통 붙임은 도배지 전면에 풀칠한다. ⑤ 도배지는 초배지·재배지·정배지로 나눈다.
96번
알루미늄 창호의 특징으로 옳지 않은 것은?
1. 기밀성이 우수하다.
2. 철제 창호보다 가볍다.
3. 내화성이 좋지 않다.
4. 산 및 알칼리에 대한 내식성이 우수하다.
5. 제작이 용이하고 외관이 미려하다.
정답 4번
해설. ④ 알루미늄은 표면 산화막 덕분에 대기 중 내식성은 좋지만, 산과 알칼리에는 약하여 모르타르·콘크리트(알칼리)와 직접 닿지 않게 해야 한다.
① 기밀성이 좋다. ② 비중이 철의 약 1/3로 가볍다. ③ 녹는점이 낮아 내화성이 좋지 않다. ⑤ 압출 성형으로 제작이 쉽고 외관이 좋다.
① 기밀성이 좋다. ② 비중이 철의 약 1/3로 가볍다. ③ 녹는점이 낮아 내화성이 좋지 않다. ⑤ 압출 성형으로 제작이 쉽고 외관이 좋다.
97번
미장공사에 대한 설명으로 옳지 않은 것은?
1. 바름 두께를 얇게 하여 여러 번 바르는 것이 좋다.
2. 실내 모르타르 바르기의 순서는 벽, 천장, 바닥의 순으로 한다.
3. 상당히 긴 벽면의 미장 면에는 신축줄눈을 설치하는 것이 좋다.
4. 시멘트 모르타르는 시멘트, 물, 모래 및 기타 혼화재료 등을 혼합한 것이다.
5. 개구부 주변의 바탕 면에는 메탈라스를 설치하는 것이 좋다.
정답 2번
해설. ② 실내 미장은 위에서 아래로 진행해야 떨어지는 재료로 마감면이 오염되지 않으므로 천장 → 벽 → 바닥 순서로 한다.
① 얇게 여러 번 바르면 균열이 적다. ③ 긴 벽면에는 신축줄눈을 둔다. ④ 시멘트 모르타르는 시멘트·모래·물과 혼화재료를 섞은 것이다. ⑤ 개구부 주변 등 균열이 생기기 쉬운 곳에는 메탈라스로 보강한다.
① 얇게 여러 번 바르면 균열이 적다. ③ 긴 벽면에는 신축줄눈을 둔다. ④ 시멘트 모르타르는 시멘트·모래·물과 혼화재료를 섞은 것이다. ⑤ 개구부 주변 등 균열이 생기기 쉬운 곳에는 메탈라스로 보강한다.
98번
도장공사에 대한 설명으로 옳지 않은 것은?
1. 도장면은 가능한 직사 일광을 피한다.
2. 도막의 건조는 매회 충분히 해야 한다.
3. 바람이 심할 때는 작업을 피하는 것이 좋다.
4. 매회 두껍게 도장하여 도장 횟수를 줄이는 것이 좋다.
5. 도장 횟수를 구별하기 위해 매회 칠의 색깔을 조금씩 다르게 한다.
정답 4번
해설. ④ 도장은 얇게 여러 번 칠하는 것이 원칙이다. 한 번에 두껍게 칠하면 건조가 늦고 흘러내림·주름·균열이 생긴다.
① 직사광선을 피한다. ② 매회 충분히 건조시킨다. ③ 강풍 시에는 먼지 부착과 급건조 때문에 작업을 피한다. ⑤ 칠 횟수를 구별하기 위해 매회 색을 조금씩 달리한다.
① 직사광선을 피한다. ② 매회 충분히 건조시킨다. ③ 강풍 시에는 먼지 부착과 급건조 때문에 작업을 피한다. ⑤ 칠 횟수를 구별하기 위해 매회 색을 조금씩 달리한다.
99번
원가계산에 의한 예정가격 작성기준에 따라 공사비를 산정할 때 순공사원가에 포함되지 않는 것은?
1. 경비
2. 노무비
3. 일반관리비
4. 직접재료비
5. 간접재료비
정답 3번
해설. ③ 공사원가계산에서 순공사원가는 재료비(직접·간접재료비), 노무비(직접·간접노무비), 경비로 구성된다. 일반관리비는 순공사원가에 비율을 곱해 별도로 계상하는 항목이므로 순공사원가에 포함되지 않는다.
총공사원가 = 순공사원가 + 일반관리비 + 이윤이며, 여기에 공사손해보험료와 부가가치세를 더해 예정가격을 정한다. ①·②·④·⑤는 순공사원가의 구성 요소이다.
총공사원가 = 순공사원가 + 일반관리비 + 이윤이며, 여기에 공사손해보험료와 부가가치세를 더해 예정가격을 정한다. ①·②·④·⑤는 순공사원가의 구성 요소이다.
100번
건축적산과 견적에 대한 설명으로 옳지 않은 것은?
1. 견적의 정확도는 명세견적보다 개산견적이 높다.
2. 시멘트벽돌의 소요량은 정미량에 5% 할증을 가산하여 구한다.
3. 실행예산은 건설회사에서 공사를 수행하기 위한 소요공사비이다.
4. 표준품셈이란 단위 작업당 소요되는 재료수량, 노무량 및 장비사용시간 등을 수치로 표시한 견적기준이다.
5. 견적은 산출된 수량에 단가를 곱하여 금액을 계산한 후 부대비용 등을 합하여 총공사비를 산출하는 것이다.
정답 1번
해설. ① 명세견적은 도면·시방서로 수량을 정밀하게 산출하는 방식이고, 개산견적은 과거 자료 등을 이용해 대략 산출하는 방식이므로 정확도는 명세견적이 높다.
② 시멘트벽돌의 할증률은 5%이다(붉은벽돌 3%). ③ 실행예산은 시공회사가 실제 공사수행에 드는 공사비를 산정한 예산이다. ④ 표준품셈의 정의이다. ⑤ 견적은 수량 × 단가에 부대비용을 더해 공사비를 구하는 것이다.
② 시멘트벽돌의 할증률은 5%이다(붉은벽돌 3%). ③ 실행예산은 시공회사가 실제 공사수행에 드는 공사비를 산정한 예산이다. ④ 표준품셈의 정의이다. ⑤ 견적은 수량 × 단가에 부대비용을 더해 공사비를 구하는 것이다.
101번
대변기에 대한 설명으로 옳지 않은 것은?
1. 블로우 아웃식은 소음이 작아 공동주택 등에 적합하다.
2. 절수형 변기를 사용하면 1회에 2∼3ℓ의 절수가 가능하다.
3. 세락식은 오물을 트랩 내의 유수 중에 직접 낙하시켜 세정하는 방식이다.
4. 사이펀 볼텍스식은 사이펀 작용과 물의 회전운동에 의한 와류를 이용한 것이다.
5. 세정밸브식의 급수관경은 25mm 이상이어야 한다.
정답 1번
해설. ① 블로우아웃식 대변기는 세정밸브의 강한 분출력으로 오물을 배출하므로 세정 소음이 크다. 따라서 조용해야 하는 공동주택보다는 학교·공공시설 등에 적합하다.
② 절수형 변기는 1회 2~3L 정도 절수할 수 있다. ③ 세락식 설명이다. ④ 사이펀 볼텍스식 설명이다. ⑤ 세정밸브식은 순간 유량이 크므로 급수관경을 25mm 이상으로 한다.
② 절수형 변기는 1회 2~3L 정도 절수할 수 있다. ③ 세락식 설명이다. ④ 사이펀 볼텍스식 설명이다. ⑤ 세정밸브식은 순간 유량이 크므로 급수관경을 25mm 이상으로 한다.
102번
급수설비의 수질오염방지 대책으로 옳지 않은 것은?
1. 수조의 급수 유입구와 유출구의 거리는 가능한 한 짧게 하여 정체에 의한 오염이 발생하지 않도록 한다.
2. 크로스 커넥션(cross connection)이 발생하지 않도록 급수배관을 한다.
3. 용존산소에 의한 부식방지를 위하여 배관류는 부식에 강한 재료를 사용토록 한다.
4. 음용수용 수조 내면에 칠하는 도료는 수질에 영향을 주지 않는 것으로 하고, 수조 및 부속품은 내식성 자재로 한다.
5. 단수 발생시 일시적인 부압으로 인한 배수의 역류가 발생하지 않도록 토수구에 공간을 두거나 베큠브레이커(vacuum breaker)를 설치토록 한다.
정답 1번
해설. ① 수조의 유입구와 유출구가 가까우면 물이 곧바로 빠져나가 수조 안에 순환되지 않고 정체하는 부분이 생긴다. 정체와 오염을 막으려면 유입구와 유출구를 가능한 한 멀리(대각선 위치 등) 배치해야 한다.
② 크로스 커넥션은 오염의 원인이므로 방지한다. ③ 부식에 강한 배관재를 쓴다. ④ 수조 내면 도료와 부속품은 위생적이고 내식성이 있는 것을 쓴다. ⑤ 토수구 공간과 진공차단기(베큠브레이커)로 역류를 방지한다.
② 크로스 커넥션은 오염의 원인이므로 방지한다. ③ 부식에 강한 배관재를 쓴다. ④ 수조 내면 도료와 부속품은 위생적이고 내식성이 있는 것을 쓴다. ⑤ 토수구 공간과 진공차단기(베큠브레이커)로 역류를 방지한다.
103번
건물 내의 급수방식에 대한 설명으로 옳지 않은 것은?
1. 고가수조방식은 단수시에도 일정량의 급수가 가능하다.
2. 수도직결방식은 기계실 및 옥상탱크가 불필요하고, 단수시에 급수가 불가능하다.
3. 수도직결방식은 설비비가 타 방식에 비해 저렴하고, 수도 본관의 압력에 따라 급수압력이 변한다.
4. 부스터 펌프에 의한 가압급수방식은 토출압력을 일정하게 유지하기 위한 제어장치가 필요하다.
5. 고가수조방식은 타 방식에 비해 상대적으로 수질오염의 가능성이 낮고, 급수압력의 변동이 작다.
정답 5번
해설. ⑤ 고가수조방식은 물을 옥상 수조에 저장하므로 저장 중 오염 가능성이 다른 방식보다 높다. 급수압력은 수조 높이에 따라 일정하여 변동이 작다.
① 수조 저수량만큼 단수 시에도 급수할 수 있다. ② 수도직결방식은 수조와 펌프가 필요 없고 단수 시 급수가 불가능하다. ③ 설비비가 싸고 본관 압력에 따라 급수압이 변한다. ④ 부스터방식은 토출압을 일정하게 하는 제어장치가 필요하다.
① 수조 저수량만큼 단수 시에도 급수할 수 있다. ② 수도직결방식은 수조와 펌프가 필요 없고 단수 시 급수가 불가능하다. ③ 설비비가 싸고 본관 압력에 따라 급수압이 변한다. ④ 부스터방식은 토출압을 일정하게 하는 제어장치가 필요하다.
104번
급탕설비에 대한 설명으로 옳지 않은 것은?
1. 개별식 급탕방식은 소규모 건물에 유리하고, 중앙식 급탕방식에서 간접가열방식은 대규모 건물에 유리하다.
2. 개별식 급탕방식은 긴 배관이 필요 없으므로 총열손실이 작다.
3. 중앙식 급탕방식은 설비비가 많이 소요되나, 기구의 동시 이용률을 고려하여 가열장치의 총용량을 작게 할 수 있다.
4. 급탕배관 방식은 단관식과 순환식으로 구분되며, 단관식은 설비비가 적게 소요되므로 중ㆍ소규모 급탕에 사용된다.
5. 온수 보일러나 저탕조에서 15m 이상 떨어져서 급탕전을 설치하는 경우에는 단관식을 채용하는 것이 좋다.
정답 5번
해설. ⑤ 급탕기에서 급탕전까지 거리가 길면(보통 15m 이상) 배관 속 물이 식어 처음에 찬물이 나오므로, 급탕관과 반탕관으로 온수를 계속 순환시키는 순환식(복관식)을 채용한다. 단관식은 배관 길이가 짧은 경우에 쓴다.
① 개별식은 소규모, 간접가열식 중앙식은 대규모 건물에 유리하다. ② 개별식은 배관이 짧아 열손실이 적다. ③ 중앙식은 동시사용률을 고려해 가열장치 총용량을 줄일 수 있다. ④ 단관식은 설비비가 적어 중·소규모에 쓴다.
① 개별식은 소규모, 간접가열식 중앙식은 대규모 건물에 유리하다. ② 개별식은 배관이 짧아 열손실이 적다. ③ 중앙식은 동시사용률을 고려해 가열장치 총용량을 줄일 수 있다. ④ 단관식은 설비비가 적어 중·소규모에 쓴다.
105번
급탕배관 계통에서 급탕 공급온도가 60℃, 환수온도가 50℃이고, 순환수량이 50ℓ/min일 때, 급탕가열기 용량(kW)은 얼마가 필요한가?
1. 약 25.8kW
2. 약 30.0kW
3. 약 34.9kW
4. 약 43.0kW
5. 약 58.1kW
정답 3번
해설. ③ 풀이: 가열기 용량 Q = 질량유량 × 비열 × 온도차
질량유량 = 50L/min = 50kg/min = 50/60 kg/s ≒ 0.833kg/s
온도차 = 60 − 50 = 10℃, 물의 비열 = 4.186kJ/kg·K
Q = 0.833 × 4.186 × 10 ≒ 34.9kW
따라서 약 34.9kW가 필요하다.
질량유량 = 50L/min = 50kg/min = 50/60 kg/s ≒ 0.833kg/s
온도차 = 60 − 50 = 10℃, 물의 비열 = 4.186kJ/kg·K
Q = 0.833 × 4.186 × 10 ≒ 34.9kW
따라서 약 34.9kW가 필요하다.
106번
<보기>에서 공조방식에 대한 설명으로 옳은 항목을 모두 고른 것은?
ㄱ. 정풍량 단일덕트 방식은 부하특성이 다른 여러 개의 실이 존재하는 건물에 적합하다.
ㄴ. 정풍량 단일덕트 방식은 외기 냉방이 가능하다.
ㄷ. 가변풍량 단일덕트 방식은 개별제어가 가능하고 칸막이 변경 또는 부하 변동시 유연성이 있다.
ㄹ. 가변풍량 단일덕트 방식은 정풍량 단일덕트 방식에 비해 시스템이 간단하다.
ㅁ. 팬코일 유닛방식은 각 유닛마다 조절할 수 있으므로 실별 조절에 적합하다.
ㄱ. 정풍량 단일덕트 방식은 부하특성이 다른 여러 개의 실이 존재하는 건물에 적합하다.
ㄴ. 정풍량 단일덕트 방식은 외기 냉방이 가능하다.
ㄷ. 가변풍량 단일덕트 방식은 개별제어가 가능하고 칸막이 변경 또는 부하 변동시 유연성이 있다.
ㄹ. 가변풍량 단일덕트 방식은 정풍량 단일덕트 방식에 비해 시스템이 간단하다.
ㅁ. 팬코일 유닛방식은 각 유닛마다 조절할 수 있으므로 실별 조절에 적합하다.
1. ㄱ, ㄹ
2. ㄷ, ㄹ
3. ㄴ, ㄷ, ㅁ
4. ㄱ, ㄷ, ㅁ
5. ㄱ, ㄴ, ㄹ, ㅁ
정답 3번
해설. ③ ㄴ. 정풍량 단일덕트 방식은 중앙공조기에서 외기 도입량을 늘려 외기 냉방을 할 수 있다. ㄷ. 가변풍량(VAV) 방식은 실별 풍량 조절로 개별제어가 가능하고 부하 변동에 유연하다. ㅁ. 팬코일 유닛 방식은 유닛별로 조절할 수 있어 실별 제어에 적합하다.
ㄱ. 정풍량 단일덕트 방식은 모든 실에 같은 조건의 공기를 보내므로 부하특성이 다른 여러 실에는 부적합하다. ㄹ. 가변풍량 방식은 VAV 유닛과 제어장치가 추가되어 정풍량 방식보다 시스템이 복잡하다.
ㄱ. 정풍량 단일덕트 방식은 모든 실에 같은 조건의 공기를 보내므로 부하특성이 다른 여러 실에는 부적합하다. ㄹ. 가변풍량 방식은 VAV 유닛과 제어장치가 추가되어 정풍량 방식보다 시스템이 복잡하다.
107번
흡수식 냉동기에 대한 설명으로 옳은 것은?
1. 냉매로써 R-12가 사용된다.
2. 압축식 냉동기에 비해 소음ㆍ진동이 작다.
3. 냉동 사이클은 흡수 → 증발 → 재생 → 응축의 순서이다.
4. 실제 냉동이 이루어지는 부분은 응축기이다.
5. 압축식 냉동기에 비해 많은 전력을 소비한다.
정답 2번
해설. ② 흡수식 냉동기는 압축기 대신 열(증기·온수·가스)로 흡수액을 재생하므로 회전·왕복 기계가 거의 없어 소음과 진동이 작다.
① 냉매로 물, 흡수제로 브롬화리튬(LiBr)을 쓴다. ③ 사이클은 증발 → 흡수 → 재생(발생) → 응축 순이다. ④ 실제 냉동(냉수 생산)은 증발기에서 이루어진다. ⑤ 압축기를 쓰지 않으므로 전력 소비가 적다.
① 냉매로 물, 흡수제로 브롬화리튬(LiBr)을 쓴다. ③ 사이클은 증발 → 흡수 → 재생(발생) → 응축 순이다. ④ 실제 냉동(냉수 생산)은 증발기에서 이루어진다. ⑤ 압축기를 쓰지 않으므로 전력 소비가 적다.
108번
통기관의 배관에 대한 설명으로 옳지 않은 것은?
1. 통기수직관은 빗물 수직관과 연결해서는 안 된다.
2. 섹스티아 방식에서는 공기혼합이음과 공기분리이음을 사용한다.
3. 배수수직관내의 배수 흐름을 원활히 하기 위하여 결합통기관을 설치한다.
4. 오수정화조의 배기관은 단독으로 대기 중에 개방해야 하며 일반 통기관과 연결해서는 안 된다.
5. 당해 층의 가장 높은 위치에 있는 위생기구의 오버플로우면으로부터 최소 150mm 이상 높은 위치에서 통기배관을 한다.
정답 2번
해설. ② 섹스티아 방식은 섹스티아 이음쇠와 섹스티아 벤트관으로 배수에 선회류를 주어 통기관 없이 배수하는 방식이다. 공기혼합이음과 공기분리이음을 쓰는 것은 소벤트 방식이다.
① 통기수직관은 빗물수직관과 연결하지 않는다. ③ 결합통기관은 배수수직관과 통기수직관을 연결해 수직관 내 압력 변동을 완화한다. ④ 정화조 배기관은 단독으로 대기에 개방한다. ⑤ 통기관은 그 층 최고 위생기구의 오버플로우면보다 150mm 이상 높은 곳에서 연결한다.
① 통기수직관은 빗물수직관과 연결하지 않는다. ③ 결합통기관은 배수수직관과 통기수직관을 연결해 수직관 내 압력 변동을 완화한다. ④ 정화조 배기관은 단독으로 대기에 개방한다. ⑤ 통기관은 그 층 최고 위생기구의 오버플로우면보다 150mm 이상 높은 곳에서 연결한다.
109번
배수의 수평지관 또는 수직배수관에서 일시에 다량의 배수가 흘러내려가는 경우, 이 배수의 압력에 의해 하류 또는 하층 기구에 설치된 트랩의 봉수가 파괴되는 것을 무엇이라 하는가?
1. 분출 작용
2. 자기 사이펀 작용
3. 운동량에 의한 관성
4. 증발 현상
5. 모세관 현상
정답 1번
해설. ① 수직관 위쪽에서 다량의 배수가 한꺼번에 흘러내리면 아래쪽 관 내부 공기가 압축되어 압력이 높아지고, 이 압력이 하층 기구 트랩의 봉수를 실내 쪽으로 밀어내는데 이를 분출 작용(역압에 의한 분출)이라 한다.
② 자기사이펀 작용은 기구 자신의 배수로 봉수가 빨려나가는 현상이다. ③ 운동량에 의한 관성은 급격한 압력 변동 시 봉수가 흔들려 빠지는 현상이다. ④ 증발은 장기간 미사용 시, ⑤ 모세관 현상은 트랩에 걸린 머리카락 등으로 봉수가 빠지는 현상이다.
② 자기사이펀 작용은 기구 자신의 배수로 봉수가 빨려나가는 현상이다. ③ 운동량에 의한 관성은 급격한 압력 변동 시 봉수가 흔들려 빠지는 현상이다. ④ 증발은 장기간 미사용 시, ⑤ 모세관 현상은 트랩에 걸린 머리카락 등으로 봉수가 빠지는 현상이다.
110번
배관설비에 대한 설명으로 옳지 않은 것은?
1. 급탕용 배관재로 동관과 스테인리스 강관이 주로 사용된다.
2. 배수수직관의 상부는 연장하여 신정통기관으로 사용하며, 대기 중에 개방한다.
3. 배관 지지철물은 수격작용에 의한 관의 진동이나 충격에 견딜 수 있도록 견고하게 고정한다.
4. 플랜지이음은 밸브, 펌프 및 각종 기기와 배관을 연결하거나, 교환 해체가 자주 발생하는 곳에 사용한다.
5. 배관의 보온재는 보온 및 방로효과를 높이기 위하여 사용온도에 견디고 열관류율이 되도록 큰 재료를 사용한다.
정답 5번
해설. ⑤ 보온재는 열을 잘 전달하지 않아야 하므로 열전도율(열관류율)이 되도록 작은 재료를 사용해야 한다.
① 급탕관에는 내식성이 좋은 동관·스테인리스강관을 주로 쓴다. ② 배수수직관 상부를 연장한 신정통기관은 대기에 개방한다. ③ 지지철물은 수격작용에 의한 진동·충격을 견디도록 견고히 고정한다. ④ 플랜지이음은 기기 접속과 해체가 잦은 곳에 쓴다.
① 급탕관에는 내식성이 좋은 동관·스테인리스강관을 주로 쓴다. ② 배수수직관 상부를 연장한 신정통기관은 대기에 개방한다. ③ 지지철물은 수격작용에 의한 진동·충격을 견디도록 견고히 고정한다. ④ 플랜지이음은 기기 접속과 해체가 잦은 곳에 쓴다.
111번
장시간 폭기방식에 의한 오수정화조의 오수정화 순서를 올바르게 나타낸 것은?
1. 스크린 → 폭기조 → 침전조 → 소독조
2. 폭기조 → 스크린 → 침전조 → 소독조
3. 폭기조 → 스크린 → 소독조 → 침전조
4. 스크린 → 소독조 → 폭기조 → 침전조
5. 침전조 → 폭기조 → 스크린 → 소독조
정답 1번
해설. ① 장시간 폭기방식 오수처리는 스크린(협잡물 제거) → 폭기조(미생물에 의한 산화분해) → 침전조(슬러지 침전) → 소독조(소독 후 방류) 순서로 처리한다.
나머지 보기는 처리 순서가 틀렸다. 소독은 마지막 단계이며, 스크린은 첫 단계이다.
나머지 보기는 처리 순서가 틀렸다. 소독은 마지막 단계이며, 스크린은 첫 단계이다.
112번
소화설비에 대한 설명으로 옳지 않은 것은?
1. 기동용 수압 개폐장치(압력챔버)의 용적은 100ℓ 이상의 것으로 한다.
2. 옥내소화전 펌프의 성능은 체절운전시 정격토출압력의 150%를 초과하지 않아야 한다.
3. 호스릴옥내소화전설비의 노즐선단 방수량은 130ℓ/min 이상이다.
4. 옥외소화전은 특정소방대상물의 각 부분으로부터 하나의 옥외소화전까지의 수평거리가 40m 이하가 되도록 설치한다.
5. 인접건물의 연소를 방지하는 드렌처 설비의 헤드 설치간격은 2.5m 이내로 한다.
정답 2번
해설. ② 펌프 성능은 체절운전 시 정격토출압력의 140%를 초과하지 않고, 정격토출량의 150%로 운전 시 정격토출압력의 65% 이상이 되어야 한다(옥내소화전설비의 화재안전성능기준 NFPC 102 제5조 제1항 제7호). 150% 초과 금지는 틀리다.
① 압력챔버 용적은 100L 이상(NFTC 102 2.2.1.11). ③ 호스릴 포함 방수량 130L/min 이상(NFPC 102 제5조 제1항 제3호). ④ NFPC 109 제6조 제1항 제1호. ⑤ 드렌처헤드는 개구부 위 측에 2.5m 이내마다 1개(NFTC 103 2.12.2.1).
※ 현행 화재안전기준에 맞게 보기를 고쳤다.
① 압력챔버 용적은 100L 이상(NFTC 102 2.2.1.11). ③ 호스릴 포함 방수량 130L/min 이상(NFPC 102 제5조 제1항 제3호). ④ NFPC 109 제6조 제1항 제1호. ⑤ 드렌처헤드는 개구부 위 측에 2.5m 이내마다 1개(NFTC 103 2.12.2.1).
※ 현행 화재안전기준에 맞게 보기를 고쳤다.
113번
스프링클러 설비에 대한 설명으로 옳지 않은 것은?
1. 지하주차장에 설치되는 스프링클러설비는 원칙적으로 습식으로 해야 한다.
2. 스프링클러 헤드 가용합금편의 표준용융온도는 67~75℃ 정도이다.
3. 스프링클러 헤드의 방수압력은 0.1~1.2MPa이고, 방수량은 80ℓ/min 이상이어야 한다.
4. 준비작동식은 1차 및 2차측 배관에서 헤드까지 가압수가 충만되어 있다.
5. 아파트등의 세대 내 천장, 반자 등의 각 부분으로부터 하나의 스프링클러헤드까지의 수평거리는 2.6m 이하여야 한다.
정답 4번
해설. ④ 준비작동식은 1차 측(유수검지장치 전단)에만 가압수가 있고, 2차 측 배관에서 헤드까지는 대기압 또는 저압 공기로 채워져 있다가 감지기가 작동하면 밸브가 열려 물이 채워진다. 1·2차 측 모두 가압수가 충만한 것은 습식이다.
① 지하주차장은 습식이 원칙(NFPC 103 제8조 제15항). ② 가용합금편 표준 용융온도는 67~75℃ 정도이다. ③ 방수압 0.1~1.2MPa, 방수량 80L/min 이상(NFPC 103 제5조). ⑤ 아파트등 세대 내 수평거리 2.6m 이하(NFPC 608).
※ 현행 화재안전기준에 맞게 보기를 고쳤다.
① 지하주차장은 습식이 원칙(NFPC 103 제8조 제15항). ② 가용합금편 표준 용융온도는 67~75℃ 정도이다. ③ 방수압 0.1~1.2MPa, 방수량 80L/min 이상(NFPC 103 제5조). ⑤ 아파트등 세대 내 수평거리 2.6m 이하(NFPC 608).
※ 현행 화재안전기준에 맞게 보기를 고쳤다.
114번
가스설비에 대한 설명으로 옳지 않은 것은?
1. 가스배관의 이음부는 절연조치를 하지 않은 전선과 15cm 이상 이격해야 한다.
2. 가스계량기는 전기계량기와 60cm 이상 이격해야 한다.
3. 가스배관의 이음부는 전기접속기(콘센트)로부터 30cm 이상 이격해야 한다.
4. 세대에 공급되는 도시가스는 500~550mmAq의 압력으로 공급된다.
5. LNG의 경우 가스경보장치는 천장으로부터 30cm 이내 높이에 설치해야 한다.
정답 4번
해설. ④ 세대에 공급되는 도시가스는 저압(0.1MPa 미만)으로 공급되며, 통상 1~2.5kPa(약 100~250mmAq) 정도로 공급된다. 500~550mmAq는 세대 공급압력으로 틀리다.
① 배관 이음부와 절연조치를 하지 않은 전선은 15cm 이상, ③ 전기점멸기·전기접속기는 30cm 이상, ② 가스계량기와 전기계량기·전기개폐기는 60cm 이상 떨어져야 한다(도시가스사업법 시행규칙 별표 7). ⑤ 공기보다 가벼운 LNG의 가스누출경보기는 천장에서 30cm 이내에 설치한다.
① 배관 이음부와 절연조치를 하지 않은 전선은 15cm 이상, ③ 전기점멸기·전기접속기는 30cm 이상, ② 가스계량기와 전기계량기·전기개폐기는 60cm 이상 떨어져야 한다(도시가스사업법 시행규칙 별표 7). ⑤ 공기보다 가벼운 LNG의 가스누출경보기는 천장에서 30cm 이내에 설치한다.
115번
난방설비에 대한 설명으로 옳지 않은 것은?
1. 온수난방은 증기난방에 비해 제어가 용이하다.
2. 온수난방은 증기난방에 비해 배관 내면의 부식이 적다.
3. 증기난방은 온수난방에 비해 예열시간이 짧고 열매의 순환이 빠르다.
4. 증기난방은 온수난방보다 방열면적을 작게 할 수 있으며 관경이 작아도 된다.
5. 온수난방은 현열을 이용한 난방이므로 증기난방에 비해 쾌감도가 낮고 열용량이 작아 온수 순환시간이 짧다.
정답 5번
해설. ⑤ 온수난방은 현열을 이용하며, 복사난방처럼 온도 변화가 완만하여 증기난방보다 쾌감도가 높다. 또 열용량이 커서 예열시간이 길고 식는 데도 오래 걸린다.
① 온수온도로 방열량을 조절하기 쉽다. ② 증기난방은 응축수 환수관에 공기가 섞여 부식이 심하지만 온수는 부식이 적다. ③ 증기는 열매 순환이 빨라 예열시간이 짧다. ④ 증기는 잠열을 이용하므로 방열면적과 관경을 작게 할 수 있다.
① 온수온도로 방열량을 조절하기 쉽다. ② 증기난방은 응축수 환수관에 공기가 섞여 부식이 심하지만 온수는 부식이 적다. ③ 증기는 열매 순환이 빨라 예열시간이 짧다. ④ 증기는 잠열을 이용하므로 방열면적과 관경을 작게 할 수 있다.
116번
다음의 도면기호 중 누전차단기를 나타낸 것은?
1. 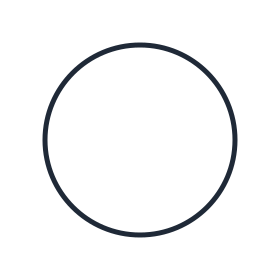
2. 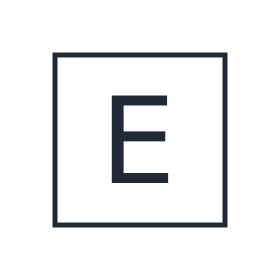
3. 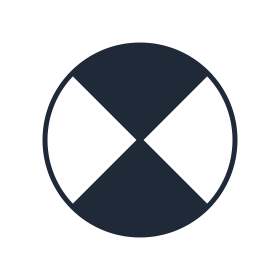
4. 
정답 2번
해설. ② 네모 안에 E를 표시한 기호는 누전차단기(ELB)이다.
① 원(○)은 일반 조명기구(전등)이다. ③ 원을 X자로 나누고 위아래를 검게 칠한 기호는 유도등이다. ④ 네모 안에 S를 표시한 기호는 개폐기이다. ⑤ 직사각형의 대각선 한쪽을 검게 칠한 기호는 분전반이다.
① 원(○)은 일반 조명기구(전등)이다. ③ 원을 X자로 나누고 위아래를 검게 칠한 기호는 유도등이다. ④ 네모 안에 S를 표시한 기호는 개폐기이다. ⑤ 직사각형의 대각선 한쪽을 검게 칠한 기호는 분전반이다.
117번
전기설비의 배선공사에 대한 설명으로 옳지 않은 것은?
1. 가요전선관 공사는 주로 철근콘크리트 건물의 매립 배선 등에 사용된다.
2. 금속몰드 공사는 주로 철근콘크리트 건물에서 기설치된 금속관 배선을 증설할 경우에 사용된다.
3. 합성수지 몰드 공사는 접속점이 없는 절연 전선을 사용하여 전선이 노출되지 않도록 해야 하며, 내식성이 좋다.
4. 라이팅덕트 공사는 덕트 본체에 실링이나 콘센트를 구성하여 사용하며, 벽면 조명등과 같은 광원을 이동시킬 경우에 사용된다.
5. 합성수지관(경질비닐전선관) 공사는 관 자체가 우수한 절연성을 가지고 있으며, 중량이 가볍고 시공이 용이하나 열에 약하고 기계적 강도가 낮은 단점이 있다.
정답 1번
해설. ① 가요전선관 공사는 굴곡이 많은 곳이나 전동기 등 진동이 있는 기기와의 접속부처럼 금속관 공사가 곤란한 곳에 쓴다. 철근콘크리트 건물의 매립 배선에는 주로 금속관 또는 합성수지관(CD관 등) 공사를 쓴다.
② 금속몰드 공사는 기존 금속관 배선에서 증설할 때 노출 배선으로 쓴다(KEC 232.22). ③ 합성수지몰드 안에는 전선의 접속점이 없도록 한다(KEC 232.21). ④ 라이팅덕트 공사 설명이다. ⑤ 합성수지관(KEC 232.11)은 절연성·내식성이 좋고 가볍지만 열과 충격에 약하다.
② 금속몰드 공사는 기존 금속관 배선에서 증설할 때 노출 배선으로 쓴다(KEC 232.22). ③ 합성수지몰드 안에는 전선의 접속점이 없도록 한다(KEC 232.21). ④ 라이팅덕트 공사 설명이다. ⑤ 합성수지관(KEC 232.11)은 절연성·내식성이 좋고 가볍지만 열과 충격에 약하다.
118번
공동주택 단지 내의 지역난방 기계실에 주로 설치되는 열교환기는?
1. 쉘앤튜브(shell and tube)형 열교환기
2. 판형 열교환기
3. 스파이럴(spiral)형 열교환기
4. 전열교환기
5. 현열교환기
정답 2번
해설. ② 지역난방 공동주택 기계실에는 전열효율이 높고 설치면적이 작으며 분해 세척이 쉬운 판형 열교환기를 주로 설치하여 지역난방 열(1차 측)로 단지 난방수·급탕(2차 측)을 가열한다.
① 쉘앤튜브형은 대용량·고압용으로 부피가 크다. ③ 스파이럴형은 오염이 심한 유체 등 특수 용도에 쓴다. ④ 전열교환기와 ⑤ 현열교환기는 환기 시 공기 간 열회수 장치이다.
① 쉘앤튜브형은 대용량·고압용으로 부피가 크다. ③ 스파이럴형은 오염이 심한 유체 등 특수 용도에 쓴다. ④ 전열교환기와 ⑤ 현열교환기는 환기 시 공기 간 열회수 장치이다.
119번
다음 중 직류 엘리베이터의 특징으로 옳은 것은?
1. 교류 엘리베이터에 비해 가격이 저렴하다.
2. 교류 엘리베이터에 비해 기동토크가 작다.
3. 전효율이 40∼60%이다.
4. 착상오차가 1mm 이내이다.
5. 부하에 따른 속도변동이 있다.
정답 4번
해설. ④ 직류 엘리베이터는 속도 제어가 정밀하여 착상오차가 1mm 정도로 매우 작다.
① 교류 엘리베이터보다 가격이 비싸다. ② 기동토크가 크다. ③ 전효율은 60~80% 정도로 교류식보다 높으며, 40~60%는 교류 엘리베이터 수준이다. ⑤ 부하에 따른 속도변동이 거의 없다. 참고로 현재는 인버터(VVVF) 제어 교류 엘리베이터가 주로 쓰인다.
① 교류 엘리베이터보다 가격이 비싸다. ② 기동토크가 크다. ③ 전효율은 60~80% 정도로 교류식보다 높으며, 40~60%는 교류 엘리베이터 수준이다. ⑤ 부하에 따른 속도변동이 거의 없다. 참고로 현재는 인버터(VVVF) 제어 교류 엘리베이터가 주로 쓰인다.
120번
홈네트워크 설비에 대한 설명으로 옳지 않은 것은?
1. 홈게이트웨이는 외부망의 방식에 관계없이 주택내부의 네트워크와 연결시켜 외부에서도 제어가 가능하도록 한다.
2. 홈네트워크 설비는 홈네트워크망, 홈네트워크장비, 홈네트워크사용기기로 구분된다.
3. 홈네트워크사용기기 중 감지기는 화재, 가스누설, 주거침입 등 세대 내의 상황을 감지하는 기기이다.
4. 홈네트워크사용기기는 홈게이트웨이와 상호 연동할 수 있어야 하며, 각 기기 간 호환성을 고려하여 설치하여야 한다.
5. 에너지관리 기능으로 정보가전 서비스, 냉난방 제어, 세대내 조명제어 및 원격검침이 있다.
정답 5번
해설. ⑤ 정보가전 서비스는 에너지관리 기능이 아니라 가전제품을 네트워크로 연결해 제어·정보를 제공하는 별도의 서비스 기능이다. 에너지관리 기능에는 냉난방 제어, 조명제어, 원격검침 등이 속한다.
① 홈게이트웨이는 세대망과 단지망·기간망을 상호 접속한다. ② 기술기준 제3조 제1호. ③ 같은 조 제4호 다목. ④ 같은 기준 제12조 제2항(연동 및 호환성).
① 홈게이트웨이는 세대망과 단지망·기간망을 상호 접속한다. ② 기술기준 제3조 제1호. ③ 같은 조 제4호 다목. ④ 같은 기준 제12조 제2항(연동 및 호환성).
광고
문제를 눈으로만 보면 잘 남지 않아요. 같은 회차를 CBT로 풀면 자동 채점 · 오답노트 · 부족한 과목 요약까지 받아볼 수 있습니다.
이 회차 CBT로 풀기주택관리사보 1차 필기 기출문제 전체 회차
- 주택관리사보 1차 필기 2008년 11회
- 주택관리사보 1차 필기 2009년 12회
- 주택관리사보 1차 필기 2010년 13회
- 주택관리사보 1차 필기 2011년 14회
- 주택관리사보 1차 필기 2012년 15회
- 주택관리사보 1차 필기 2013년 16회
- 주택관리사보 1차 필기 2014년 17회
- 주택관리사보 1차 필기 2015년 18회
- 주택관리사보 1차 필기 2016년 19회
- 주택관리사보 1차 필기 2017년 20회
- 주택관리사보 1차 필기 2018년 21회
- 주택관리사보 1차 필기 2019년 22회
- 주택관리사보 1차 필기 2020년 23회
- 주택관리사보 1차 필기 2021년 24회
- 주택관리사보 1차 필기 2022년 25회
- 주택관리사보 1차 필기 2023년 26회
- 주택관리사보 1차 필기 2024년 27회
- 주택관리사보 1차 필기 2025년 28회
- 주택관리사보 1차 필기 2026년 29회