주택관리사보 1차 필기 2025년 28회 기출문제
기출문제 120문항 · 제한시간 150분 · 해설 120문항
주택관리사보 1차 2025년 28회 필기 시험에 실제로 출제된 문제와 정답입니다. 아래에서 문제와 해설을 그대로 읽어볼 수 있고, CBT로 풀면 자동 채점과 오답노트까지 이용할 수 있어요.
민법
1번
민법의 법원(法源)에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 헌법에 의하여 체결ㆍ공포된 조약이 민사에 관한 것이면 민법의 법원이 될 수 있다.
2. 대법원이 제정한 부동산등기규칙은 민법의 법원이 될 수 있다.
3. 관습법은 당사자의 주장ㆍ증명이 없으면 법원(法院)이 직권으로 이를 확정할 수 없다.
4. 종중 구성원의 자격을 성년남자만으로 제한하는 종래의 관습법은 법적 효력을 상실하였다.
5. 민사에 관하여 법률에 규정이 없으면 관습법에 의하고 관습법이 없으면 조리에 의한다.
정답 3번
해설. ③ 관습법은 법원(法院)이 직권으로 그 존재를 확정하여야 하며, 당사자의 주장·증명을 기다릴 필요가 없다(판례). 다만 사실인 관습은 당사자가 주장·증명하여야 한다.
① 헌법에 의해 체결·공포된 조약은 국내법과 같은 효력이 있어 민사에 관한 것이면 법원이 된다(헌법 제6조).
② 대법원규칙인 부동산등기규칙도 민사에 관한 것이면 법원이 된다.
④ 종중 구성원을 성년남자로 제한하는 관습법은 효력을 상실하였다(전원합의체).
⑤ 민법 제1조.
① 헌법에 의해 체결·공포된 조약은 국내법과 같은 효력이 있어 민사에 관한 것이면 법원이 된다(헌법 제6조).
② 대법원규칙인 부동산등기규칙도 민사에 관한 것이면 법원이 된다.
④ 종중 구성원을 성년남자로 제한하는 관습법은 효력을 상실하였다(전원합의체).
⑤ 민법 제1조.
2번
권리에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 점유권은 절대권이다.
2. 저당권은 지배권이다.
3. 지상권자의 지상물매수청구권은 형성권이다.
4. 매매에서의 일방예약완결권은 형성권이다.
5. 상속회복청구권은 형성권이다.
정답 5번
해설. ⑤ 상속회복청구권은 참칭상속인에 대하여 상속재산의 반환 등을 청구하는 권리로서 청구권이지 형성권이 아니다.
① 점유권은 누구에게나 주장할 수 있는 절대권이다.
② 저당권은 목적물의 교환가치를 직접 지배하는 지배권이다.
③ 지상물매수청구권(제283조 제2항)과 ④ 매매의 일방예약완결권(제564조)은 일방의 의사표시만으로 법률관계를 발생시키는 형성권이다.
① 점유권은 누구에게나 주장할 수 있는 절대권이다.
② 저당권은 목적물의 교환가치를 직접 지배하는 지배권이다.
③ 지상물매수청구권(제283조 제2항)과 ④ 매매의 일방예약완결권(제564조)은 일방의 의사표시만으로 법률관계를 발생시키는 형성권이다.
3번
신의성실의 원칙(신의칙) 및 그 파생원칙에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 신의칙 위반은 당사자의 주장이 없더라도 법원이 직권으로 판단할 수 있다.
2. 법령에 위반되어 무효임을 알면서 법률행위를 한 자가 강행법규 위반을 이유로 그 무효를 주장하는 것은 특별한 사정이 없는 한 신의칙에 반한다.
3. 인지청구권은 포기가 허용되지 않으므로 실효의 법리가 적용될 여지가 없다.
4. 아파트 분양자는 아파트단지 인근에 공동묘지가 조성되어 있는 사실을 수분양자에게 고지할 신의칙상 의무를 부담한다.
5. 사용자는 근로계약에 수반되는 신의칙상의 부수적 의무로서 근로자의 안전에 대한 보호의무를 부담한다.
정답 2번
해설. ② 강행법규를 위반한 자가 스스로 그 무효를 주장하는 것은, 그렇게 하지 않으면 강행법규의 입법취지를 몰각시키게 되므로 특별한 사정이 없는 한 신의칙에 반하지 않는다(판례).
① 신의칙 위반 여부는 강행규정 위반의 문제이므로 법원이 직권으로 판단할 수 있다.
③ 인지청구권은 포기할 수 없는 권리여서 실효의 법리가 적용되지 않는다.
④ 공동묘지 조성 사실은 분양자가 고지하여야 할 신의칙상 의무의 대상이다.
⑤ 사용자는 근로자에 대한 신의칙상 보호의무를 부담한다.
① 신의칙 위반 여부는 강행규정 위반의 문제이므로 법원이 직권으로 판단할 수 있다.
③ 인지청구권은 포기할 수 없는 권리여서 실효의 법리가 적용되지 않는다.
④ 공동묘지 조성 사실은 분양자가 고지하여야 할 신의칙상 의무의 대상이다.
⑤ 사용자는 근로자에 대한 신의칙상 보호의무를 부담한다.
4번
권리능력에 관한 설명으로 옳은 것은?
1. 법인은 유증을 받을 수 있는 능력이 없다.
2. 청산법인의 권리능력은 청산의 목적범위내로 제한되지 않는다.
3. 태아는 채무불이행으로 인한 손해배상청구권에 관하여 이미 출생한 것으로 본다.
4. 태아는 대습상속에 관하여 이미 출생한 것으로 본다.
5. 사람의 권리능력은 당사자의 합의에 의하여 제한할 수 있다.
정답 4번
해설. ④ 태아는 상속순위에 관하여 이미 출생한 것으로 보므로(제1000조 제3항) 대습상속에서도 출생한 것으로 본다(제1001조).
① 법인도 유증을 받을 수 있다(포괄적 수증자 가능).
② 청산법인은 청산의 목적범위 내에서만 권리가 있고 의무를 부담한다(제81조).
③ 태아가 출생한 것으로 보는 경우는 불법행위 손해배상청구(제762조) 등이며 채무불이행은 해당하지 않는다.
⑤ 권리능력에 관한 규정은 강행규정이므로 합의로 제한할 수 없다.
① 법인도 유증을 받을 수 있다(포괄적 수증자 가능).
② 청산법인은 청산의 목적범위 내에서만 권리가 있고 의무를 부담한다(제81조).
③ 태아가 출생한 것으로 보는 경우는 불법행위 손해배상청구(제762조) 등이며 채무불이행은 해당하지 않는다.
⑤ 권리능력에 관한 규정은 강행규정이므로 합의로 제한할 수 없다.
5번
자연인의 행위능력에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 미성년자가 혼인을 한 때에는 성년자로 본다.
2. 미성년자가 타인의 대리인으로서 대리행위를 하기 위해서는 법정대리인의 승낙을 얻어야 한다.
3. 가정법원은 취소할 수 없는 피성년후견인의 법률행위의 범위를 정할 수 있다.
4. 가정법원은 피한정후견인이 한정후견인의 동의를 받아야 하는 행위의 범위를 정할 수 있다.
5. 성년후견 개시의 청구가 있더라도, 가정법원은 필요하다면 한정후견을 개시할 수 있다.
정답 2번
해설. ② 대리인은 행위능력자임을 요하지 않으므로(제117조) 미성년자도 법정대리인의 승낙 없이 대리행위를 할 수 있다.
① 혼인에 의한 성년의제(제826조의2).
③ 가정법원은 취소할 수 없는 피성년후견인의 법률행위의 범위를 정할 수 있다(제10조 제2항).
④ 한정후견인의 동의를 받아야 하는 행위의 범위를 정할 수 있다(제13조 제1항).
⑤ 성년후견 개시 청구가 있더라도 필요하면 한정후견을 개시할 수 있다(판례).
① 혼인에 의한 성년의제(제826조의2).
③ 가정법원은 취소할 수 없는 피성년후견인의 법률행위의 범위를 정할 수 있다(제10조 제2항).
④ 한정후견인의 동의를 받아야 하는 행위의 범위를 정할 수 있다(제13조 제1항).
⑤ 성년후견 개시 청구가 있더라도 필요하면 한정후견을 개시할 수 있다(판례).
6번
배우자 乙과 누나 丙이 있는 X부동산의 소유자 甲은 2020. 1. 1. 해외 출장을 위해 탑승한 항공기의 추락으로 생사불명이 되었다. 이에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 따름)
1. 乙은 2025. 1. 1.이 경과하지 않으면 법원에 실종선고를 청구할 수 없다.
2. 乙이 실종선고를 청구하지 않을 경우, 丙은 상속에 관한 이해관계인으로서 법원에 실종선고를 청구할 수 있다.
3. 이해관계인인 乙과 丙이 있으므로 검사는 법원에 실종선고를 청구할 수 없다.
4. 실종선고의 청구를 받은 가정법원은 6개월 이상 공시최고를 하여야 하며, 그 기간 내에 甲의 생사 여부에 관한 신고가 없는 때에는 실종을 선고하여야 한다.
5. 법원이 실종을 선고하면 甲은 2020. 1. 1.에 사망한 것으로 본다.
정답 4번
해설. ④ 실종선고 청구를 받은 가정법원은 6개월 이상 공시최고를 하고, 그 기간 내에 생사에 관한 신고가 없으면 실종을 선고하여야 한다(가사소송규칙).
① 항공기 추락은 특별실종으로 실종기간이 1년이므로 5년을 기다릴 필요가 없다(제27조 제2항).
② 제1순위 상속인인 배우자가 있으면 제2순위 이하 상속인인 누나는 실종선고를 청구할 이해관계인이 아니다(판례).
③ 검사는 이해관계인이 있더라도 청구할 수 있다(제27조).
⑤ 특별실종은 위난이 종료한 때부터 1년이 지난 때(2021. 1. 1. 만료)에 사망한 것으로 본다(제28조).
① 항공기 추락은 특별실종으로 실종기간이 1년이므로 5년을 기다릴 필요가 없다(제27조 제2항).
② 제1순위 상속인인 배우자가 있으면 제2순위 이하 상속인인 누나는 실종선고를 청구할 이해관계인이 아니다(판례).
③ 검사는 이해관계인이 있더라도 청구할 수 있다(제27조).
⑤ 특별실종은 위난이 종료한 때부터 1년이 지난 때(2021. 1. 1. 만료)에 사망한 것으로 본다(제28조).
7번
민법상 법인의 설립에 관한 설명으로 옳은 것은?
1. 법인설립등기는 법인의 대항요건이다.
2. 종교사업을 목적으로 하는 사단은 주무관청의 인가를 얻어 이를 법인으로 할 수 있다.
3. 이사의 대표권의 제한은 정관에 기재하지 않더라도 그 효력이 있다.
4. 영리를 목적으로 하는 재단은 상사회사설립의 조건에 좇아 이를 법인으로 할 수 있으며, 그러한 법인에는 상사회사에 관한 규정을 준용한다.
5. 사단법인의 설립을 위한 정관에는 자산에 관한 규정이 반드시 기재되어 있어야 한다.
정답 5번
해설. ⑤ 사단법인 정관에는 목적, 명칭, 사무소 소재지, 자산에 관한 규정, 이사의 임면, 사원자격의 득실, 존립시기나 해산사유를 적어야 한다(제40조).
① 법인설립등기는 대항요건이 아니라 성립요건이다(제33조).
② 비영리법인 설립에는 주무관청의 인가가 아니라 허가가 필요하다(제32조).
③ 이사의 대표권 제한은 정관에 기재하지 않으면 효력이 없다(제41조).
④ 영리법인은 사단만 가능하며 재단은 영리법인이 될 수 없다(제39조).
① 법인설립등기는 대항요건이 아니라 성립요건이다(제33조).
② 비영리법인 설립에는 주무관청의 인가가 아니라 허가가 필요하다(제32조).
③ 이사의 대표권 제한은 정관에 기재하지 않으면 효력이 없다(제41조).
④ 영리법인은 사단만 가능하며 재단은 영리법인이 될 수 없다(제39조).
8번
민법상 법인의 기관에 관한 설명으로 옳지 않은 것은?
1. 이사의 수와 임기에는 제한이 없으므로 정관에서 임의로 정할 수 있다.
2. 이사의 성명과 주소는 등기사항이다.
3. 사단법인의 이사는 매년 1회 이상 통상총회를 소집하여야 한다.
4. 사단법인의 재산상황에 관하여 부정한 것이 있음을 발견한 경우, 이를 총회 또는 주무관청에 보고하는 일은 감사의 직무에 해당한다.
5. 법인과 이사의 이익이 상반하는 경우, 법원은 이해관계인의 청구에 의하여 임시이사를 선임하여야 한다.
정답 5번
해설. ⑤ 법인과 이사의 이익이 상반하는 사항에 관하여는 이사가 대표권이 없고, 이 경우 법원은 이해관계인이나 검사의 청구에 의하여 특별대리인을 선임하여야 한다(제64조). 임시이사가 아니다.
① 이사의 수와 임기는 민법에 제한이 없어 정관으로 정한다.
② 이사의 성명·주소는 설립등기사항이다(제49조).
③ 통상총회는 매년 1회 이상 소집한다(제69조).
④ 감사의 직무(제67조).
① 이사의 수와 임기는 민법에 제한이 없어 정관으로 정한다.
② 이사의 성명·주소는 설립등기사항이다(제49조).
③ 통상총회는 매년 1회 이상 소집한다(제69조).
④ 감사의 직무(제67조).
9번
민법상 법인에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 사단법인 정관의 법적 성질은 자치법규이다.
2. 법인의 해산 및 청산은 법원이 검사, 감독한다.
3. 재단법인이 부동산을 기본재산으로 새로이 편입시키는 행위는 주무관청의 허가를 얻어야 유효하다.
4. 사단법인은 총 사원 4분의 3 이상의 동의가 없으면 해산을 결의하지 못하고, 이는 정관에 다른 규정이 있더라도 마찬가지이다.
5. 재단법인의 존립시기나 해산사유는 정관의 필요적 기재사항이 아니다.
정답 4번
해설. ④ 사단법인은 총사원 4분의 3 이상의 동의가 없으면 해산을 결의하지 못하지만, 정관에 다른 규정이 있으면 그 규정에 의한다(제78조).
① 정관은 자치법규이다(판례).
② 법인의 해산 및 청산은 법원이 검사·감독한다(제95조).
③ 기본재산 편입은 정관 변경에 해당하여 주무관청의 허가가 필요하다(판례).
⑤ 재단법인 정관의 필요적 기재사항에는 존립시기·해산사유가 포함되지 않는다(제43조).
① 정관은 자치법규이다(판례).
② 법인의 해산 및 청산은 법원이 검사·감독한다(제95조).
③ 기본재산 편입은 정관 변경에 해당하여 주무관청의 허가가 필요하다(판례).
⑤ 재단법인 정관의 필요적 기재사항에는 존립시기·해산사유가 포함되지 않는다(제43조).
10번
비법인 사단에 관한 설명으로 옳은 것을 모두 고른 것은? (다툼이 있으면 판례에 따름)
ㄱ. 비법인 사단에 대표자가 있으면 그 사단의 이름으로 민사소송의 당사자가 될 수 있다.
ㄴ. 비법인 사단의 대표자가 그 사단이 타인 간의 금전채무를 보증한다는 내용의 계약을 체결하면서 사원총회의 결의를 거치지 않았더라도 특별한 사정이 없는 한 그 계약은 유효하다.
ㄷ. 비법인 사단의 채권자가 채권자대위권에 기하여 비법인 사단의 총유재산에 대한 권리를 대위행사하는 경우에는 사원총회의 결의 등 비법인 사단의 내부적 의사결정 과정을 거쳐야 한다.
ㄱ. 비법인 사단에 대표자가 있으면 그 사단의 이름으로 민사소송의 당사자가 될 수 있다.
ㄴ. 비법인 사단의 대표자가 그 사단이 타인 간의 금전채무를 보증한다는 내용의 계약을 체결하면서 사원총회의 결의를 거치지 않았더라도 특별한 사정이 없는 한 그 계약은 유효하다.
ㄷ. 비법인 사단의 채권자가 채권자대위권에 기하여 비법인 사단의 총유재산에 대한 권리를 대위행사하는 경우에는 사원총회의 결의 등 비법인 사단의 내부적 의사결정 과정을 거쳐야 한다.
1. ㄱ
2. ㄷ
3. ㄱ, ㄴ
4. ㄴ, ㄷ
5. ㄱ, ㄴ, ㄷ
정답 3번
해설. ③ 옳은 것은 ㄱ, ㄴ이다.
ㄱ. 대표자가 있는 비법인 사단은 그 이름으로 당사자가 될 수 있다(민사소송법 제52조).
ㄴ. 타인의 채무 보증은 총유물의 관리·처분행위가 아니므로 사원총회 결의 없이 한 보증계약도 유효하다(전원합의체).
ㄷ. 채권자대위권을 행사하는 채권자는 비법인 사단의 사원총회 결의 등 내부적 의사결정 절차를 거칠 필요가 없다(판례).
ㄱ. 대표자가 있는 비법인 사단은 그 이름으로 당사자가 될 수 있다(민사소송법 제52조).
ㄴ. 타인의 채무 보증은 총유물의 관리·처분행위가 아니므로 사원총회 결의 없이 한 보증계약도 유효하다(전원합의체).
ㄷ. 채권자대위권을 행사하는 채권자는 비법인 사단의 사원총회 결의 등 내부적 의사결정 절차를 거칠 필요가 없다(판례).
11번
물건과 권리에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 따름)
1. 1필의 토지의 일부에 대해서는 지역권을 설정할 수 없다.
2. 「입목에 관한 법률」에 의해 소유권보존등기를 한 수목의 집단이더라도 토지와 분리하여 저당권의 목적이 될 수 없다.
3. 온천에 관한 권리는 관습상의 물권에 해당한다.
4. 등기부상 1동의 건물로 등기되어 있는 것의 일부에 대하여는 구분등기를 하지 않으면 전세권을 설정할 수 없다.
5. 구분건물이 물리적으로 완성되기 전이라도 건축허가 신청 등을 통하여 장래 신축되는 건물을 구분건물로 하겠다는 구분의사가 객관적으로 표시되면 구분행위의 존재를 인정할 수 있다.
정답 5번
해설. ⑤ 구분건물이 물리적으로 완성되기 전이라도 건축허가 신청이나 분양계약 등으로 구분의사가 객관적으로 표시되면 구분행위가 인정된다(전원합의체).
① 지역권은 1필 토지의 일부에도 설정할 수 있다.
② 입목등기를 한 수목의 집단은 토지와 분리하여 양도하거나 저당권의 목적으로 할 수 있다.
③ 온천권은 관습법상 물권이 아니다(판례).
④ 1동 건물의 일부에도 구분등기 없이 전세권을 설정할 수 있다.
① 지역권은 1필 토지의 일부에도 설정할 수 있다.
② 입목등기를 한 수목의 집단은 토지와 분리하여 양도하거나 저당권의 목적으로 할 수 있다.
③ 온천권은 관습법상 물권이 아니다(판례).
④ 1동 건물의 일부에도 구분등기 없이 전세권을 설정할 수 있다.
12번
다음 중 준물권행위에 해당하는 것은?
1. 채권양도
2. 유실물 습득
3. 부담부증여
4. 지상권설정행위
5. 매매에 의한 소유권이전행위
정답 1번
해설. ① 채권양도는 채권 자체를 직접 이전시키는, 이행의 문제를 남기지 않는 처분행위로서 준물권행위이다.
② 유실물 습득은 사실행위(법률요건)이다.
③ 부담부증여는 채권행위이다.
④ 지상권설정행위와 ⑤ 소유권이전행위는 물권행위이다.
② 유실물 습득은 사실행위(법률요건)이다.
③ 부담부증여는 채권행위이다.
④ 지상권설정행위와 ⑤ 소유권이전행위는 물권행위이다.
13번
반사회질서의 법률행위에 해당하지 않는 것을 모두 고른 것은? (다툼이 있으면 판례에 따름)
ㄱ. 강제집행을 면할 목적으로 허위의 근저당권을 설정하는 행위
ㄴ. 이미 매도된 부동산임을 알고 있는 자가 매도인의 배임행위에 적극 가담하여 매도인과 체결한 저당권설정계약
ㄷ. 산모가 우연한 사고로 인해 발생할 수 있는 태아의 상해에 대비하기 위하여 자신을 보험수익자로, 태아를 피보험자로 하여 체결한 상해보험계약
ㄱ. 강제집행을 면할 목적으로 허위의 근저당권을 설정하는 행위
ㄴ. 이미 매도된 부동산임을 알고 있는 자가 매도인의 배임행위에 적극 가담하여 매도인과 체결한 저당권설정계약
ㄷ. 산모가 우연한 사고로 인해 발생할 수 있는 태아의 상해에 대비하기 위하여 자신을 보험수익자로, 태아를 피보험자로 하여 체결한 상해보험계약
1. ㄱ
2. ㄴ
3. ㄱ, ㄷ
4. ㄴ, ㄷ
5. ㄱ, ㄴ, ㄷ
정답 3번
해설. ③ 반사회질서의 법률행위에 해당하지 않는 것은 ㄱ, ㄷ이다.
ㄱ. 강제집행을 면할 목적으로 허위의 근저당권을 설정하는 행위는 통정허위표시의 문제일 뿐 반사회질서 행위가 아니다(판례).
ㄴ. 매도인의 배임행위에 적극 가담하여 체결한 저당권설정계약은 반사회질서 행위로 무효이다.
ㄷ. 태아를 피보험자로 하는 상해보험계약은 유효하다(판례).
ㄱ. 강제집행을 면할 목적으로 허위의 근저당권을 설정하는 행위는 통정허위표시의 문제일 뿐 반사회질서 행위가 아니다(판례).
ㄴ. 매도인의 배임행위에 적극 가담하여 체결한 저당권설정계약은 반사회질서 행위로 무효이다.
ㄷ. 태아를 피보험자로 하는 상해보험계약은 유효하다(판례).
14번
통정허위표시(민법 제108조)에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 당사자가 통정하여 증여를 매매로 가장한 경우, 당사자가 내면적으로 의욕한 증여계약은 유효하다.
2. 통정허위표시로서 무효인 법률행위에 따른 법률효과를 침해하는 것처럼 보이는 채무불이행이 있어도 손해배상을 청구할 수 없다.
3. 통정허위표시에서 제3자가 악의이더라도 전득자가 선의이면 그 전득자에 대하여 통정허위표시의 무효를 주장할 수 없다.
4. 파산채무자가 상대방과 통정허위표시를 통하여 가장채권을 보유하고 있다가 파산이 선고된 경우, 파산관재인은 민법 제108조 제2항의 제3자에 해당하지 않는다.
5. 채무자의 법률행위가 통정허위표시로 무효인 경우에도 채권자취소권의 대상이 될 수 있다.
정답 4번
해설. ④ 파산관재인은 파산채권자 전체의 공동이익을 위하여 직무를 행하는 자로서 제108조 제2항의 제3자에 해당하며, 파산채권자 중 1인이라도 선의이면 선의로 다루어진다(판례).
① 은닉행위인 증여는 유효하다.
② 무효인 가장행위에는 이행청구나 채무불이행 책임이 생기지 않는다.
③ 악의의 제3자로부터 전득한 선의의 전득자에게도 무효를 대항할 수 없다.
⑤ 통정허위표시도 채권자취소권의 대상이 된다(판례).
① 은닉행위인 증여는 유효하다.
② 무효인 가장행위에는 이행청구나 채무불이행 책임이 생기지 않는다.
③ 악의의 제3자로부터 전득한 선의의 전득자에게도 무효를 대항할 수 없다.
⑤ 통정허위표시도 채권자취소권의 대상이 된다(판례).
15번
'부동산 매매계약에서 쌍방 당사자가 X토지를 계약의 목적물로 삼았으나 그 목적물의 지번에 관하여 착오를 일으켜 계약을 체결함에 있어서는 계약서상 그 목적물을 X토지와는 별개인 Y토지로 표시하였다고 하더라도, X토지를 매매목적물로 한다는 쌍방 당사자의 의사합치가 있은 이상, 그 매매계약은 X토지에 관하여 성립한 것으로 보아야 한다.'고 하는 법률행위의 해석 방법은?
1. 예문해석
2. 자연적 해석
3. 보충적 해석
4. 규범적 해석
5. 확장해석
정답 2번
해설. ② 표의자의 실제 의사(당사자 쌍방이 일치하여 이해한 의미)를 밝히는 자연적 해석이다. 오표시무해의 원칙에 따라 X토지에 관하여 계약이 성립한다(판례).
④ 규범적 해석은 상대방의 시각에서 표시행위의 객관적 의미를 밝히는 것이고, ③ 보충적 해석은 계약의 흠결을 가정적 의사로 보충하는 것이다. ① 예문해석, ⑤ 확장해석은 이 사례의 해석 방법이 아니다.
④ 규범적 해석은 상대방의 시각에서 표시행위의 객관적 의미를 밝히는 것이고, ③ 보충적 해석은 계약의 흠결을 가정적 의사로 보충하는 것이다. ① 예문해석, ⑤ 확장해석은 이 사례의 해석 방법이 아니다.
16번
착오에 의한 의사표시에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 상대방이 표의자의 착오를 알면서 이를 이용한 경우, 표의자는 자신에게 중대한 과실이 있더라도 그 의사표시를 취소할 수 있다.
2. 물상보증인이 근저당권설정계약을 체결하는 경우, 채무자의 동일성에 관한 착오는 중요부분의 착오에 해당한다.
3. 매도인이 매매계약을 적법하게 해제하였더라도, 매수인은 계약해제의 효과로 발생하는 불이익을 면하기 위하여 착오를 원인으로 그 계약을 취소할 수 있다.
4. 매매계약 내용의 중요부분에 착오가 있는 경우, 중과실 없는 매수인은 매도인의 하자담보책임이 성립하는지와 상관없이 착오를 이유로 그 매매계약을 취소할 수 있다.
5. 동기의 착오가 법률행위의 내용의 중요부분의 착오에 해당함을 이유로 표의자가 법률행위를 취소하려면 당사자들 사이에 별도로 그 동기를 의사표시의 내용으로 삼기로 하는 합의가 있어야만 한다.
정답 5번
해설. ⑤ 동기의 착오는 동기를 의사표시의 내용으로 삼을 것을 상대방에게 표시하고 해석상 법률행위의 내용으로 되어 있으면 충분하고, 당사자 사이에 별도의 합의까지 필요한 것은 아니다(판례).
① 상대방이 착오를 알고 이용한 경우 중과실이 있어도 취소할 수 있다.
② 물상보증인의 채무자 동일성 착오는 중요부분의 착오이다.
③ 해제 후에도 착오 취소가 가능하다.
④ 착오 취소와 하자담보책임은 경합한다(판례).
① 상대방이 착오를 알고 이용한 경우 중과실이 있어도 취소할 수 있다.
② 물상보증인의 채무자 동일성 착오는 중요부분의 착오이다.
③ 해제 후에도 착오 취소가 가능하다.
④ 착오 취소와 하자담보책임은 경합한다(판례).
17번
의사표시에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 표의자가 의사표시를 발송한 후 제한능력자가 되어도 그 의사표시의 효력에 영향을 미치지 아니한다.
2. 표의자가 과실없이 상대방을 알지 못하는 경우에는 의사표시는 민사소송법 공시송달의 규정에 의하여 송달할 수 있다.
3. 상대방이 있는 의사표시는 특별한 사정이 없는 한 상대방에게 도달한 때에 그 효력이 생긴다.
4. 의사표시가 상대방에게 도달한 것으로 인정되기 위해서는 상대방이 그 의사표시의 내용을 알아야 한다.
5. 의사표시의 상대방이 제한능력자로서 의사표시를 받았으나 법정대리인이 그 사실을 알지 못한 경우, 의사표시자는 그 의사표시로써 대항할 수 없다.
정답 4번
해설. ④ 도달이란 상대방이 그 내용을 알 수 있는 객관적 상태에 놓인 것을 말하며, 상대방이 실제로 내용을 알았을 것을 요하지 않는다(판례).
① 발신 후 제한능력자가 되어도 효력에 영향이 없다(제111조 제2항).
② 공시송달(제113조).
③ 도달주의(제111조 제1항).
⑤ 상대방이 제한능력자이면 대항할 수 없으나, 법정대리인이 도달 사실을 안 후에는 대항할 수 있다(제112조).
① 발신 후 제한능력자가 되어도 효력에 영향이 없다(제111조 제2항).
② 공시송달(제113조).
③ 도달주의(제111조 제1항).
⑤ 상대방이 제한능력자이면 대항할 수 없으나, 법정대리인이 도달 사실을 안 후에는 대항할 수 있다(제112조).
18번
대리에 관한 설명으로 옳지 않은 것은?
1. 복대리인은 그 권한 내에서 자신을 선임한 대리인을 대리한다.
2. 권한을 정하지 아니한 임의대리인은 대리의 목적인 물건의 성질이 변하지 않는 범위에서 그 물건을 개량할 수 있다.
3. 피한정후견인은 임의대리인이 될 수 있다.
4. 임의대리인은 본인의 승낙이 있거나 부득이한 사유있는 때가 아니면 복대리인을 선임하지 못한다.
5. 대리인이 수인인 경우, 특별한 사정이 없는 한 각자가 본인을 대리한다.
정답 1번
해설. ① 복대리인은 그 권한 내에서 본인을 대리하며, 대리인의 대리인이 아니다(제123조 제1항).
② 권한을 정하지 않은 대리인은 물건의 성질이 변하지 않는 범위에서 이용·개량행위를 할 수 있다(제118조).
③ 대리인은 행위능력자임을 요하지 않는다(제117조).
④ 임의대리인의 복임권 제한(제120조).
⑤ 각자대리 원칙(제119조).
② 권한을 정하지 않은 대리인은 물건의 성질이 변하지 않는 범위에서 이용·개량행위를 할 수 있다(제118조).
③ 대리인은 행위능력자임을 요하지 않는다(제117조).
④ 임의대리인의 복임권 제한(제120조).
⑤ 각자대리 원칙(제119조).
19번
무권대리인 乙이 甲을 대리하여 甲소유의 X토지를 丙에게 매도하는 계약을 체결하였다. 이에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 따름)
1. 丙이 계약 당시에 乙에게 대리권이 없음을 알았던 경우, 丙은 계약을 철회할 수 있다.
2. 甲이 乙에게 계약을 추인하였더라도, 丙이 계약 당시에 무권대리 사실을 알지 못하였다면 丙은 그 추인 사실을 알 때까지 계약을 철회할 수 있다.
3. 甲이 추인하지 않은 경우, 계약 당시에 무권대리 사실을 알았던 丙은 乙에게 손해배상을 청구할 수 있다.
4. 대리행위 당시에 乙이 제한능력자인 경우, 甲으로부터 추인받지 못한 丙은 乙에게 계약의 이행을 청구할 수 있다.
5. 乙이 甲을 단독 상속한 경우, 乙은 특별한 사정이 없는 한 본인의 지위에서 추인거절권을 행사할 수 있다.
정답 2번
해설. ② 본인이 무권대리인에게 추인한 경우 상대방이 그 사실을 알지 못한 때에는 상대방에게 추인으로 대항할 수 없으므로(제132조), 선의의 丙은 추인 사실을 알 때까지 철회할 수 있다(제134조).
① 철회권은 선의의 상대방에게만 인정된다.
③ 대리권 없음을 안 상대방은 무권대리인의 책임을 물을 수 없다(제135조 제2항).
④ 무권대리인이 제한능력자이면 제135조의 책임을 지지 않는다.
⑤ 무권대리인이 본인을 상속한 경우 추인을 거절하는 것은 신의칙에 반하여 허용되지 않는다(판례).
① 철회권은 선의의 상대방에게만 인정된다.
③ 대리권 없음을 안 상대방은 무권대리인의 책임을 물을 수 없다(제135조 제2항).
④ 무권대리인이 제한능력자이면 제135조의 책임을 지지 않는다.
⑤ 무권대리인이 본인을 상속한 경우 추인을 거절하는 것은 신의칙에 반하여 허용되지 않는다(판례).
20번
무효에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 법률행위의 일부분이 무효인 경우, 특별한 사정이 없는 한 그 전부를 무효로 한다.
2. 토지거래허가구역 내의 토지에 대한 매매계약은 당사자 쌍방이 허가신청협력의무의 이행거절 의사를 상대방에게 명백히 표시한 경우에는 확정적으로 무효가 된다.
3. 무효인 가등기를 유효한 등기로 전용하기로 약정한 경우, 그 가등기는 특별한 사정이 없는 한 등기 시로 소급하여 유효한 등기로 된다.
4. 비진의 의사표시의 무효는 선의의 제3자에게 대항할 수 없다.
5. 불공정한 법률행위로서 무효인 법률행위는 추인에 의하여 유효로 될 수 없다.
정답 3번
해설. ③ 무효인 가등기를 유효한 등기로 전용하기로 약정하면 그 때부터 유효하게 될 뿐, 등기 시로 소급하지 않는다(판례).
① 일부무효는 전부무효가 원칙이다(제137조).
② 쌍방이 허가신청 협력의무 이행거절 의사를 명백히 표시하면 확정적 무효가 된다(판례).
④ 비진의표시의 무효는 선의의 제3자에게 대항하지 못한다(제107조 제2항).
⑤ 불공정한 법률행위는 추인으로 유효가 될 수 없다(판례).
① 일부무효는 전부무효가 원칙이다(제137조).
② 쌍방이 허가신청 협력의무 이행거절 의사를 명백히 표시하면 확정적 무효가 된다(판례).
④ 비진의표시의 무효는 선의의 제3자에게 대항하지 못한다(제107조 제2항).
⑤ 불공정한 법률행위는 추인으로 유효가 될 수 없다(판례).
21번
취소에 관한 설명으로 옳지 않은 것은?
1. 추인할 수 있는 날로부터 3년이 경과하였지만 법률행위를 한 날로부터 10년이 경과하지 않았다면, 취소권자는 그 법률행위를 취소할 수 있다.
2. 제한능력을 이유로 법률행위가 취소된 경우, 제한능력자는 그 행위로 인하여 받은 이익이 현존하는 한도에서 상환할 책임이 있다.
3. 제한능력을 이유로 취소할 수 있는 법률행위를 한 미성년자가 행위능력자가 된 후 이의를 보류함이 없이 그 법률행위에 따라 이행한 때에는 추인한 것으로 본다.
4. 취소할 수 있는 법률행위를 추인한 취소권자는 특별한 사정이 없는 한 그 법률행위를 다시 취소할 수 없다.
5. 취소할 수 있는 법률행위의 상대방이 확정된 경우, 그 취소는 특별한 사정이 없는 한 그 상대방에 대한 의사표시로 하여야 한다.
정답 1번
해설. ① 취소권은 추인할 수 있는 날부터 3년 내에, 법률행위를 한 날부터 10년 내에 행사하여야 하므로(제146조) 어느 하나라도 지나면 소멸한다.
② 제한능력자의 반환범위는 현존이익 한도이다(제141조).
③ 이의를 보류하지 않은 이행은 법정추인이다(제145조).
④ 추인하면 다시 취소할 수 없다(제143조).
⑤ 상대방이 확정된 경우 상대방에 대한 의사표시로 취소한다(제142조).
② 제한능력자의 반환범위는 현존이익 한도이다(제141조).
③ 이의를 보류하지 않은 이행은 법정추인이다(제145조).
④ 추인하면 다시 취소할 수 없다(제143조).
⑤ 상대방이 확정된 경우 상대방에 대한 의사표시로 취소한다(제142조).
22번
조건과 기한에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 조건의 성취가 미정한 권리도 일반규정에 의하여 담보로 할 수 있다.
2. 조건부 법률행위에 있어 조건의 내용 자체가 불법적인 것이어서 무효인 경우, 그 법률행위 전부가 무효로 된다.
3. 조건이 법률행위의 당시에 이미 성취할 수 없는 것인 경우, 그 조건이 해제조건이면 그 법률행위는 무효로 한다.
4. 기한이익 상실의 특약은 특별한 사정이 없는 한 형성권적 기한이익 상실의 특약으로 추정한다.
5. 기한의 이익은 포기할 수 있지만, 특별한 사정이 없는 한 상대방의 이익을 해하지 못한다.
정답 3번
해설. ③ 조건이 법률행위 당시 이미 성취할 수 없는 것(불능조건)인 경우, 해제조건이면 조건 없는 법률행위가 되고, 정지조건이면 무효가 된다(제151조 제3항).
① 조건부 권리의 처분·담보(제149조).
② 조건 자체가 불법이면 법률행위 전부가 무효이다(판례).
④ 기한이익 상실의 특약은 특별한 사정이 없으면 형성권적 특약으로 추정한다(판례).
⑤ 기한의 이익 포기(제153조 제2항).
① 조건부 권리의 처분·담보(제149조).
② 조건 자체가 불법이면 법률행위 전부가 무효이다(판례).
④ 기한이익 상실의 특약은 특별한 사정이 없으면 형성권적 특약으로 추정한다(판례).
⑤ 기한의 이익 포기(제153조 제2항).
23번
소멸시효에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 매수인이 목적 부동산을 인도받아 계속 점유하는 경우에는 그 부동산에 관한 소유권이전등기청구권의 소멸시효가 진행하지 않는다.
2. 건물이 완공되기 전에는 건물에 관한 소유권이전등기청구권의 시효가 진행하지 않는다.
3. 가압류에 의한 시효중단의 효력은 가압류의 집행보전의 효력이 존속하는 동안 계속된다.
4. 소멸시효의 진행이 개시되기 전에 채무자가 승인한 경우, 그 승인에 따라 채권의 소멸시효는 중단된다.
5. 지급명령에서 확정된 채권은 특별한 사정이 없는 한 단기의 소멸시효에 해당하는 것이라도 그 소멸시효는 10년으로 한다.
정답 4번
해설. ④ 시효중단 사유인 승인은 소멸시효 진행이 개시된 후에만 가능하며, 진행 개시 전에 한 승인은 시효중단의 효력이 없다(판례).
① 부동산을 인도받아 점유하는 매수인의 등기청구권은 소멸시효가 진행하지 않는다(전원합의체).
② 건물 완공 전에는 이전등기청구권을 행사할 수 없어 시효가 진행하지 않는다.
③ 가압류의 시효중단 효력은 집행보전의 효력이 존속하는 동안 계속된다.
⑤ 판결 등에 준하는 지급명령으로 확정된 채권은 10년이다(제165조).
① 부동산을 인도받아 점유하는 매수인의 등기청구권은 소멸시효가 진행하지 않는다(전원합의체).
② 건물 완공 전에는 이전등기청구권을 행사할 수 없어 시효가 진행하지 않는다.
③ 가압류의 시효중단 효력은 집행보전의 효력이 존속하는 동안 계속된다.
⑤ 판결 등에 준하는 지급명령으로 확정된 채권은 10년이다(제165조).
24번
소멸시효의 효력에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 소유권이전등기청구권의 소멸시효기간이 지난 사실을 알고 있는 등기의무자가 소유권이전등기를 해 주기로 약정한 경우, 특별한 사정이 없는 한 이는 시효이익의 포기로 보아야 한다.
2. 소멸시효가 완성된 채권이 그 완성 전에 상계할 수 있었던 것이면 그 채권자는 상계할 수 있다.
3. 후순위 담보권자는 선순위 담보권의 피담보채권의 시효소멸로 직접 이익을 받는 자에 해당하기 때문에 그 피담보채권의 소멸시효 완성을 주장할 수 있다.
4. 시효완성의 이익을 받을 당사자 또는 그 대리인이 아닌 제3자가 시효완성의 이익을 포기한 경우, 그 포기는 시효완성의 이익을 받을 자에게 효력이 없다.
5. 소멸시효 이익의 포기는 가분채무 일부에 대하여도 가능하다.
정답 3번
해설. ③ 후순위 담보권자는 선순위 담보권의 피담보채권 소멸로 배당액이 늘어나는 이익을 얻을 뿐이어서 직접 이익을 받는 자가 아니므로 그 소멸시효 완성을 원용할 수 없다(판례).
① 시효완성을 알고 이전등기를 약정한 것은 시효이익의 포기이다.
② 시효완성 전에 상계할 수 있었던 채권은 상계할 수 있다(제495조).
④ 시효이익의 포기는 이익을 받을 자나 그 대리인만 할 수 있다.
⑤ 가분채무의 일부 포기도 가능하다(판례).
① 시효완성을 알고 이전등기를 약정한 것은 시효이익의 포기이다.
② 시효완성 전에 상계할 수 있었던 채권은 상계할 수 있다(제495조).
④ 시효이익의 포기는 이익을 받을 자나 그 대리인만 할 수 있다.
⑤ 가분채무의 일부 포기도 가능하다(판례).
25번
부동산등기에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 물권에 관한 등기가 원인 없이 말소된 경우에 그 물권의 효력에는 아무런 영향을 미치지 않는다.
2. 소유권이전등기명의자는 그 전(前)소유자에 대하여 적법한 등기원인에 의해 소유권을 취득한 것으로 추정된다.
3. 사망자 명의로 신청하여 이루어진 소유권이전등기는 특별한 사정이 없는 한 원인무효의 등기이다.
4. 등기한 토지임차권은 제3자에게 대항할 수 있다.
5. 소유권이전청구권 보전을 위한 가등기가 있으면 소유권이전등기를 청구할 어떤 법률관계가 있다고 추정된다.
정답 5번
해설. ⑤ 소유권이전청구권 보전을 위한 가등기에는 추정력이 인정되지 않으므로, 가등기가 있다고 하여 소유권이전등기를 청구할 법률관계가 있다고 추정되지 않는다(판례).
① 등기는 물권의 효력 발생요건이지 존속요건이 아니다.
② 등기명의자는 전 소유자에 대하여도 적법한 원인으로 소유권을 취득한 것으로 추정된다.
③ 사망자 명의 신청 등기는 원인무효이다.
④ 등기한 임차권은 대항력이 있다(제621조).
① 등기는 물권의 효력 발생요건이지 존속요건이 아니다.
② 등기명의자는 전 소유자에 대하여도 적법한 원인으로 소유권을 취득한 것으로 추정된다.
③ 사망자 명의 신청 등기는 원인무효이다.
④ 등기한 임차권은 대항력이 있다(제621조).
26번
자주점유에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 부동산에 관한 자주점유의 추정은 국가가 점유하는 경우에도 적용된다.
2. 타인의 물건을 관리하기 위하여 한 점유는 점유권원의 성질상 자주점유이다.
3. 공유자 1인이 공유부동산 전부를 점유하고 있더라도 특별한 사정이 없는 한 다른 공유자의 지분비율의 범위 내에서는 타주점유이다.
4. 타주점유자가 그 명의로 소유권보존등기를 경료한 것만으로는 타주점유가 자주점유로 전환되지 않는다.
5. 자주점유는 소유자와 동일한 지배를 사실상 행사하려는 의사를 가지고 하는 점유이다.
정답 2번
해설. ② 타인의 물건을 관리하기 위한 점유는 점유권원의 성질상 소유의 의사가 없는 타주점유이다.
① 국가의 점유에도 자주점유 추정이 적용된다.
③ 공유자 1인의 전부 점유는 다른 공유자 지분 범위에서 타주점유이다.
④ 타주점유자가 자기 명의로 보존등기를 한 것만으로는 자주점유로 전환되지 않는다.
⑤ 자주점유의 정의로 옳다.
① 국가의 점유에도 자주점유 추정이 적용된다.
③ 공유자 1인의 전부 점유는 다른 공유자 지분 범위에서 타주점유이다.
④ 타주점유자가 자기 명의로 보존등기를 한 것만으로는 자주점유로 전환되지 않는다.
⑤ 자주점유의 정의로 옳다.
27번
소유권에 기한 물권적 청구권에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 소유권이전등기를 마치지 않은 매수인은 직접 소유권에 기한 방해제거청구를 할 수 없다.
2. 소유권에 기한 물권적 청구권은 소멸시효의 대상이 되지 않는다.
3. 건물소유자가 건물의 소유를 통해 타인 소유의 토지 전부를 불법점유하고 있는 경우, 그 토지소유자는 특별한 사정이 없는 한 건물소유자에게 건물철거를 청구할 수 있다.
4. 불법점유자가 물건을 다른 사람에게 인도하여 현실적으로 점유를 하고 있지 않더라도 소유자는 그 불법점유자를 상대로 그 소유물의 인도청구를 할 수 있다.
5. 소유권에 기한 방해배제청구는 현재 계속되고 있는 방해의 원인을 제거하는 것을 내용으로 해야 한다.
정답 4번
해설. ④ 소유물반환청구의 상대방은 현재 그 물건을 점유하는 자이므로, 현실적으로 점유하고 있지 않은 불법점유자에게는 인도청구를 할 수 없다(판례).
① 등기를 마치지 않은 매수인은 소유자가 아니므로 직접 방해제거를 청구할 수 없다.
② 소유권에 기한 물권적 청구권은 소멸시효에 걸리지 않는다.
③ 건물소유자에게 건물철거를 청구할 수 있다.
⑤ 방해배제는 현재 계속되는 방해원인의 제거를 내용으로 한다(판례).
① 등기를 마치지 않은 매수인은 소유자가 아니므로 직접 방해제거를 청구할 수 없다.
② 소유권에 기한 물권적 청구권은 소멸시효에 걸리지 않는다.
③ 건물소유자에게 건물철거를 청구할 수 있다.
⑤ 방해배제는 현재 계속되는 방해원인의 제거를 내용으로 한다(판례).
28번
공유에 관한 설명으로 옳은 것을 모두 고른 것은? (다툼이 있으면 판례에 따름)
ㄱ. 공유자의 지분은 특별한 사정이 없는 한 균등한 것으로 추정한다.
ㄴ. 부동산 공유자의 공유지분 포기에 따른 등기는 해당 지분에 관하여 다른 공유자 앞으로 소유권이전등기를 하는 형태가 되어야 한다.
ㄷ. 공유물을 단독으로 점유하고 있는 소수지분권자는 공유물관리를 위한 과반수지분권자의 공유물 인도청구를 공유물의 사용수익권으로 거부할 수 없다.
ㄱ. 공유자의 지분은 특별한 사정이 없는 한 균등한 것으로 추정한다.
ㄴ. 부동산 공유자의 공유지분 포기에 따른 등기는 해당 지분에 관하여 다른 공유자 앞으로 소유권이전등기를 하는 형태가 되어야 한다.
ㄷ. 공유물을 단독으로 점유하고 있는 소수지분권자는 공유물관리를 위한 과반수지분권자의 공유물 인도청구를 공유물의 사용수익권으로 거부할 수 없다.
1. ㄱ
2. ㄴ
3. ㄱ, ㄷ
4. ㄴ, ㄷ
5. ㄱ, ㄴ, ㄷ
정답 5번
해설. ⑤ ㄱ, ㄴ, ㄷ 모두 옳다.
ㄱ. 공유자의 지분은 균등한 것으로 추정한다(제262조 제2항).
ㄴ. 부동산 공유자의 지분 포기에 따른 등기는 다른 공유자 앞으로 지분 소유권이전등기를 하는 형태로 한다(판례).
ㄷ. 과반수지분권자의 공유물 인도청구는 공유물 관리방법으로 적법하므로, 공유물을 단독 점유하는 소수지분권자는 자신의 사용·수익권을 이유로 이를 거부할 수 없다(판례).
ㄱ. 공유자의 지분은 균등한 것으로 추정한다(제262조 제2항).
ㄴ. 부동산 공유자의 지분 포기에 따른 등기는 다른 공유자 앞으로 지분 소유권이전등기를 하는 형태로 한다(판례).
ㄷ. 과반수지분권자의 공유물 인도청구는 공유물 관리방법으로 적법하므로, 공유물을 단독 점유하는 소수지분권자는 자신의 사용·수익권을 이유로 이를 거부할 수 없다(판례).
29번
민법상 상린관계에 관한 설명으로 옳지 않은 것을 모두 고른 것은? (다툼이 있으면 판례에 따름)
ㄱ. 토지 주변의 소음이 사회통념상 수인한도를 넘지 않는 경우에도 그 토지소유자는 소유권에 기하여 소음피해의 제거를 청구할 수 있다.
ㄴ. 토지소유자가 부담하는 자연유수의 승수의무(承水義務)에는 적극적으로 그 자연유수의 소통을 유지할 의무가 포함된다.
ㄷ. 경계에 설치된 담이 상린자의 공유인 경우, 상린자는 공유를 이유로 공유물 분할을 청구하지 못한다.
ㄹ. 분할로 인하여 공로에 통하지 못하는 토지가 있는 때에는 그 토지소유자는 공로에 출입하기 위하여 다른 분할자의 토지를 보상 없이 통행할 수 있다.
ㄱ. 토지 주변의 소음이 사회통념상 수인한도를 넘지 않는 경우에도 그 토지소유자는 소유권에 기하여 소음피해의 제거를 청구할 수 있다.
ㄴ. 토지소유자가 부담하는 자연유수의 승수의무(承水義務)에는 적극적으로 그 자연유수의 소통을 유지할 의무가 포함된다.
ㄷ. 경계에 설치된 담이 상린자의 공유인 경우, 상린자는 공유를 이유로 공유물 분할을 청구하지 못한다.
ㄹ. 분할로 인하여 공로에 통하지 못하는 토지가 있는 때에는 그 토지소유자는 공로에 출입하기 위하여 다른 분할자의 토지를 보상 없이 통행할 수 있다.
1. ㄱ, ㄴ
2. ㄴ, ㄷ
3. ㄷ, ㄹ
4. ㄱ, ㄴ, ㄹ
5. ㄱ, ㄷ, ㄹ
정답 1번
해설. ① 옳지 않은 것은 ㄱ, ㄴ이다.
ㄱ. 소음이 사회통념상 수인한도를 넘는 경우에만 소음피해의 제거를 청구할 수 있다(제217조, 판례).
ㄴ. 승수의무는 자연유수를 막지 않을 소극적 의무일 뿐, 적극적으로 소통을 유지할 의무까지 포함하지 않는다(제221조, 판례).
ㄷ. 경계에 설치된 담이 상린자의 공유인 경우 분할을 청구하지 못한다(제268조 제3항).
ㄹ. 분할로 공로에 통하지 못하게 된 토지 소유자는 다른 분할자의 토지를 보상 없이 통행할 수 있다(제220조).
ㄱ. 소음이 사회통념상 수인한도를 넘는 경우에만 소음피해의 제거를 청구할 수 있다(제217조, 판례).
ㄴ. 승수의무는 자연유수를 막지 않을 소극적 의무일 뿐, 적극적으로 소통을 유지할 의무까지 포함하지 않는다(제221조, 판례).
ㄷ. 경계에 설치된 담이 상린자의 공유인 경우 분할을 청구하지 못한다(제268조 제3항).
ㄹ. 분할로 공로에 통하지 못하게 된 토지 소유자는 다른 분할자의 토지를 보상 없이 통행할 수 있다(제220조).
30번
전세권에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 전세권자는 목적물의 현상을 유지하고 그 통상의 관리에 속한 수선을 하여야 한다.
2. 전세권자는 특별한 사정이 없는 한 전세권설정자의 동의 없이 전세권을 타인에게 양도할 수 없다.
3. 전세목적물의 인도는 전세권의 성립요건이 아니다.
4. 전세목적물에 대한 사용ㆍ수익 권능을 배제하고 채권담보만을 위해 설정한 전세권설정등기는 무효이다.
5. 전세권이 갱신없이 그 존속기간이 만료되면 전세권의 용익물권적 권능은 전세권설정등기의 말소 없이도 당연히 소멸한다.
정답 2번
해설. ② 전세권자는 설정행위로 금지하지 않는 한 전세권설정자의 동의 없이 전세권을 타인에게 양도하거나 담보로 제공할 수 있다(제306조).
① 현상유지·수선의무(제309조).
③ 목적물 인도는 전세권의 성립요건이 아니다(판례).
④ 사용·수익 권능을 배제하고 채권담보만을 위한 전세권은 무효이다(판례).
⑤ 존속기간 만료로 용익물권적 권능은 말소등기 없이 당연히 소멸한다(판례).
① 현상유지·수선의무(제309조).
③ 목적물 인도는 전세권의 성립요건이 아니다(판례).
④ 사용·수익 권능을 배제하고 채권담보만을 위한 전세권은 무효이다(판례).
⑤ 존속기간 만료로 용익물권적 권능은 말소등기 없이 당연히 소멸한다(판례).
31번
민사유치권에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 유치권 배제 특약에는 조건을 붙일 수 없다.
2. 채무자의 직접점유를 통한 채권자의 간접점유는 유치권의 요건으로서의 점유에 해당하지 않는다.
3. 유치권자는 피담보채권을 변제받기 위하여 유치물을 경매할 수 있다.
4. 채무자는 상당한 담보를 제공하고 유치권의 소멸을 청구할 수 있다.
5. 유치권의 행사는 피담보채권의 소멸시효의 진행에 영향을 미치지 아니한다.
정답 1번
해설. ① 유치권 배제 특약도 사적자치에 따라 유효하며, 여기에 조건을 붙일 수 있다(판례).
② 채무자를 직접점유자로 하는 간접점유는 유치권의 점유가 될 수 없다(판례).
③ 유치권자의 경매권(제322조 제1항).
④ 채무자의 담보제공에 의한 소멸청구(제327조).
⑤ 유치권 행사는 피담보채권의 소멸시효 진행에 영향을 미치지 않는다(제326조).
② 채무자를 직접점유자로 하는 간접점유는 유치권의 점유가 될 수 없다(판례).
③ 유치권자의 경매권(제322조 제1항).
④ 채무자의 담보제공에 의한 소멸청구(제327조).
⑤ 유치권 행사는 피담보채권의 소멸시효 진행에 영향을 미치지 않는다(제326조).
32번
저당권에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 건물에 대한 저당권의 효력은 특별한 사정이 없는 한 그 건물에 종된 권리인 건물의 소유를 목적으로 하는 지상권에도 미친다.
2. 저당권은 피담보채권과 분리하여 타인에게 양도할 수 없다.
3. 저당권자는 피담보채권의 변제를 받기 위하여 저당물의 경매를 청구할 수 있다.
4. 저당물의 소유권을 취득한 제3자는 그 저당물의 경매에서 경매인이 될 수 없다.
5. 저당권으로 담보한 채권이 시효의 완성으로 소멸한 때에는 저당권도 소멸한다.
정답 4번
해설. ④ 저당물의 소유권을 취득한 제3자도 그 저당물의 경매에서 경매인(매수인)이 될 수 있다(제363조 제2항).
① 저당권의 효력은 건물 소유를 위한 지상권에도 미친다(판례).
② 저당권의 부종성(제361조).
③ 저당권자의 경매청구권(제363조 제1항).
⑤ 피담보채권이 시효로 소멸하면 저당권도 소멸한다(제369조).
① 저당권의 효력은 건물 소유를 위한 지상권에도 미친다(판례).
② 저당권의 부종성(제361조).
③ 저당권자의 경매청구권(제363조 제1항).
⑤ 피담보채권이 시효로 소멸하면 저당권도 소멸한다(제369조).
33번
변제에 관한 설명으로 옳은 것은?
1. 특정물의 인도는 특별한 사정이 없는 한 채권자의 현주소에서 하여야 한다.
2. 변제는 채무자에게 이익이 되므로, 이해관계 없는 제3자라도 채무자의 의사에 반하여 변제할 수 있다.
3. 변제할 정당한 이익이 있는 자는 채권자의 승낙을 얻어야만 변제로 채권자를 대위할 수 있다.
4. 채권의 준점유자에 대한 변제는 변제자가 선의이며 과실없는 때에 한하여 효력이 있다.
5. 변제충당은 원본, 이자, 비용의 순서에 의한다.
정답 4번
해설. ④ 채권의 준점유자에 대한 변제는 변제자가 선의이며 과실 없는 때에 한하여 효력이 있다(제470조).
① 특정물 인도는 채권 성립 당시 그 물건이 있던 장소에서 하여야 한다(제467조 제1항).
② 이해관계 없는 제3자는 채무자의 의사에 반하여 변제하지 못한다(제469조 제2항).
③ 정당한 이익이 있는 자는 변제로 당연히 대위한다(제481조, 법정대위).
⑤ 법정충당은 비용, 이자, 원본의 순서이다(제479조).
① 특정물 인도는 채권 성립 당시 그 물건이 있던 장소에서 하여야 한다(제467조 제1항).
② 이해관계 없는 제3자는 채무자의 의사에 반하여 변제하지 못한다(제469조 제2항).
③ 정당한 이익이 있는 자는 변제로 당연히 대위한다(제481조, 법정대위).
⑤ 법정충당은 비용, 이자, 원본의 순서이다(제479조).
34번
보증채무에 관한 설명으로 옳은 것을 모두 고른 것은?
ㄱ. 보증인의 보증채무는 주채무의 위약금이나 손해배상을 포함하지 않는다.
ㄴ. 주채무자의 항변포기는 보증인에게 효력이 없다.
ㄷ. 보증인은 주채무자의 채권에 의한 상계로 채권자에게 대항할 수 있다.
ㄹ. 주채무자에 대한 시효의 중단은 보증인에 대하여 효력이 없다.
ㄱ. 보증인의 보증채무는 주채무의 위약금이나 손해배상을 포함하지 않는다.
ㄴ. 주채무자의 항변포기는 보증인에게 효력이 없다.
ㄷ. 보증인은 주채무자의 채권에 의한 상계로 채권자에게 대항할 수 있다.
ㄹ. 주채무자에 대한 시효의 중단은 보증인에 대하여 효력이 없다.
1. ㄱ, ㄴ
2. ㄴ, ㄷ
3. ㄷ, ㄹ
4. ㄱ, ㄴ, ㄷ
5. ㄴ, ㄷ, ㄹ
정답 2번
해설. ② 옳은 것은 ㄴ, ㄷ이다.
ㄱ. 보증채무는 주채무의 이자, 위약금, 손해배상 기타 주채무에 종속한 채무를 포함한다(제429조 제1항).
ㄴ. 주채무자의 항변포기는 보증인에게 효력이 없다(제433조 제2항).
ㄷ. 보증인은 주채무자의 채권에 의한 상계로 채권자에게 대항할 수 있다(제434조).
ㄹ. 주채무자에 대한 시효의 중단은 보증인에게도 효력이 있다(제440조).
ㄱ. 보증채무는 주채무의 이자, 위약금, 손해배상 기타 주채무에 종속한 채무를 포함한다(제429조 제1항).
ㄴ. 주채무자의 항변포기는 보증인에게 효력이 없다(제433조 제2항).
ㄷ. 보증인은 주채무자의 채권에 의한 상계로 채권자에게 대항할 수 있다(제434조).
ㄹ. 주채무자에 대한 시효의 중단은 보증인에게도 효력이 있다(제440조).
35번
채무자의 이행지체로 인한 계약해제에 관한 설명으로 옳은 것은? (다툼이 있으면 판례에 따름)
1. 정기행위의 경우, 채권자는 이행의 최고 없이 계약을 해제할 수 있다.
2. 확정기한부 채무의 경우, 채무자는 이행청구를 받은 때부터 지체책임을 지게 된다.
3. 채권자는 채무자에게 도달한 계약해제의 의사표시를 철회할 수 있다.
4. 계약해제로 채권자가 받은 금전을 반환해야 할 경우, 채권자는 그 원금만 반환하면 족하다.
5. 채권자가 매매계약을 해제하면 그 계약은 장래에 향하여 효력을 잃는다.
정답 1번
해설. ① 정기행위는 이행기를 놓치면 계약 목적을 달성할 수 없으므로 최고 없이 해제할 수 있다(제545조).
② 확정기한부 채무는 기한이 도래한 때부터 지체책임을 진다(제387조 제1항).
③ 해제의 의사표시는 철회하지 못한다(제543조 제2항).
④ 받은 금전에는 받은 날부터 이자를 가산하여 반환한다(제548조 제2항).
⑤ 해제는 소급효가 있어 계약이 처음부터 효력을 잃는다.
② 확정기한부 채무는 기한이 도래한 때부터 지체책임을 진다(제387조 제1항).
③ 해제의 의사표시는 철회하지 못한다(제543조 제2항).
④ 받은 금전에는 받은 날부터 이자를 가산하여 반환한다(제548조 제2항).
⑤ 해제는 소급효가 있어 계약이 처음부터 효력을 잃는다.
36번
매매에 관한 설명으로 옳지 않은 것은?
1. 매매목적물에 하자가 있다는 사실을 과실로 알지 못한 매수인은 매도인에 대하여 하자담보책임을 물을 수 있다.
2. 매매계약에 관한 비용은 당사자 쌍방이 균분하여 부담한다.
3. 매매목적물의 인도와 동시에 대금을 지급할 경우에는 그 인도장소에서 이를 지급하여야 한다.
4. 매매의 목적이 된 권리가 타인에게 속한 경우에는 매도인은 그 권리를 취득하여 매수인에게 이전하여야 한다.
5. 매매의 당사자 일방에 대한 의무이행의 기한이 있는 때에는 상대방의 의무이행에 대하여도 동일한 기한이 있는 것으로 추정한다.
정답 1번
해설. ① 하자담보책임은 매수인이 하자를 알았거나 과실로 알지 못한 때에는 인정되지 않는다(제580조 제1항 단서).
② 계약비용은 쌍방이 균분 부담한다(제566조).
③ 대금지급장소(제586조).
④ 타인 권리 매매에서 매도인의 권리이전의무(제569조).
⑤ 대금지급기한의 추정(제585조).
② 계약비용은 쌍방이 균분 부담한다(제566조).
③ 대금지급장소(제586조).
④ 타인 권리 매매에서 매도인의 권리이전의무(제569조).
⑤ 대금지급기한의 추정(제585조).
37번
민법상 건물의 소유를 목적으로 한 토지임차인이 토지소유자인 임대인에게 행사할 수 있는 권리가 아닌 것은?
1. 비용상환청구권
2. 차임감액청구권
3. 부속물매수청구권
4. 계약갱신청구권
5. 건물매수청구권
정답 3번
해설. ③ 부속물매수청구권(제646조)은 건물 기타 공작물의 임차인에게 인정되는 권리로서 건물 소유를 목적으로 한 토지임차인의 권리가 아니다.
① 비용상환청구권(제626조), ② 차임감액청구권(제628조), ④ 계약갱신청구권 및 ⑤ 건물 등 지상물매수청구권(제643조)은 건물 소유 목적 토지임차인이 행사할 수 있다.
① 비용상환청구권(제626조), ② 차임감액청구권(제628조), ④ 계약갱신청구권 및 ⑤ 건물 등 지상물매수청구권(제643조)은 건물 소유 목적 토지임차인이 행사할 수 있다.
38번
민법상 위임에 관한 설명으로 옳은 것은?
1. 위임인은 수임인에 대하여 보수를 지급하여야 함이 원칙이다.
2. 위임사무의 처리에 비용을 요하는 때에는 위임인은 수임인의 청구에 의하여 이를 선급하여야 한다.
3. 수임인은 자기재산과 동일한 주의로 위임사무를 처리하여야 한다.
4. 위임인의 승낙이나 부득이한 사유가 없더라도 수임인은 제3자로 하여금 자기에 갈음하여 위임사무를 처리하게 할 수 있다.
5. 수임인은 위임인의 불리한 시기에 위임계약을 해지하지 못한다.
정답 2번
해설. ② 위임사무 처리에 비용을 요하는 때에는 위임인은 수임인의 청구에 의하여 선급하여야 한다(제687조).
① 위임은 특약이 없으면 무상이 원칙이다(제686조 제1항).
③ 수임인은 선량한 관리자의 주의로 처리하여야 한다(제681조).
④ 위임인의 승낙이나 부득이한 사유가 없으면 복위임할 수 없다(제682조).
⑤ 불리한 시기에도 해지할 수 있고 손해배상만 문제된다(제689조).
① 위임은 특약이 없으면 무상이 원칙이다(제686조 제1항).
③ 수임인은 선량한 관리자의 주의로 처리하여야 한다(제681조).
④ 위임인의 승낙이나 부득이한 사유가 없으면 복위임할 수 없다(제682조).
⑤ 불리한 시기에도 해지할 수 있고 손해배상만 문제된다(제689조).
39번
甲, 乙, 丙은 X건물을 각 1/4, 1/2, 1/4씩 공유하고 있다. 甲은 다른 공유자의 동의 없이 丁에게 X건물의 창호공사를 도급하였고, 丁이 약정기간 내에 위 공사를 완료하였으나, 공사대금을 전혀 지급받지 못했다. 이 공사로 인하여 X건물의 가치가 크게 증가하였다. 이에 관한 설명으로 옳지 않은 것을 모두 고른 것은? (다툼이 있으면 판례에 따름)
ㄱ. 丁은 乙과 丙에 대하여 부당이득반환을 청구할 수 있다.
ㄴ. 丁은 乙과 丙에 대하여 점유자와 회복자의 관계에 기한 유익비상환을 청구할 수 있다.
ㄷ. 乙과 丙은 각자의 지분에 상응하여 도급계약에 따른 공사대금을 丁에게 지급하여야 한다.
ㄱ. 丁은 乙과 丙에 대하여 부당이득반환을 청구할 수 있다.
ㄴ. 丁은 乙과 丙에 대하여 점유자와 회복자의 관계에 기한 유익비상환을 청구할 수 있다.
ㄷ. 乙과 丙은 각자의 지분에 상응하여 도급계약에 따른 공사대금을 丁에게 지급하여야 한다.
1. ㄱ
2. ㄱ, ㄴ
3. ㄱ, ㄷ
4. ㄴ, ㄷ
5. ㄱ, ㄴ, ㄷ
정답 5번
해설. ⑤ ㄱ, ㄴ, ㄷ 모두 옳지 않다.
ㄱ. 계약상 급부를 한 丁은 계약상대방인 甲에게 대금을 청구할 수 있을 뿐, 이익을 얻은 제3자인 乙·丙에게 직접 부당이득반환을 청구할 수 없다(판례).
ㄴ. 도급계약에 따라 공사한 수급인 丁은 점유자와 회복자의 관계에서 유익비상환을 청구할 수 있는 점유자가 아니다(판례).
ㄷ. 도급계약의 당사자는 甲과 丁이므로 乙·丙은 공사대금 지급의무가 없다.
ㄱ. 계약상 급부를 한 丁은 계약상대방인 甲에게 대금을 청구할 수 있을 뿐, 이익을 얻은 제3자인 乙·丙에게 직접 부당이득반환을 청구할 수 없다(판례).
ㄴ. 도급계약에 따라 공사한 수급인 丁은 점유자와 회복자의 관계에서 유익비상환을 청구할 수 있는 점유자가 아니다(판례).
ㄷ. 도급계약의 당사자는 甲과 丁이므로 乙·丙은 공사대금 지급의무가 없다.
40번
A회사에서 근무하는 책임능력이 있는 미성년자 甲은 퇴근 후 함께 사는 아버지 乙의 오토바이를 몰래 타고 친구를 만나러 가던 중 신호를 위반하여 丙을 치어 즉사하게 하였다. 이에 관한 설명으로 옳지 않은 것은? (다툼이 있으면 판례에 따름)
1. 甲은 丙의 사망에 대하여 불법행위책임을 진다.
2. 丙의 사망으로 인한 손해발생과 乙의 감독의무 위반이 상당인과관계가 있으면 乙은 일반불법행위 책임을 진다.
3. A는 甲과 연대하여 丙에게 사용자책임을 진다.
4. 丙의 배우자는 재산상의 손해가 없어도 甲에 대하여 위자료를 청구할 수 있다.
5. 위 사고와 관련하여 丙에게 과실이 있는 경우, 특별한 사정이 없는 한 과실상계에 관한 민법의 규정이 적용된다.
정답 3번
해설. ③ 甲의 운전은 퇴근 후 사적으로 아버지의 오토바이를 탄 것으로 A회사의 사무집행과 관련이 없으므로 A는 사용자책임(제756조)을 지지 않는다.
① 책임능력 있는 미성년자는 스스로 불법행위책임을 진다.
② 감독의무 위반과 손해 사이에 상당인과관계가 있으면 친권자 乙은 제750조의 일반불법행위책임을 진다(판례).
④ 배우자의 위자료청구권(제752조).
⑤ 피해자 과실은 과실상계된다(제763조, 제396조).
① 책임능력 있는 미성년자는 스스로 불법행위책임을 진다.
② 감독의무 위반과 손해 사이에 상당인과관계가 있으면 친권자 乙은 제750조의 일반불법행위책임을 진다(판례).
④ 배우자의 위자료청구권(제752조).
⑤ 피해자 과실은 과실상계된다(제763조, 제396조).
광고
회계원리
41번
회계상 거래에 해당하는 것을 모두 고른 것은?
ㄱ. 종업원을 채용하기로 계약하고 급여를 ₩5,000으로 책정하였다.
ㄴ. 거래처로부터 상품을 ₩10,000에 매입하기로 계약하였다.
ㄷ. 사무실을 임차하기로 계약하고 보증금 ₩30,000을 지급하였다.
ㄹ. 상품을 ₩20,000에 판매하였으나 그 대금은 나중에 받기로 하였다.
ㄱ. 종업원을 채용하기로 계약하고 급여를 ₩5,000으로 책정하였다.
ㄴ. 거래처로부터 상품을 ₩10,000에 매입하기로 계약하였다.
ㄷ. 사무실을 임차하기로 계약하고 보증금 ₩30,000을 지급하였다.
ㄹ. 상품을 ₩20,000에 판매하였으나 그 대금은 나중에 받기로 하였다.
1. ㄱ, ㄴ
2. ㄱ, ㄷ
3. ㄴ, ㄷ
4. ㄴ, ㄹ
5. ㄷ, ㄹ
정답 5번
해설. ⑤ 회계상 거래는 자산·부채·자본의 증감을 가져오고 금액을 신뢰성 있게 측정할 수 있는 사건이다.
ㄷ. 보증금 ₩30,000 지급은 현금 감소와 임차보증금 증가를 가져오므로 거래이다.
ㄹ. 외상판매는 매출채권과 수익이 발생하므로 거래이다.
ㄱ. 종업원 채용 계약과 ㄴ. 상품 매입 계약(주문)은 계약만 체결했을 뿐 자산·부채의 변동이 없으므로 회계상 거래가 아니다.
ㄷ. 보증금 ₩30,000 지급은 현금 감소와 임차보증금 증가를 가져오므로 거래이다.
ㄹ. 외상판매는 매출채권과 수익이 발생하므로 거래이다.
ㄱ. 종업원 채용 계약과 ㄴ. 상품 매입 계약(주문)은 계약만 체결했을 뿐 자산·부채의 변동이 없으므로 회계상 거래가 아니다.
42번
외부감사인이 다음과 같이 결론을 내리는 경우 한정의견에 해당하는 것을 모두 고른 것은?
ㄱ. 감사인이 충분하고 적합한 감사증거를 입수한 결과, 왜곡표시가 재무제표에 개별적으로 또는 집합적으로 중요하나 전반적이지는 않다고 결론을 내리는 경우
ㄴ. 감사인이 충분하고 적합한 감사증거를 입수한 결과, 왜곡표시가 재무제표에 개별적으로 또는 집합적으로 중요하며 동시에 전반적이라고 결론을 내리는 경우
ㄷ. 감사인이 감사의견의 근거가 되는 충분하고 적합한 감사증거를 입수할 수 없었지만, 발견되지 아니한 왜곡표시가 재무제표에 미칠 수 있는 영향이 중요할 수는 있으나 전반적이지는 않을 것으로 결론을 내리는 경우
ㄹ. 감사인이 감사의견의 근거가 되는 충분하고 적합한 감사증거를 입수할 수 없으며, 발견되지 아니한 왜곡표시가 있을 경우 이것이 재무제표에 미칠 수 있는 영향이 중요하며 동시에 전반적일 수 있다고 결론을 내리는 경우
1. ㄱ, ㄴ
2. ㄱ, ㄷ
3. ㄱ, ㄹ
4. ㄴ, ㄹ
5. ㄷ, ㄹ
정답 2번
해설. ② 한정의견은 왜곡표시가 중요하지만 전반적이지 않은 경우(ㄱ), 또는 충분하고 적합한 감사증거를 입수할 수 없었으나 발견되지 않은 왜곡표시의 영향이 중요하지만 전반적이지 않은 경우(ㄷ)에 표명한다.
ㄴ. 왜곡표시가 중요하고 동시에 전반적이면 부적정의견이다.
ㄹ. 감사증거를 입수할 수 없고 그 영향이 중요하고 전반적일 수 있으면 의견거절이다.
ㄴ. 왜곡표시가 중요하고 동시에 전반적이면 부적정의견이다.
ㄹ. 감사증거를 입수할 수 없고 그 영향이 중요하고 전반적일 수 있으면 의견거절이다.
43번
(주)한국은 기중에 소모품을 ₩100,000에 구입하였으며, 기말 현재 남아 있는 소모품은 ₩90,000이다. 수정전시산표상 소모품 잔액이 ₩120,000인 경우 기말 수정분개로 옳은 것은?
1. (차) 소모품비 30,000 (대) 소모품 30,000
2. (차) 소모품비 20,000 (대) 소모품 20,000
3. (차) 소모품비 10,000 (대) 소모품 10,000
4. (차) 소모품 20,000 (대) 소모품비 20,000
5. (차) 소모품 10,000 (대) 소모품비 10,000
정답 1번
해설. ① 기말 수정분개는 (차) 소모품비 30,000 (대) 소모품 30,000이다.
풀이: 수정전시산표의 소모품(자산) 잔액 ₩120,000 중 기말에 남은 것은 ₩90,000이다.
사용액 = 120,000 − 90,000 = ₩30,000
사용한 부분을 소모품(자산)에서 소모품비(비용)로 대체한다.
②·③은 금액이 틀리고, ④·⑤는 차변과 대변이 반대이다.
풀이: 수정전시산표의 소모품(자산) 잔액 ₩120,000 중 기말에 남은 것은 ₩90,000이다.
사용액 = 120,000 − 90,000 = ₩30,000
사용한 부분을 소모품(자산)에서 소모품비(비용)로 대체한다.
②·③은 금액이 틀리고, ④·⑤는 차변과 대변이 반대이다.
44번
장부마감 시 원장 기입에 관한 설명으로 옳은 것은?
1. 수익이 비용보다 큰 경우 집합손익계정 원장의 차변에 이익잉여금으로 마감한다.
2. 수익은 수익계정 원장의 대변에 집합손익으로 마감한다.
3. 비용은 비용계정 원장의 대변에 차기이월로 마감한다.
4. 자산은 자산계정 원장의 차변에 차기이월로 마감한다.
5. 부채는 부채계정 원장의 차변에 집합손익으로 마감한다.
정답 1번
해설. ① 수익이 비용보다 크면 집합손익계정의 대변 잔액(당기순이익)을 차변에 '이익잉여금'으로 기입하여 마감한다.
② 수익은 수익계정 원장의 차변에 '집합손익'으로 마감한다.
③ 비용은 비용계정 원장의 대변에 '집합손익'으로 마감한다(차기이월 아님).
④ 자산은 자산계정 원장의 대변에 '차기이월'로 마감한다.
⑤ 부채는 부채계정 원장의 차변에 '차기이월'로 마감한다.
② 수익은 수익계정 원장의 차변에 '집합손익'으로 마감한다.
③ 비용은 비용계정 원장의 대변에 '집합손익'으로 마감한다(차기이월 아님).
④ 자산은 자산계정 원장의 대변에 '차기이월'로 마감한다.
⑤ 부채는 부채계정 원장의 차변에 '차기이월'로 마감한다.
45번
(주)한국이 20×1년도에 지급한 보험료는 ₩18,000이다. 재무상태표상 선급보험료계정의 잔액이 다음과 같을 때, 20×1년도 포괄손익계산서에 표시될 보험료는?
| 계정과목 | 20×1년 초 | 20×1년 말 |
|---|---|---|
| 선급보험료 | ₩6,000 | ₩4,000 |
1. ₩16,000
2. ₩20,000
3. ₩22,000
4. ₩24,000
5. ₩26,000
정답 2번
해설. ② 포괄손익계산서의 보험료는 ₩20,000이다.
풀이: 보험료 = 당기 지급액 + 기초 선급보험료 − 기말 선급보험료
= 18,000 + 6,000 − 4,000 = ₩20,000
기초 선급분은 당기 비용이 되고, 기말 선급분은 차기로 이연된다.
풀이: 보험료 = 당기 지급액 + 기초 선급보험료 − 기말 선급보험료
= 18,000 + 6,000 − 4,000 = ₩20,000
기초 선급분은 당기 비용이 되고, 기말 선급분은 차기로 이연된다.
46번
일반목적재무보고의 목적에 관한 설명으로 옳지 않은 것은?
1. 일반목적재무보고서는 기업의 경제적자원 및 보고기업에 대한 청구권에 관한 정보를 제공한다.
2. 보고기업의 재무성과에 대한 정보는 그 기업의 경제적자원에서 해당 기업이 창출한 수익을 이용자들이 이해하는 데 도움을 준다.
3. 보고기업의 경제적자원 및 청구권의 성격 및 금액에 대한 정보는 이용자들이 보고기업의 재무적 강점과 약점을 식별하는 데 도움을 줄 수 있다.
4. 보고기업의 한 기간의 재무성과에 대한 정보는 이용자들이 기업의 경제적자원에 대한 경영진의 수탁책임을 평가하는 데에도 도움을 줄 수 있다.
5. 보고기업의 과거 재무성과와 그 경영진이 수탁책임을 어떻게 이행했는지에 대한 정보는 기업의 경제적자원에서 발생하는 미래 수익을 예측하는 데 일반적으로 도움이 되지 않는다.
정답 5번
해설. ⑤ 보고기업의 과거 재무성과와 경영진의 수탁책임 이행에 대한 정보는 기업의 경제적자원에서 발생하는 미래 수익을 예측하는 데 일반적으로 도움이 된다(재무보고를 위한 개념체계).
①~④는 개념체계에 따른 일반목적재무보고서가 제공하는 정보와 그 유용성에 관한 옳은 설명이다.
①~④는 개념체계에 따른 일반목적재무보고서가 제공하는 정보와 그 유용성에 관한 옳은 설명이다.
47번
유용한 재무정보의 질적특성 중 보강적 질적특성에 해당하는 것을 모두 고른 것은?
ㄱ. 표현충실성 ㄴ. 목적적합성
ㄷ. 비교가능성 ㄹ. 이해가능성
ㅁ. 검증가능성
ㄱ. 표현충실성 ㄴ. 목적적합성
ㄷ. 비교가능성 ㄹ. 이해가능성
ㅁ. 검증가능성
1. ㄱ, ㄴ, ㄷ
2. ㄱ, ㄴ, ㅁ
3. ㄱ, ㄷ, ㄹ
4. ㄴ, ㄹ, ㅁ
5. ㄷ, ㄹ, ㅁ
정답 5번
해설. ⑤ 보강적 질적특성은 비교가능성(ㄷ), 이해가능성(ㄹ), 검증가능성(ㅁ), 적시성이다.
ㄱ. 표현충실성과 ㄴ. 목적적합성은 근본적 질적특성이다(재무보고를 위한 개념체계). 보강적 질적특성은 근본적 질적특성을 갖춘 정보의 유용성을 높여 준다.
ㄱ. 표현충실성과 ㄴ. 목적적합성은 근본적 질적특성이다(재무보고를 위한 개념체계). 보강적 질적특성은 근본적 질적특성을 갖춘 정보의 유용성을 높여 준다.
48번
재무제표 표시에 관한 설명으로 옳지 않은 것은?
1. 각각의 재무제표는 전체 재무제표에서 동등한 비중으로 표시한다.
2. 당기손익과 기타포괄손익은 단일의 포괄손익계산서에 두 부분으로 나누어 표시할 수 있다.
3. 재무제표는 동일한 문서에 포함되어 함께 공표되는 그 밖의 정보와 명확하게 구분되고 식별되어야 한다.
4. 재무제표 항목의 표시나 분류를 변경하는 경우 실무적으로 적용할 수 없는 것이 아니라면 비교금액도 재분류해야 한다.
5. 재무제표가 한국채택국제회계기준의 요구사항을 모두 충족한 경우가 아니라도 한국채택국제회계기준을 준수하여 작성되었다고 기재한다.
정답 5번
해설. ⑤ 재무제표가 한국채택국제회계기준의 요구사항을 모두 충족한 경우에만 한국채택국제회계기준을 준수하여 작성되었다고 기재할 수 있다(K-IFRS 제1001호).
① 각 재무제표는 동등한 비중으로 표시한다.
② 당기손익과 기타포괄손익은 단일 포괄손익계산서에 두 부분으로 표시할 수 있다.
③ 재무제표는 그 밖의 정보와 명확히 구분·식별되어야 한다.
④ 표시·분류를 변경하면 실무적으로 적용할 수 없는 경우가 아니라면 비교금액도 재분류한다.
① 각 재무제표는 동등한 비중으로 표시한다.
② 당기손익과 기타포괄손익은 단일 포괄손익계산서에 두 부분으로 표시할 수 있다.
③ 재무제표는 그 밖의 정보와 명확히 구분·식별되어야 한다.
④ 표시·분류를 변경하면 실무적으로 적용할 수 없는 경우가 아니라면 비교금액도 재분류한다.
49번
유동부채로 분류되지 않는 것은?
1. 당좌차월
2. 매입채무
3. 미지급배당금
4. 이연법인세부채
5. 유동성장기차입금
정답 4번
해설. ④ 이연법인세부채(및 이연법인세자산)는 유동항목으로 분류하지 않는다(K-IFRS 제1001호). 따라서 비유동부채이다.
① 당좌차월, ② 매입채무, ③ 미지급배당금, ⑤ 유동성장기차입금(보고기간 후 12개월 이내 상환분)은 유동부채이다.
① 당좌차월, ② 매입채무, ③ 미지급배당금, ⑤ 유동성장기차입금(보고기간 후 12개월 이내 상환분)은 유동부채이다.
50번
(주)한국의 20×1년 재고자산 관련 자료는 다음과 같다. 가중평균(평균원가)소매재고법에 따라 측정된 (주)한국의 20×1년 기말재고자산 장부금액은? (단, 재고자산감모손실과 재고자산평가손실은 없다.)
| 구분 | 원가 | 판매가격 |
|---|---|---|
| 기초재고자산 | ₩90,000 | ₩100,000 |
| 당기매입액 | 630,000 | 900,000 |
| 매출액 | - | 800,000 |
1. ₩140,000
2. ₩144,000
3. ₩160,000
4. ₩180,000
5. ₩224,000
정답 2번
해설. ② 기말재고자산 장부금액은 ₩144,000이다.
풀이: 평균원가율 = (기초 원가 + 매입 원가) ÷ (기초 매가 + 매입 매가)
= (90,000 + 630,000) ÷ (100,000 + 900,000) = 72%
기말재고 매가 = 100,000 + 900,000 − 800,000 = ₩200,000
기말재고 원가 = 200,000 × 72% = ₩144,000
풀이: 평균원가율 = (기초 원가 + 매입 원가) ÷ (기초 매가 + 매입 매가)
= (90,000 + 630,000) ÷ (100,000 + 900,000) = 72%
기말재고 매가 = 100,000 + 900,000 − 800,000 = ₩200,000
기말재고 원가 = 200,000 × 72% = ₩144,000
51번
(주)한국의 20×1년 재고자산 관련 자료는 다음과 같다. (주)한국은 재고자산의 장부기록방법으로는 계속기록법, 단위원가결정 방법으로는 선입선출법을 적용하고 있다. (주)한국의 20×1년도 매출총이익은? (단, 재고자산감모손실과 재고자산평가손실은 없다.)
| 일자 | 적요 | 수량(단위) | 단위당 원가 | 단위당 판매가격 |
|---|---|---|---|---|
| 1월 1일 | 기초재고 | 100 | ₩50 | |
| 4월 1일 | 매입 | 150 | 60 | |
| 6월 1일 | 매출 | 200 | ₩100 | |
| 9월 1일 | 매입 | 100 | 65 | |
| 11월 1일 | 매입 | 150 | 70 | |
| 12월 1일 | 매출 | 100 | 120 |
1. ₩13,750
2. ₩14,000
3. ₩14,750
4. ₩17,250
5. ₩18,600
정답 3번
해설. ③ 매출총이익은 ₩14,750이다.
풀이: 매출액 = 200단위 × ₩100 + 100단위 × ₩120 = ₩32,000
매출원가(선입선출): 6월 판매분 = 100 × 50 + 100 × 60 = ₩11,000
12월 판매분 = 50 × 60 + 50 × 65 = ₩6,250
매출원가 합계 = ₩17,250
매출총이익 = 32,000 − 17,250 = ₩14,750
풀이: 매출액 = 200단위 × ₩100 + 100단위 × ₩120 = ₩32,000
매출원가(선입선출): 6월 판매분 = 100 × 50 + 100 × 60 = ₩11,000
12월 판매분 = 50 × 60 + 50 × 65 = ₩6,250
매출원가 합계 = ₩17,250
매출총이익 = 32,000 − 17,250 = ₩14,750
52번
(주)한국은 20×1년 12월 31일 창고에 보관하고 있던 상품 전부가 폭우로 인해 소실되었다. (주)한국의 20×1년 기초상품금액은 ₩5,000, 당기상품매입액은 ₩140,000, 매출액은 ₩150,000이다. (주)한국은 원가에 원가의 25%에 해당하는 이윤을 가산한 금액을 판매가격으로 책정하고 있다. 20×1년 12월 31일 폭우로 인해 소실된 상품 추정액은? (단, (주)한국은 상품을 모두 창고에 보관한다.)
1. ₩5,000
2. ₩20,000
3. ₩25,000
4. ₩31,250
5. ₩32,500
정답 3번
해설. ③ 소실된 상품 추정액은 ₩25,000이다.
풀이: 원가에 25%를 가산해 판매하므로 매출원가율 = 1 ÷ 1.25 = 80%
매출원가 = 150,000 × 80% = ₩120,000
판매가능상품 = 5,000 + 140,000 = ₩145,000
기말상품(소실액) = 145,000 − 120,000 = ₩25,000
풀이: 원가에 25%를 가산해 판매하므로 매출원가율 = 1 ÷ 1.25 = 80%
매출원가 = 150,000 × 80% = ₩120,000
판매가능상품 = 5,000 + 140,000 = ₩145,000
기말상품(소실액) = 145,000 − 120,000 = ₩25,000
53번
(주)한국의 20×1년 회계 자료는 다음과 같다. (주)한국의 20×1년도 총매입액은?
○ 기초재고자산 ₩40,000 ○ 총매출액 ₩498,000
○ 기말재고자산 30,000 ○ 매출할인 10,000
○ 총매입액 ? ○ 매출운임 5,000
○ 매입환출 15,000 ○ 매출에누리 8,000
○ 매입할인 5,000 ○ 매출총이익 70,000
○ 기초재고자산 ₩40,000 ○ 총매출액 ₩498,000
○ 기말재고자산 30,000 ○ 매출할인 10,000
○ 총매입액 ? ○ 매출운임 5,000
○ 매입환출 15,000 ○ 매출에누리 8,000
○ 매입할인 5,000 ○ 매출총이익 70,000
1. ₩380,000
2. ₩400,000
3. ₩415,000
4. ₩420,000
5. ₩425,000
정답 4번
해설. ④ 총매입액은 ₩420,000이다.
풀이: 순매출액 = 498,000 − 매출할인 10,000 − 매출에누리 8,000 = ₩480,000 (매출운임은 판매비로 차감하지 않음)
매출원가 = 480,000 − 매출총이익 70,000 = ₩410,000
순매입액 = 매출원가 + 기말재고 − 기초재고 = 410,000 + 30,000 − 40,000 = ₩400,000
총매입액 = 400,000 + 매입환출 15,000 + 매입할인 5,000 = ₩420,000
풀이: 순매출액 = 498,000 − 매출할인 10,000 − 매출에누리 8,000 = ₩480,000 (매출운임은 판매비로 차감하지 않음)
매출원가 = 480,000 − 매출총이익 70,000 = ₩410,000
순매입액 = 매출원가 + 기말재고 − 기초재고 = 410,000 + 30,000 − 40,000 = ₩400,000
총매입액 = 400,000 + 매입환출 15,000 + 매입할인 5,000 = ₩420,000
54번
20×1년 초 (주)한국은 사무용 건물을 (주)대한의 토지와 교환하면서 추가적으로 현금 ₩3,000을 (주)대한에게 지급하였다. 교환일 현재 건물의 장부금액은 ₩30,000(취득원가 ₩90,000, 감가상각누계액 ₩60,000)이며, 토지의 장부금액은 ₩25,000이다. 교환 시 건물의 공정가치는 ₩40,000으로 신뢰성 있게 측정되었다. (주)한국이 자산 교환 시 인식할 토지의 취득원가는? (단, 동 교환거래는 상업적 실질이 존재하며, 건물의 공정가치가 토지의 공정가치보다 명백하다.)
1. ₩25,000
2. ₩30,000
3. ₩37,000
4. ₩40,000
5. ₩43,000
정답 5번
해설. ⑤ 토지의 취득원가는 ₩43,000이다.
풀이: 상업적 실질이 있는 교환은 제공한 자산의 공정가치로 측정하고, 현금을 추가 지급하면 이를 더한다.
토지 취득원가 = 건물 공정가치 40,000 + 현금 지급액 3,000 = ₩43,000
(건물 처분이익 = 40,000 − 30,000 = ₩10,000)
풀이: 상업적 실질이 있는 교환은 제공한 자산의 공정가치로 측정하고, 현금을 추가 지급하면 이를 더한다.
토지 취득원가 = 건물 공정가치 40,000 + 현금 지급액 3,000 = ₩43,000
(건물 처분이익 = 40,000 − 30,000 = ₩10,000)
55번
(주)한국은 20×1년 초 토지(유형자산)를 ₩70,000에 취득하였다. (주)한국은 토지에 대하여 재평가모형을 적용하고 매년 말 재평가한다. 동 토지의 공정가치가 다음과 같을 경우, (주)한국이 동 토지와 관련하여 20×2년 말 재무상태표의 기타포괄손익누계액으로 인식할 재평가잉여금은? (단, 손상은 발생하지 않았다.)
| 구분 | 20×1년 말 | 20×2년 말 |
|---|---|---|
| 공정가치 | ₩65,000 | ₩80,000 |
1. ₩0
2. ₩5,000
3. ₩8,000
4. ₩10,000
5. ₩15,000
정답 4번
해설. ④ 20×2년 말 재평가잉여금은 ₩10,000이다.
풀이: 20×1년 말 70,000 → 65,000: 재평가손실 ₩5,000(당기손익)
20×2년 말 65,000 → 80,000: 증가액 ₩15,000 중 과거 당기손실로 인식한 ₩5,000은 당기이익(재평가이익)으로, 나머지 ₩10,000은 기타포괄손익(재평가잉여금)으로 인식한다.
풀이: 20×1년 말 70,000 → 65,000: 재평가손실 ₩5,000(당기손익)
20×2년 말 65,000 → 80,000: 증가액 ₩15,000 중 과거 당기손실로 인식한 ₩5,000은 당기이익(재평가이익)으로, 나머지 ₩10,000은 기타포괄손익(재평가잉여금)으로 인식한다.
56번
잔존가치가 변동하지 않는다고 가정할 때, 자산의 내용연수 동안 매 기간 일정액의 감가상각액을 계상하는 감가상각방법은?
1. 정액법
2. 정률법
3. 연수합계법
4. 이중체감법
5. 체증상각법
정답 1번
해설. ① 정액법은 (취득원가 − 잔존가치) ÷ 내용연수로 매 기간 같은 금액을 감가상각한다.
② 정률법, ③ 연수합계법, ④ 이중체감법은 초기에 많이 상각하는 체감법이고, ⑤ 체증상각법은 후기로 갈수록 상각액이 커진다.
② 정률법, ③ 연수합계법, ④ 이중체감법은 초기에 많이 상각하는 체감법이고, ⑤ 체증상각법은 후기로 갈수록 상각액이 커진다.
57번
(주)한국은 20×1년 초 본사건물(내용연수 4년, 잔존가치 ₩0, 정액법 상각, 원가모형 적용)을 ₩100,000에 취득하였다. (주)한국은 20×2년 초 동 건물에 대하여 ₩15,000을 지출하였고, 이는 자산의 인식요건을 충족하며, 동 지출로 인하여 건물의 잔존가치가 ₩3,000 증가하였다. (주)한국이 동 건물과 관련하여 20×2년도에 인식할 감가상각비는? (단, 손상은 발생하지 않았다.)
1. ₩25,000
2. ₩26,000
3. ₩28,000
4. ₩29,000
5. ₩30,000
정답 4번
해설. ④ 20×2년도 감가상각비는 ₩29,000이다.
풀이: 20×1년 감가상각비 = 100,000 ÷ 4 = ₩25,000
20×2년 초 장부금액 = 100,000 − 25,000 + 자본적 지출 15,000 = ₩90,000
잔존가치 = ₩3,000, 잔여 내용연수 3년
20×2년 감가상각비 = (90,000 − 3,000) ÷ 3 = ₩29,000
풀이: 20×1년 감가상각비 = 100,000 ÷ 4 = ₩25,000
20×2년 초 장부금액 = 100,000 − 25,000 + 자본적 지출 15,000 = ₩90,000
잔존가치 = ₩3,000, 잔여 내용연수 3년
20×2년 감가상각비 = (90,000 − 3,000) ÷ 3 = ₩29,000
58번
(주)한국은 20×1년 초 건물(내용연수 5년, 잔존가치 없음, 정액법 상각)을 ₩100,000에 취득하고 투자부동산으로 분류하였다. (주)한국은 투자부동산에 대해 공정가치모형을 적용하고 있으며, 동 건물에 대한 20×1년 말 공정가치는 ₩110,000이다. (주)한국은 20×2년 7월 1일 동 건물을 ₩90,000에 처분하였다. 동 건물에 대한 회계처리가 20×1년도와 20×2년도의 당기순이익에 미치는 영향은?
1. 20×1년도 ₩10,000 증가, 20×2년도 ₩20,000 감소
2. 20×1년도 ₩10,000 증가, 20×2년도 ₩10,000 감소
3. 20×1년도 ₩10,000 증가, 20×2년도 ₩10,000 증가
4. 20×1년도 ₩20,000 증가, 20×2년도 ₩20,000 감소
5. 20×1년도 ₩20,000 증가, 20×2년도 ₩10,000 증가
정답 1번
해설. ① 20×1년도 ₩10,000 증가, 20×2년도 ₩20,000 감소이다.
풀이: 공정가치모형을 적용하는 투자부동산은 감가상각하지 않고 공정가치 변동을 당기손익으로 인식한다.
20×1년: 110,000 − 100,000 = ₩10,000 평가이익(당기순이익 증가)
20×2년: 처분손실 = 90,000 − 110,000 = −₩20,000(당기순이익 감소)
풀이: 공정가치모형을 적용하는 투자부동산은 감가상각하지 않고 공정가치 변동을 당기손익으로 인식한다.
20×1년: 110,000 − 100,000 = ₩10,000 평가이익(당기순이익 증가)
20×2년: 처분손실 = 90,000 − 110,000 = −₩20,000(당기순이익 감소)
59번
(주)한국은 20×1년 7월 1일에 주식A를 취득일의 공정가치인 ₩50,000에 취득하고 기타포괄손익-공정가치측정 금융자산으로 분류하였다. (주)한국은 20×2년 4월 1일에 주식A와 관련하여 ₩1,000의 현금배당금을 수령하였고, 20×2년 12월 1일에 주식A를 ₩55,000에 전량 매각하였다. 주식A의 공정가치가 다음과 같을 때, 주식 A와 관련된 회계처리가 (주)한국의 20×2년도 당기순이익에 미치는 영향은? (단, 주식매매수수료는 없다.)
| 구분 | 20×1년 12월 31일 | 20×2년 4월 1일 | 20×2년 12월 1일 |
|---|---|---|---|
| 공정가치 | ₩53,500 | ₩52,000 | ₩55,000 |
1. ₩1,000 증가
2. ₩1,500 증가
3. ₩3,000 증가
4. ₩5,000 증가
5. ₩6,000 증가
정답 1번
해설. ① 20×2년도 당기순이익은 ₩1,000 증가한다.
풀이: 기타포괄손익-공정가치측정으로 지정한 지분상품은 공정가치 변동(처분 시 포함)을 기타포괄손익으로 인식하고 이를 당기손익으로 재분류하지 않는다.
따라서 당기손익에 영향을 주는 것은 배당금수익 ₩1,000뿐이다.
(매각 시 55,000 − 53,500 = ₩1,500의 평가이익은 기타포괄손익)
풀이: 기타포괄손익-공정가치측정으로 지정한 지분상품은 공정가치 변동(처분 시 포함)을 기타포괄손익으로 인식하고 이를 당기손익으로 재분류하지 않는다.
따라서 당기손익에 영향을 주는 것은 배당금수익 ₩1,000뿐이다.
(매각 시 55,000 − 53,500 = ₩1,500의 평가이익은 기타포괄손익)
60번
(주)한국은 20×1년 1월 1일에 (주)대한이 발행한 사채(액면금액 ₩1,000,000, 표시이자율 연 10%, 매년 말 이자지급, 만기 3년)를 공정가치로 취득하고 상각후원가 측정 금융자산으로 분류하였다. 취득 당시 유효이자율은 연 8%이다. (주)한국이 동 사채를 만기까지 보유할 때, 보유기간 동안 인식할 이자수익 총액은? (단, 사채발행일과 취득일은 동일하며, 단수차이가 발생할 경우 가장 근사치를 선택한다.)
| 구분 | 단일금액 ₩1의 현재가치 (8%) | 단일금액 ₩1의 현재가치 (10%) | 정상연금 ₩1의 현재가치 (8%) | 정상연금 ₩1의 현재가치 (10%) |
|---|---|---|---|---|
| 3 | 0.7938 | 0.7513 | 2.5771 | 2.4869 |
1. ₩228,690
2. ₩240,000
3. ₩248,490
4. ₩289,748
5. ₩300,000
정답 3번
해설. ③ 이자수익 총액은 ₩248,490이다.
풀이: 취득원가 = 1,000,000 × 0.7938 + 100,000 × 2.5771 = 793,800 + 257,710 = ₩1,051,510
이자수익 총액 = 표시이자 합계 − 할증액 상각 합계
= 100,000 × 3 − (1,051,510 − 1,000,000) = 300,000 − 51,510 = ₩248,490
풀이: 취득원가 = 1,000,000 × 0.7938 + 100,000 × 2.5771 = 793,800 + 257,710 = ₩1,051,510
이자수익 총액 = 표시이자 합계 − 할증액 상각 합계
= 100,000 × 3 − (1,051,510 − 1,000,000) = 300,000 − 51,510 = ₩248,490
61번
20×1년 말 현재 (주)한국의 장부상 당좌예금 잔액과 은행 측 잔액증명서상 잔액의 불일치 원인은 다음과 같다. 불일치 원인을 조정한 후의 올바른 당좌예금 잔액이 ₩200,000일 때, (주)한국의 조정 전 장부상 당좌예금 잔액은?
○ (주)한국은 입금처리하였으나, 은행에서 미기록한 예금 ₩40,000
○ (주)한국에서 회계처리하지 않은 은행수수료 ₩10,000
○ 거래처가 입금한 금액 중 은행으로부터 통보받지 못한 금액 ₩30,000
○ (주)한국이 발행한 수표 중 은행에서 인출되지 않은 금액 ₩25,000
○ (주)한국이 은행에 예입한 ₩50,000의 수표를 회사장부에 ₩5,000으로 기록
○ (주)한국은 입금처리하였으나, 은행에서 미기록한 예금 ₩40,000
○ (주)한국에서 회계처리하지 않은 은행수수료 ₩10,000
○ 거래처가 입금한 금액 중 은행으로부터 통보받지 못한 금액 ₩30,000
○ (주)한국이 발행한 수표 중 은행에서 인출되지 않은 금액 ₩25,000
○ (주)한국이 은행에 예입한 ₩50,000의 수표를 회사장부에 ₩5,000으로 기록
1. ₩120,000
2. ₩135,000
3. ₩150,000
4. ₩185,000
5. ₩225,000
정답 2번
해설. ② 조정 전 장부상 당좌예금 잔액은 ₩135,000이다.
풀이: 회사 측 조정 항목만 반영한다(미기록예금·기발행미인출수표는 은행 측 조정).
장부 잔액 − 수수료 10,000 + 미통지입금 30,000 + 기장오류 (50,000 − 5,000) = 200,000
장부 잔액 = 200,000 + 10,000 − 30,000 − 45,000 = ₩135,000
풀이: 회사 측 조정 항목만 반영한다(미기록예금·기발행미인출수표는 은행 측 조정).
장부 잔액 − 수수료 10,000 + 미통지입금 30,000 + 기장오류 (50,000 − 5,000) = 200,000
장부 잔액 = 200,000 + 10,000 − 30,000 − 45,000 = ₩135,000
62번
(주)한국은 매출처로부터 받은 액면금액 ₩100,000(발행일 20×1년 7월 1일, 만기일 20×1년 12월 31일, 표시이자율 연 9%, 만기 이자수취)인 이자부어음을 20×1년 8월 1일 은행에 이자율 연 12% 조건으로 할인하였다. 동 어음 할인으로 (주)한국이 할인료를 제외하고 수취한 현금은? (단, 어음할인은 제거조건을 충족하며, 이자는 월할계산한다.)
1. ₩98,525
2. ₩99,275
3. ₩100,000
4. ₩100,025
5. ₩104,500
정답 2번
해설. ② 수취한 현금은 ₩99,275이다.
풀이: 만기가치 = 100,000 × (1 + 9% × 6/12) = ₩104,500
할인기간 = 8월 1일~12월 31일, 5개월
할인료 = 104,500 × 12% × 5/12 = ₩5,225
현금 수취액 = 104,500 − 5,225 = ₩99,275
풀이: 만기가치 = 100,000 × (1 + 9% × 6/12) = ₩104,500
할인기간 = 8월 1일~12월 31일, 5개월
할인료 = 104,500 × 12% × 5/12 = ₩5,225
현금 수취액 = 104,500 − 5,225 = ₩99,275
63번
금융부채에 해당하는 것을 모두 고른 것은?
ㄱ. 차입금 ㄴ. 선수금 ㄷ. 충당부채
ㄹ. 미지급법인세 ㅁ. 지급어음
ㄱ. 차입금 ㄴ. 선수금 ㄷ. 충당부채
ㄹ. 미지급법인세 ㅁ. 지급어음
1. ㄱ, ㄷ
2. ㄱ, ㅁ
3. ㄴ, ㄹ
4. ㄱ, ㄷ, ㄹ
5. ㄴ, ㄹ, ㅁ
정답 2번
해설. ② 금융부채는 ㄱ. 차입금과 ㅁ. 지급어음이다(현금 등 금융자산을 인도할 계약상 의무).
ㄴ. 선수금은 재화·용역을 제공할 의무이고, ㄷ. 충당부채와 ㄹ. 미지급법인세는 계약이 아닌 법령 등에서 생긴 의무이므로 금융부채가 아니다.
ㄴ. 선수금은 재화·용역을 제공할 의무이고, ㄷ. 충당부채와 ㄹ. 미지급법인세는 계약이 아닌 법령 등에서 생긴 의무이므로 금융부채가 아니다.
64번
(주)한국은 20×1년 초 사채(액면금액 ₩100,000, 표시이자율 연 5%, 매년 말 이자 지급, 만기 3년)를 ₩92,268에 발행하고 상각후원가로 측정하였다. 동 사채의 20×1년 말 장부금액이 ₩94,649인 경우, (주)한국이 20×2년도에 인식할 이자비용은? (단, 단수차이가 발생할 경우 가장 근사치를 선택한다.)
1. ₩5,679
2. ₩6,625
3. ₩7,571
4. ₩8,518
5. ₩9,465
정답 3번
해설. ③ 20×2년도 이자비용은 ₩7,571이다.
풀이: 20×1년 이자비용 = 94,649 − 92,268 + 5,000 = ₩7,381
유효이자율 = 7,381 ÷ 92,268 ≒ 8%
20×2년 이자비용 = 94,649 × 8% = ₩7,571.92 ≒ ₩7,571
풀이: 20×1년 이자비용 = 94,649 − 92,268 + 5,000 = ₩7,381
유효이자율 = 7,381 ÷ 92,268 ≒ 8%
20×2년 이자비용 = 94,649 × 8% = ₩7,571.92 ≒ ₩7,571
65번
(주)한국은 20×1년 4월 1일부터 제품을 판매하기 시작하면서, 제품매출액의 2%에 해당하는 금액을 제품보증비용(보증기간 2년)으로 추정하였다. 20×1년과 20×2년의 제품매출액과 보증비용 지출액이 다음과 같을 때, 제품보증과 관련하여 20×2년 말 재무상태표에 인식할 충당부채는? (단, 제품보증은 확신유형보증이다.)
| 연도 | 제품매출액 | 보증비용 지출액 |
|---|---|---|
| 20×1년 | ₩300,000 | ₩5,000 |
| 20×2년 | 500,000 | 8,000 |
1. ₩2,000
2. ₩3,000
3. ₩6,000
4. ₩10,000
5. ₩16,000
정답 2번
해설. ② 20×2년 말 제품보증충당부채는 ₩3,000이다.
풀이: 보증기간이 2년이므로 20×1년·20×2년 판매분 모두 보증기간이 남아 있다.
보증비용 추정 총액 = (300,000 + 500,000) × 2% = ₩16,000
실제 지출액 = 5,000 + 8,000 = ₩13,000
충당부채 = 16,000 − 13,000 = ₩3,000
풀이: 보증기간이 2년이므로 20×1년·20×2년 판매분 모두 보증기간이 남아 있다.
보증비용 추정 총액 = (300,000 + 500,000) × 2% = ₩16,000
실제 지출액 = 5,000 + 8,000 = ₩13,000
충당부채 = 16,000 − 13,000 = ₩3,000
66번
(주)한국의 20×1년 초 자본총계는 ₩500,000이다. 20×1년 중 다음과 같은 거래가 발생하였다고 할 때, 20×1년 말 자본총계는?
○ 보통주 10주(주당 액면금액 ₩1,000)를 주당 ₩2,000에 발행하여 전액 납입받았으며, 주식발행비 ₩3,000을 현금으로 지급하였다.
○ 보통주 20주(주당 액면금액 ₩1,000)를 주당 ₩900에 매입하여 소각하였다.
○ 보통주 10주(주당 액면금액 ₩1,000)를 주당 ₩2,000에 발행하여 전액 납입받았으며, 주식발행비 ₩3,000을 현금으로 지급하였다.
○ 보통주 20주(주당 액면금액 ₩1,000)를 주당 ₩900에 매입하여 소각하였다.
1. ₩490,000
2. ₩497,000
3. ₩499,000
4. ₩500,000
5. ₩502,000
정답 3번
해설. ③ 20×1년 말 자본총계는 ₩499,000이다.
풀이: 유상증자 = 10주 × 2,000 − 발행비 3,000 = +₩17,000
자기주식 매입·소각 = 20주 × 900 = −₩18,000
기말 자본총계 = 500,000 + 17,000 − 18,000 = ₩499,000
풀이: 유상증자 = 10주 × 2,000 − 발행비 3,000 = +₩17,000
자기주식 매입·소각 = 20주 × 900 = −₩18,000
기말 자본총계 = 500,000 + 17,000 − 18,000 = ₩499,000
67번
20×1년 초 (주)한국은 (주)대한과 매출액의 5%를 판매수수료로 지급하는 위탁판매계약을 체결하였다. 20×1년 (주)한국은 (주)대한에 단위당 원가 ₩800인 상품 100개를 적송하였다. (주)대한은 20×1년 중 수탁한 상품 중 50개를 단위당 ₩1,000에 최종고객에게 판매하고 수탁상품 매출계산서와 함께 판매수수료를 제외한 나머지 금액을 (주)한국에 송금하였다. 동 위탁판매와 관련된 회계처리가 (주)한국의 20×1년도 당기순이익에 미치는 영향은? (단, (주)대한에 적송한 재화의 통제권은 최종고객에게 판매되기 전까지 (주)한국이 계속 보유한다.)
1. ₩7,500 증가
2. ₩9,500 증가
3. ₩10,000 증가
4. ₩12,500 증가
5. ₩15,000 증가
정답 1번
해설. ① 당기순이익은 ₩7,500 증가한다.
풀이: 통제권은 최종고객 판매 시 이전되므로 판매된 50개만 수익으로 인식한다.
수익 = 50 × 1,000 = ₩50,000
매출원가 = 50 × 800 = ₩40,000
판매수수료 = 50,000 × 5% = ₩2,500
당기순이익 영향 = 50,000 − 40,000 − 2,500 = ₩7,500 증가
풀이: 통제권은 최종고객 판매 시 이전되므로 판매된 50개만 수익으로 인식한다.
수익 = 50 × 1,000 = ₩50,000
매출원가 = 50 × 800 = ₩40,000
판매수수료 = 50,000 × 5% = ₩2,500
당기순이익 영향 = 50,000 − 40,000 − 2,500 = ₩7,500 증가
68번
20×1년 초 (주)한국은 (주)대한과 총계약금액에 변동이 없는 용역제공 계약을 체결하였으며, 용역제공기간은 20×1년 초부터 20×3년 말까지 3년이다. 용역과 관련된 20×1년의 자료가 다음과 같을 경우, 동 용역제공계약의 총계약금액은? (단, 진행률에 의해 계약수익을 인식하며, 진행률은 총추정계약원가 대비 누적발생계약원가로 산정한다.)
○ 20×1년도 계약원가 발생액 ₩20,000
○ 20×1년 말에 추정한 추가소요예정 계약원가 ₩80,000
○ 20×1년도에 인식한 용역계약이익 ₩40,000
○ 20×1년도 계약원가 발생액 ₩20,000
○ 20×1년 말에 추정한 추가소요예정 계약원가 ₩80,000
○ 20×1년도에 인식한 용역계약이익 ₩40,000
1. ₩160,000
2. ₩200,000
3. ₩240,000
4. ₩300,000
5. ₩380,000
정답 4번
해설. ④ 총계약금액은 ₩300,000이다.
풀이: 총추정계약원가 = 20,000 + 80,000 = ₩100,000
진행률 = 20,000 ÷ 100,000 = 20%
20×1년 계약이익 = (총계약금액 × 20%) − 20,000 = 40,000
총계약금액 × 20% = 60,000 → 총계약금액 = ₩300,000
풀이: 총추정계약원가 = 20,000 + 80,000 = ₩100,000
진행률 = 20,000 ÷ 100,000 = 20%
20×1년 계약이익 = (총계약금액 × 20%) − 20,000 = 40,000
총계약금액 × 20% = 60,000 → 총계약금액 = ₩300,000
69번
아파트 관리용역을 제공하는 (주)한국의 현금흐름표상 투자활동 현금흐름에 속하지 않는 것은?
1. 유형자산 처분에 따른 현금유입
2. 상각후원가 측정 금융자산의 취득에 따른 현금유출
3. 대여금의 회수에 따른 현금유입
4. 무형자산 취득에 따른 현금유출
5. 장기차입에 따른 현금유입
정답 5번
해설. ⑤ 장기차입에 따른 현금유입은 재무활동 현금흐름이다.
① 유형자산 처분, ② 상각후원가 측정 금융자산 취득, ③ 대여금 회수, ④ 무형자산 취득은 투자활동 현금흐름이다. 차입금·사채·주식 발행 등 자금조달과 상환은 재무활동으로 분류한다.
① 유형자산 처분, ② 상각후원가 측정 금융자산 취득, ③ 대여금 회수, ④ 무형자산 취득은 투자활동 현금흐름이다. 차입금·사채·주식 발행 등 자금조달과 상환은 재무활동으로 분류한다.
70번
20×1년 초 (주)한국의 유통보통주식수는 500주(주당 액면금액 ₩1,000)이다. (주)한국은 20×1년 7월 1일 자기주식 100주를 취득하였으며, 자기주식 취득을 제외하고는 유통보통주식수에 영향을 미치는 거래는 없었다. 20×1년도 (주)한국의 당기순이익이 ₩90,000일 때, (주)한국의 20×1년 기본주당순이익은? (단, (주)한국은 우선주를 발행하지 않았으며, 가중평균유통보통주식수는 월수를 기준으로 산정한다.)
1. ₩200
2. ₩205
3. ₩210
4. ₩215
5. ₩225
정답 1번
해설. ① 기본주당순이익은 ₩200이다.
풀이: 가중평균유통보통주식수 = 500주 − 100주 × 6/12 = 450주
기본주당순이익 = 90,000 ÷ 450 = ₩200
자기주식은 취득일부터 유통보통주식수에서 제외하므로 7월 1일 이후 6개월분만 차감한다.
풀이: 가중평균유통보통주식수 = 500주 − 100주 × 6/12 = 450주
기본주당순이익 = 90,000 ÷ 450 = ₩200
자기주식은 취득일부터 유통보통주식수에서 제외하므로 7월 1일 이후 6개월분만 차감한다.
71번
(주)한국의 다음 자료를 이용하여 계산한 20×1년 기말 재무상태표상 매출채권은? (단, 매출채권의 손상차손은 없다.)
○ 20×1년 기초매출채권 ₩400,000
○ 20×1년도 신용매출액 ₩5,000,000
○ 20×1년도 신용매출액과 평균매출채권을 이용하여 계산한 매출채권회전율 10회
○ 20×1년 기초매출채권 ₩400,000
○ 20×1년도 신용매출액 ₩5,000,000
○ 20×1년도 신용매출액과 평균매출채권을 이용하여 계산한 매출채권회전율 10회
1. ₩400,000
2. ₩450,000
3. ₩500,000
4. ₩550,000
5. ₩600,000
정답 5번
해설. ⑤ 기말 매출채권은 ₩600,000이다.
풀이: 평균매출채권 = 신용매출액 ÷ 회전율 = 5,000,000 ÷ 10 = ₩500,000
(기초 + 기말) ÷ 2 = 500,000 → 기말 = 1,000,000 − 400,000 = ₩600,000
풀이: 평균매출채권 = 신용매출액 ÷ 회전율 = 5,000,000 ÷ 10 = ₩500,000
(기초 + 기말) ÷ 2 = 500,000 → 기말 = 1,000,000 − 400,000 = ₩600,000
72번
(주)한국의 20×1년 6월 말 현재 유동자산은 ₩125,000, 당좌자산은 ₩20,000, 유동부채는 ₩100,000이다. (주)한국은 20×1년 7월 1일에 상품을 ₩10,000(원가 ₩5,000)에 판매하면서, 현금 ₩5,000을 수령하고 나머지는 1달 후에 받기로 하였다. 동 거래를 반영한 후의 당좌비율은? (단, 상품기록은 계속기록법을 적용한다.)
1. 20%
2. 25%
3. 30%
4. 130%
5. 135%
정답 3번
해설. ③ 거래 반영 후 당좌비율은 30%이다.
풀이: 판매 시 현금 ₩5,000과 매출채권 ₩5,000이 증가하므로 당좌자산 = 20,000 + 10,000 = ₩30,000 (재고자산 감소는 당좌자산에 영향 없음)
유동부채 = ₩100,000
당좌비율 = 30,000 ÷ 100,000 = 30%
풀이: 판매 시 현금 ₩5,000과 매출채권 ₩5,000이 증가하므로 당좌자산 = 20,000 + 10,000 = ₩30,000 (재고자산 감소는 당좌자산에 영향 없음)
유동부채 = ₩100,000
당좌비율 = 30,000 ÷ 100,000 = 30%
73번
(주)한국의 당기에 발생한 원가 자료는 다음과 같다.
○ 기본원가(prime cost) ₩25,000
○ 전환원가(conversion cost) ₩30,000
○ 직접노무원가 ₩10,000
기초 재공품보다 기말 재공품이 ₩3,000 더 많을 때, 당기제품제조원가는?
○ 기본원가(prime cost) ₩25,000
○ 전환원가(conversion cost) ₩30,000
○ 직접노무원가 ₩10,000
기초 재공품보다 기말 재공품이 ₩3,000 더 많을 때, 당기제품제조원가는?
1. ₩42,000
2. ₩45,000
3. ₩48,000
4. ₩52,000
5. ₩58,000
정답 1번
해설. ① 당기제품제조원가는 ₩42,000이다.
풀이: 직접재료원가 = 기본원가 25,000 − 직접노무원가 10,000 = ₩15,000
제조간접원가 = 전환원가 30,000 − 직접노무원가 10,000 = ₩20,000
당기총제조원가 = 15,000 + 10,000 + 20,000 = ₩45,000
당기제품제조원가 = 45,000 − 재공품 증가 3,000 = ₩42,000
풀이: 직접재료원가 = 기본원가 25,000 − 직접노무원가 10,000 = ₩15,000
제조간접원가 = 전환원가 30,000 − 직접노무원가 10,000 = ₩20,000
당기총제조원가 = 15,000 + 10,000 + 20,000 = ₩45,000
당기제품제조원가 = 45,000 − 재공품 증가 3,000 = ₩42,000
74번
(주)한국은 두 개의 보조부문(S₁, S₂)과 두 개의 제조부문(P₁, P₂)으로 제품을 생산하고 있다. 각 부문원가와 용역수수관계는 다음과 같다.
직접배분법으로 보조부문원가를 제조부문에 배분하는 경우, 제조부문 P₁에 배분될 총 보조부문원가는?
| 구분 | S₁ | S₂ | P₁ | P₂ |
|---|---|---|---|---|
| 부문원가 | ₩80,000 | ₩70,000 | ? | ? |
| S₁ | - | 20% | 50% | 30% |
| S₂ | 30% | - | 40% | 30% |
직접배분법으로 보조부문원가를 제조부문에 배분하는 경우, 제조부문 P₁에 배분될 총 보조부문원가는?
1. ₩70,000
2. ₩80,000
3. ₩90,000
4. ₩100,000
5. ₩110,000
정답 3번
해설. ③ P₁에 배분될 보조부문원가는 ₩90,000이다.
풀이: 직접배분법은 보조부문 상호 간 용역수수를 무시하고 제조부문 사용비율로만 배분한다.
S₁ → P₁ = 80,000 × 50/(50+30) = ₩50,000
S₂ → P₁ = 70,000 × 40/(40+30) = ₩40,000
합계 = ₩90,000
풀이: 직접배분법은 보조부문 상호 간 용역수수를 무시하고 제조부문 사용비율로만 배분한다.
S₁ → P₁ = 80,000 × 50/(50+30) = ₩50,000
S₂ → P₁ = 70,000 × 40/(40+30) = ₩40,000
합계 = ₩90,000
75번
다음에 설명하는 원가계산제도는?
원가요소별로 수량 표준과 가격 표준을 설정하여 이를 기준으로 제품의 원가계산을 하고, 차이분석을 통하여 원가를 관리 및 통제하는 제도
원가요소별로 수량 표준과 가격 표준을 설정하여 이를 기준으로 제품의 원가계산을 하고, 차이분석을 통하여 원가를 관리 및 통제하는 제도
1. 실제원가계산
2. 정상원가계산
3. 활동기준원가계산
4. 품질원가계산
5. 표준원가계산
정답 5번
해설. ⑤ 수량·가격 표준을 미리 정하고 이를 기준으로 원가를 계산하며 차이분석으로 원가를 통제하는 제도는 표준원가계산이다.
① 실제원가계산은 실제 발생원가로, ② 정상원가계산은 직접재료원가·직접노무원가는 실제, 제조간접원가는 예정배부율로 계산한다. ③ 활동기준원가계산은 활동별 원가동인으로 배부하며, ④ 품질원가계산은 품질 관련 원가를 분류·관리하는 방법이다.
① 실제원가계산은 실제 발생원가로, ② 정상원가계산은 직접재료원가·직접노무원가는 실제, 제조간접원가는 예정배부율로 계산한다. ③ 활동기준원가계산은 활동별 원가동인으로 배부하며, ④ 품질원가계산은 품질 관련 원가를 분류·관리하는 방법이다.
76번
(주)한국은 선입선출법을 적용하여 종합원가계산을 하며, 전환원가는 전체 공정에 걸쳐 균등하게 발생한다. 관련 자료는 다음과 같으며, 괄호 안의 숫자는 전환원가 완성도를 의미한다.
완성품환산량 단위당 전환원가가 ₩100이라면, 당기에 발생한 전환원가는? (단, 공손과 감손은 발생하지 않는다.)
| 기초 재공품 | 당기 착수 | 기말 재공품 |
|---|---|---|
| 200단위(40%) | 800단위 | 100단위(50%) |
완성품환산량 단위당 전환원가가 ₩100이라면, 당기에 발생한 전환원가는? (단, 공손과 감손은 발생하지 않는다.)
1. ₩80,000
2. ₩83,000
3. ₩85,000
4. ₩87,000
5. ₩95,000
정답 4번
해설. ④ 당기 발생 전환원가는 ₩87,000이다.
풀이(선입선출법): 완성량 = 200 + 800 − 100 = 900단위(기초 완성 200, 당기 착수 완성 700)
전환원가 완성품환산량 = 200 × (1 − 40%) + 700 + 100 × 50% = 120 + 700 + 50 = 870단위
당기 전환원가 = 870 × ₩100 = ₩87,000
풀이(선입선출법): 완성량 = 200 + 800 − 100 = 900단위(기초 완성 200, 당기 착수 완성 700)
전환원가 완성품환산량 = 200 × (1 − 40%) + 700 + 100 × 50% = 120 + 700 + 50 = 870단위
당기 전환원가 = 870 × ₩100 = ₩87,000
77번
(주)한국의 20×1년 기초 제품은 없고, 당기 제품 생산수량은 2,000단위이다. 20×1년 단위당 변동제조간접원가는 ₩200이고, 총고정제조간접원가는 ₩600,000이다. 20×1년 전부원가계산에 의한 영업이익이 변동원가계산에 의한 영업이익보다 ₩120,000 더 많은 경우, 20×1년 제품 판매수량은? (단, 기초와 기말 재공품은 없다.)
1. 1,400단위
2. 1,500단위
3. 1,600단위
4. 1,760단위
5. 1,860단위
정답 3번
해설. ③ 판매수량은 1,600단위이다.
풀이: 단위당 고정제조간접원가 = 600,000 ÷ 2,000 = ₩300
두 방법의 이익 차이 = 기말재고에 포함된 고정제조간접원가 = 기말재고수량 × 300 = 120,000
기말재고수량 = 400단위(기초 제품 없음)
판매수량 = 2,000 − 400 = 1,600단위
풀이: 단위당 고정제조간접원가 = 600,000 ÷ 2,000 = ₩300
두 방법의 이익 차이 = 기말재고에 포함된 고정제조간접원가 = 기말재고수량 × 300 = 120,000
기말재고수량 = 400단위(기초 제품 없음)
판매수량 = 2,000 − 400 = 1,600단위
78번
(주)한국은 단일 제품을 생산ㆍ판매하고 있다. 20×1년 제품의 단위당 판매가격은 ₩100이고, 단위당 변동원가는 ₩80이며, 손익분기점 판매수량은 8,000단위이다. 20×1년에 ₩50,000의 영업이익을 얻기 위한 제품 판매수량은? (단, 기초와 기말재고자산은 없다.)
1. 10,000단위
2. 10,500단위
3. 11,000단위
4. 11,500단위
5. 12,000단위
정답 2번
해설. ② 필요 판매수량은 10,500단위이다.
풀이: 단위당 공헌이익 = 100 − 80 = ₩20
총고정원가 = 8,000 × 20 = ₩160,000
목표 판매수량 = (160,000 + 50,000) ÷ 20 = 10,500단위
풀이: 단위당 공헌이익 = 100 − 80 = ₩20
총고정원가 = 8,000 × 20 = ₩160,000
목표 판매수량 = (160,000 + 50,000) ÷ 20 = 10,500단위
79번
(주)한국은 단일제품을 생산ㆍ판매한다. 제품의 단위당 판매가격은 ₩1,000이고, 단위당 변동원가는 ₩600이며, 총고정원가는 ₩1,200,000이다. 그 동안 거래가 없던 곳으로부터 제품 500단위를 단위당 ₩800에 구입하겠다는 특별주문을 받았다. 현재 유휴생산능력으로 제품 300단위를 생산할 수 있으나, 특별주문을 전량 수락하기 위해서는 정규시장 판매량을 200단위 줄여야 한다. 특별주문 전량 수락이 영업이익에 미치는 영향은?
1. ₩10,000 감소
2. ₩10,000 증가
3. ₩20,000 감소
4. ₩20,000 증가
5. ₩30,000 감소
정답 4번
해설. ④ 영업이익은 ₩20,000 증가한다.
풀이: 특별주문 공헌이익 = 500 × (800 − 600) = ₩100,000
정규판매 감소에 따른 공헌이익 상실 = 200 × (1,000 − 600) = ₩80,000
증분이익 = 100,000 − 80,000 = ₩20,000 증가 (고정원가는 변동 없음)
풀이: 특별주문 공헌이익 = 500 × (800 − 600) = ₩100,000
정규판매 감소에 따른 공헌이익 상실 = 200 × (1,000 − 600) = ₩80,000
증분이익 = 100,000 − 80,000 = ₩20,000 증가 (고정원가는 변동 없음)
80번
(주)한국은 제품 단위당 4kg의 재료를 사용하며, 재료의 kg당 가격은 ₩50이다. (주)한국은 다음 분기 재료 목표사용량의 20%를 분기 말 재료 재고로 유지하는 정책을 적용하고 있다. 3분기 목표 제품 생산수량은 5,000단위이고, 4분기 목표제품 생산수량은 4,800단위이다. 3분기의 재료구입예산은? (단, 기초와 기말 재공품은 없다.)
1. ₩988,000
2. ₩992,000
3. ₩994,000
4. ₩1,004,000
5. ₩1,008,000
정답 2번
해설. ② 3분기 재료구입예산은 ₩992,000이다.
풀이: 3분기 재료사용량 = 5,000 × 4 = 20,000kg
기말 재료재고 = 4,800 × 4 × 20% = 3,840kg
기초 재료재고 = 20,000 × 20% = 4,000kg
구입량 = 20,000 + 3,840 − 4,000 = 19,840kg
구입예산 = 19,840 × ₩50 = ₩992,000
풀이: 3분기 재료사용량 = 5,000 × 4 = 20,000kg
기말 재료재고 = 4,800 × 4 × 20% = 3,840kg
기초 재료재고 = 20,000 × 20% = 4,000kg
구입량 = 20,000 + 3,840 − 4,000 = 19,840kg
구입예산 = 19,840 × ₩50 = ₩992,000
공동주택시설개론
81번
기초판의 형식에 따른 분류에 해당하지 않는 것은?
1. 독립기초
2. 잠함기초
3. 연속기초
4. 온통기초
5. 복합기초
정답 2번
해설. ② 잠함기초는 지정(地定) 형식, 즉 기초를 지지층까지 내리는 시공방법에 따른 분류(케이슨기초)로서 기초판의 형식에 따른 분류가 아니다.
기초판 형식에 따른 분류에는 ① 독립기초, ③ 연속(줄)기초, ④ 온통(매트)기초, ⑤ 복합기초가 있다.
기초판 형식에 따른 분류에는 ① 독립기초, ③ 연속(줄)기초, ④ 온통(매트)기초, ⑤ 복합기초가 있다.
82번
건축물에 작용하는 하중에 관한 설명으로 옳은 것은?
1. 기본지상설하중은 재현기간 100년에 대한 수직 최심적설깊이를 기준으로 한다.
2. 건축물을 점유 사용함으로써 발생하는 하중은 고정하중이다.
3. 고정하중은 활하중에 비해 하중의 크기와 위치가 수시로 변화한다.
4. 골조에 고정된 영구설비하중은 밑면전단력 계산에서 유효건물중량에 포함되지 않는다.
5. 고정하중과 활하중은 단기하중이며, 지진하중과 풍하중은 장기하중이다.
정답 1번
해설. ① 기본지상설하중은 재현기간 100년에 대한 수직 최심적설깊이를 기준으로 한다(건축구조기준).
② 점유·사용으로 발생하는 하중은 활하중이다.
③ 크기와 위치가 수시로 변하는 것은 활하중이며 고정하중은 변하지 않는다.
④ 골조에 고정된 영구설비하중은 유효건물중량에 포함된다.
⑤ 고정하중·활하중은 장기하중, 지진하중·풍하중은 단기하중이다.
② 점유·사용으로 발생하는 하중은 활하중이다.
③ 크기와 위치가 수시로 변하는 것은 활하중이며 고정하중은 변하지 않는다.
④ 골조에 고정된 영구설비하중은 유효건물중량에 포함된다.
⑤ 고정하중·활하중은 장기하중, 지진하중·풍하중은 단기하중이다.
83번
지반의 허용지내력 단위로 옳은 것은?
1. kN
2. kNㆍm
3. kN/m
4. kN/m²
5. kN/m³
정답 4번
해설. ④ 허용지내력은 지반이 단위면적당 지지할 수 있는 힘이므로 단위는 kN/m²이다.
① kN은 힘, ② kN·m는 모멘트, ③ kN/m는 단위길이당 하중(선하중), ⑤ kN/m³는 단위체적중량의 단위이다.
① kN은 힘, ② kN·m는 모멘트, ③ kN/m는 단위길이당 하중(선하중), ⑤ kN/m³는 단위체적중량의 단위이다.
84번
철근의 배근 및 역할에 관한 설명으로 옳지 않은 것은?
1. 기둥 띠철근은 주근의 좌굴방지와 전단보강의 역할을 한다.
2. 보의 축방향 철근은 휨모멘트에 저항한다.
3. 슬래브 주근은 배력철근 안쪽인 슬래브 중심 가까이 배근한다.
4. 1방향 슬래브 주근은 단변방향 철근으로 휨모멘트에 저항한다.
5. 기둥 주근은 압축력에 주로 저항한다.
정답 3번
해설. ③ 슬래브의 주근은 휨 저항 효율을 높이기 위해 배력철근보다 바깥쪽(슬래브 표면 가까이)에 배근한다.
① 띠철근은 주근의 좌굴을 막고 전단에 저항한다.
② 보의 축방향 철근(주근)은 휨모멘트에 저항한다.
④ 1방향 슬래브는 단변방향으로 휨이 생기므로 단변방향 철근이 주근이다.
⑤ 기둥 주근은 주로 압축력에 저항한다.
① 띠철근은 주근의 좌굴을 막고 전단에 저항한다.
② 보의 축방향 철근(주근)은 휨모멘트에 저항한다.
④ 1방향 슬래브는 단변방향으로 휨이 생기므로 단변방향 철근이 주근이다.
⑤ 기둥 주근은 주로 압축력에 저항한다.
85번
철근콘크리트구조의 특징에 관한 설명으로 옳지 않은 것은?
1. 철근과 콘크리트의 선팽창계수는 거의 같다.
2. 부착강도는 원형철근보다 이형철근이 우수하다.
3. 콘크리트는 압축력에 강하고 알칼리성이다.
4. 철근을 적절히 배치하면 건조수축 균열을 줄일 수 있다.
5. 피복두께는 주근 중심에서 콘크리트 표면까지의 최단 거리를 말한다.
정답 5번
해설. ⑤ 피복두께는 최외측 철근(띠철근·스터럽 등 포함)의 표면에서 콘크리트 표면까지의 최단 거리이며, 주근 중심에서 잰 거리가 아니다.
① 철근과 콘크리트의 선팽창계수는 거의 같아 일체로 거동한다.
② 이형철근은 마디와 리브로 부착강도가 원형철근보다 크다.
③ 콘크리트는 압축에 강하고 알칼리성이어서 철근의 부식을 막는다.
④ 철근을 적절히 배치하면 건조수축 균열을 줄일 수 있다.
① 철근과 콘크리트의 선팽창계수는 거의 같아 일체로 거동한다.
② 이형철근은 마디와 리브로 부착강도가 원형철근보다 크다.
③ 콘크리트는 압축에 강하고 알칼리성이어서 철근의 부식을 막는다.
④ 철근을 적절히 배치하면 건조수축 균열을 줄일 수 있다.
86번
그림은 철근 표면에 새겨지는 기호의 예를 표시한 것이다. (가)의 '4'가 의미하는 것으로 옳은 것은?
1. 이형철근
2. 일반철근
3. 철근강도
4. 철근리브
5. 철근지름
정답 3번
해설. ③ 철근 표면의 롤마크는 원산지(K), 제조회사 약호(HS), 호칭 지름(35), 강종 표시 순으로 새겨진다. 마지막의 '4'는 항복강도 400 MPa급 강종(SD400)을 나타내므로 철근강도를 의미한다.
①·② 이형 여부는 마디·리브 형태로 알 수 있고, ④ 리브는 표시 기호가 아니며, ⑤ 지름은 '35'로 표시되어 있다.
①·② 이형 여부는 마디·리브 형태로 알 수 있고, ④ 리브는 표시 기호가 아니며, ⑤ 지름은 '35'로 표시되어 있다.
87번
철근의 정착에 관한 설명으로 옳지 않은 것은?
1. 기둥의 주근을 기초에 정착한다.
2. 작은 보(beam)의 주근을 기둥에 정착한다.
3. 직교하는 보 밑에 기둥이 없을 때 보의 주근을 보 상호 간에 정착한다.
4. 지중보의 주근을 기초 또는 기둥에 정착한다.
5. 슬래브의 철근을 보 또는 벽체에 정착한다.
정답 2번
해설. ② 작은 보의 주근은 기둥이 아니라 큰 보에 정착한다.
① 기둥 주근은 기초에, ③ 직교하는 보 밑에 기둥이 없으면 보 상호 간에, ④ 지중보 주근은 기초 또는 기둥에, ⑤ 슬래브 철근은 보 또는 벽체에 정착한다.
① 기둥 주근은 기초에, ③ 직교하는 보 밑에 기둥이 없으면 보 상호 간에, ④ 지중보 주근은 기초 또는 기둥에, ⑤ 슬래브 철근은 보 또는 벽체에 정착한다.
88번
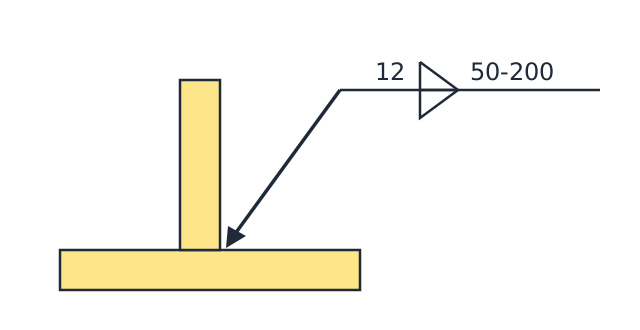
그림에 나타낸 용접기호에 관한 설명으로 옳지 않은 것은?
1. 유효목두께는 12 mm
2. 용접길이는 50 mm
3. 용접피치는 200 mm
4. 모살(fillet)용접
5. 병렬용접
정답 1번
해설. ① 기호의 '12'는 필릿용접의 사이즈(다리길이) 12 mm를 뜻한다. 유효목두께는 사이즈의 약 0.7배(0.7 × 12 = 8.4 mm)이므로 12 mm가 아니다.
② '50-200'의 50은 용접길이 50 mm, ③ 200은 용접 피치 200 mm이다.
④ 삼각형 기호는 필릿(모살)용접이다.
⑤ 기준선 양쪽에 대칭으로 나타낸 단속용접이므로 병렬용접이다.
② '50-200'의 50은 용접길이 50 mm, ③ 200은 용접 피치 200 mm이다.
④ 삼각형 기호는 필릿(모살)용접이다.
⑤ 기준선 양쪽에 대칭으로 나타낸 단속용접이므로 병렬용접이다.
89번
강판 두께가 20 mm인 SM275 구조용 강재의 항복강도는?
1. 235 MPa
2. 245 MPa
3. 255 MPa
4. 265 MPa
5. 275 MPa
정답 4번
해설. ④ SM275 강재의 항복강도는 두께 16 mm 이하에서 275 MPa, 16 mm 초과 40 mm 이하에서 265 MPa이다. 두께 20 mm이므로 265 MPa이다.
강재 명칭의 숫자(275)는 두께 16 mm 이하의 항복강도를 나타내며, 두께가 두꺼워질수록 항복강도가 낮아진다.
강재 명칭의 숫자(275)는 두께 16 mm 이하의 항복강도를 나타내며, 두께가 두꺼워질수록 항복강도가 낮아진다.
90번
미장공사에 관한 설명으로 옳지 않은 것은?
1. 바름면의 흙손작업은 갈라지거나 들뜨는 것을 방지하기 위해 바름층이 굳기 전에 끝낸다.
2. 압송뿜칠기계로 바름하는 두께가 20 mm를 넘는 경우에 초벌, 정벌 2회로 나누어 뿜칠 바름을 한다.
3. 콘크리트바탕의 표면 경화 불량은 두께가 2 mm 이하의 경우에 와이어 브러시 등으로 불량부분을 제거한다.
4. 미장바름 주변의 온도가 5 ℃ 이하일 때는 공사를 중단하거나 난방하여 5 ℃ 이상으로 유지한다.
5. 경석고 플라스터는 무수석고, 모래, 여물 등을 물에 혼합한 것으로 경화속도가 빠르고 수축이 거의 없다.
정답 2번
해설. ② 압송뿜칠기계로 바름하는 두께가 20 mm를 넘는 경우에는 초벌, 재벌, 정벌의 3회로 나누어 뿜칠 바름을 한다(건축공사 표준시방서).
① 흙손작업은 바름층이 굳기 전에 끝낸다.
③ 두께 2 mm 이하의 표면 경화 불량은 와이어 브러시 등으로 제거한다.
④ 5 ℃ 이하에서는 공사를 중단하거나 난방하여 5 ℃ 이상으로 유지한다.
⑤ 경석고 플라스터는 경화가 빠르고 수축이 거의 없다.
① 흙손작업은 바름층이 굳기 전에 끝낸다.
③ 두께 2 mm 이하의 표면 경화 불량은 와이어 브러시 등으로 제거한다.
④ 5 ℃ 이하에서는 공사를 중단하거나 난방하여 5 ℃ 이상으로 유지한다.
⑤ 경석고 플라스터는 경화가 빠르고 수축이 거의 없다.
91번
벽돌 쌓기에 관한 설명으로 옳지 않은 것은? (단, 설계도서에 정한바가 없는 경우)
1. 내쌓기는 1켜씩 1/8 B 또는 2켜씩 1/4 B 내쌓는다.
2. 기초 쌓기는 1/4 B로 1켜 또는 2켜씩 내어 쌓으며 기초 벽돌 맨 밑면의 너비는 벽두께로 한다.
3. 공간 쌓기는 바깥쪽을 주벽체로 하고 안쪽을 0.5 B 쌓기로 한다.
4. 내화벽돌의 줄눈너비는 6 mm를 표준으로 한다.
5. 창대벽돌 윗면은 15° 정도의 경사로 옆세워 쌓는다.
정답 2번
해설. ② 기초 쌓기는 1/4 B씩 1켜 또는 2켜씩 내어 쌓으며, 기초 벽돌 맨 밑면의 너비는 벽두께의 2배 정도로 한다(건축공사 표준시방서).
① 내쌓기는 1켜씩 1/8 B 또는 2켜씩 1/4 B 내쌓는다.
③ 공간 쌓기는 바깥쪽을 주벽체로, 안쪽을 0.5 B 쌓기로 한다.
④ 내화벽돌 줄눈너비는 6 mm가 표준이다.
⑤ 창대벽돌은 윗면을 15° 정도 경사지게 옆세워 쌓는다.
① 내쌓기는 1켜씩 1/8 B 또는 2켜씩 1/4 B 내쌓는다.
③ 공간 쌓기는 바깥쪽을 주벽체로, 안쪽을 0.5 B 쌓기로 한다.
④ 내화벽돌 줄눈너비는 6 mm가 표준이다.
⑤ 창대벽돌은 윗면을 15° 정도 경사지게 옆세워 쌓는다.
92번
타일공사의 보양 및 검사에 관한 설명으로 옳지 않은 것은?
1. 접착력 시험은 타일 시공 후 3주 이상일 때 실시한다.
2. 접착력 시험 결과의 판정은 인장부착강도가 0.39 N/mm² 이상이어야 한다.
3. 일반건축물인 경우에 접착력 시험은 타일면적 200 m²당 1장씩 시험한다.
4. 줄눈을 넣은 후 24시간 이내에 비가 올 우려가 있는 경우, 폴리에틸렌 필름 등으로 차단ㆍ보양한다.
5. 접착력 시험할 타일의 크기가 40 mm 미만인 경우, 타일 4매를 1개조로 하여 부속장치에 붙여 시험한다.
정답 1번
해설. ① 타일 접착력 시험은 타일 시공 후 4주 이상 경과한 뒤에 실시한다(건축공사 표준시방서).
② 인장부착강도 0.39 N/mm² 이상이면 합격이다.
③ 일반건축물은 타일면적 200 m²당 1장씩(공동주택은 10호당 1호) 시험한다.
④ 줄눈 후 24시간 이내 비가 올 우려가 있으면 필름 등으로 보양한다.
⑤ 40 mm 미만 타일은 4매를 1개조로 하여 시험한다.
② 인장부착강도 0.39 N/mm² 이상이면 합격이다.
③ 일반건축물은 타일면적 200 m²당 1장씩(공동주택은 10호당 1호) 시험한다.
④ 줄눈 후 24시간 이내 비가 올 우려가 있으면 필름 등으로 보양한다.
⑤ 40 mm 미만 타일은 4매를 1개조로 하여 시험한다.
93번
유리공사에 관한 설명으로 옳지 않은 것은?
1. 4 ℃ 미만에서 실란트 시공 시, 피접착 표면은 반드시 용제로 닦은 후 마른 걸레로 닦아내고 담당원의 승인을 받은 후 시공해야 한다.
2. 복층유리는 20매 이상 겹쳐서 적치하여서는 안 된다.
3. 배수구멍(weep hole)은 일반적으로 직경 5 mm 이상, 2개 이상으로 한다.
4. 실란트 작업은 상대습도가 90 % 이상이면 작업을 하여서는 안 된다.
5. 세팅블록은 유리 폭의 1/3 지점에 각각 1개씩 설치하여 유리의 하단부가 하부 프레임에 닿지 않도록 한다.
정답 5번
해설. ⑤ 세팅블록은 유리 폭의 1/4 지점에 각각 1개씩 설치하여 유리 하단이 하부 프레임에 닿지 않도록 한다(건축공사 표준시방서).
① 4 ℃ 미만 실란트 시공 시 용제로 닦고 마른 걸레로 닦은 뒤 승인을 받아 시공한다.
② 복층유리는 20매 이상 겹쳐 적치하지 않는다.
③ 배수구멍은 직경 5 mm 이상, 2개 이상으로 한다.
④ 상대습도 90 % 이상이면 실란트 작업을 하지 않는다.
① 4 ℃ 미만 실란트 시공 시 용제로 닦고 마른 걸레로 닦은 뒤 승인을 받아 시공한다.
② 복층유리는 20매 이상 겹쳐 적치하지 않는다.
③ 배수구멍은 직경 5 mm 이상, 2개 이상으로 한다.
④ 상대습도 90 % 이상이면 실란트 작업을 하지 않는다.
94번
목재 창호공사에 관한 설명으로 옳지 않은 것은?
1. 수장용 집성재의 두께 및 너비에 대한 치수의 허용치는 ±2.0 mm 이하이다.
2. 창호철물류의 설치에서 모서리의 앵커간격은 150 mm 내외, 중앙의 앵커간격은 500 mm 내외로 한다.
3. 문틀은 위틀, 선틀, 밑틀 등으로 구성되며 고창 및 옆문 등이 있을 때에는 중간틀, 중간선틀이 추가로 구성된다.
4. 합판, 집성재가 아닌 목재의 건조 정도에 따른 함수율은 설계도서에 정한 바가 없는 경우에 18 % 이하로 한다.
5. 풍소란은 방풍을 목적으로 미서기 창호의 마중대에 턱솔 등을 두어 서로 접하는 부분에 틈새가 발생하지 않도록 하는 것이다.
정답 1번
해설. ① 수장용 집성재의 두께 및 너비 치수의 허용치는 ±1.5 mm 이하이다(건축공사 표준시방서).
② 앵커간격은 모서리 150 mm 내외, 중앙 500 mm 내외로 한다.
③ 문틀은 위틀·선틀·밑틀로 구성되며 고창·옆문이 있으면 중간틀·중간선틀이 추가된다.
④ 목재 함수율은 설계도서에 정한 바가 없으면 18 % 이하로 한다.
⑤ 풍소란은 미서기 창호 마중대의 틈새를 막아 방풍하는 것이다.
② 앵커간격은 모서리 150 mm 내외, 중앙 500 mm 내외로 한다.
③ 문틀은 위틀·선틀·밑틀로 구성되며 고창·옆문이 있으면 중간틀·중간선틀이 추가된다.
④ 목재 함수율은 설계도서에 정한 바가 없으면 18 % 이하로 한다.
⑤ 풍소란은 미서기 창호 마중대의 틈새를 막아 방풍하는 것이다.
95번
방수공사에 관한 설명으로 옳은 것은?
1. 건조한 바탕을 전제로 할 때, 바탕면 함수상태는 12 % 이하로 관리하여야 한다.
2. 바탕표면에 발생한 요철은 방수재료와의 부착에 유리하므로 존치해도 된다.
3. 구배는 방수층보다는 구조체에 두어 하중증가를 막고 배수를 원활하게 한다.
4. 바탕청소를 위한 고압 물세척은 방수에 불리하므로 실시하지 않는다.
5. 바탕표면 강도가 부족하더라도 방수층으로 덮이므로 청소 후 방수공사를 진행한다.
정답 3번
해설. ③ 물흘림 구배는 방수층이 아니라 구조체(바탕)에 두어 방수층 두께·하중 증가를 막고 배수를 원활하게 한다.
① 건조한 바탕을 전제로 하는 경우 바탕 함수율은 8 % 이하로 관리한다.
② 요철은 방수층의 들뜸·파손 원인이 되므로 평탄하게 처리한다.
④ 고압 물세척 등으로 바탕을 청소한 뒤 충분히 건조시켜 시공한다.
⑤ 표면 강도가 부족한 부분은 보수한 후 방수공사를 진행해야 한다.
① 건조한 바탕을 전제로 하는 경우 바탕 함수율은 8 % 이하로 관리한다.
② 요철은 방수층의 들뜸·파손 원인이 되므로 평탄하게 처리한다.
④ 고압 물세척 등으로 바탕을 청소한 뒤 충분히 건조시켜 시공한다.
⑤ 표면 강도가 부족한 부분은 보수한 후 방수공사를 진행해야 한다.
96번
콘크리트 구조체의 누수균열 보수용 주입재가 아닌 것은?
1. 합성고무계 폴리머 겔
2. 벤토나이트 겔
3. 수계 아크릴 겔
4. 친수성 에폭시 수지계
5. 폴리(발포) 우레탄계
정답 2번
해설. ② 벤토나이트 겔은 점토광물의 팽윤성을 이용하는 방수재(주로 지하 외벽의 벤토나이트 방수)로서 균열 주입 보수재가 아니다.
① 합성고무계 폴리머 겔, ③ 수계 아크릴 겔, ④ 친수성 에폭시 수지계, ⑤ 폴리(발포) 우레탄계는 누수균열에 주입하여 지수하는 보수용 주입재이다.
① 합성고무계 폴리머 겔, ③ 수계 아크릴 겔, ④ 친수성 에폭시 수지계, ⑤ 폴리(발포) 우레탄계는 누수균열에 주입하여 지수하는 보수용 주입재이다.
97번
천장판의 이음이 밀착되어 우수한 방음효과를 얻을 수 있는 매립형 경량천장 공법은?
1. A-Bar공법
2. I-Bar공법
3. L-Bar공법
4. M-Bar공법
5. T-Bar공법
정답 4번
해설. ④ M-Bar 공법은 M자형 캐리어에 천장판을 끼워 고정하는 매립형(은폐형) 경량천장 공법으로 천장판 이음이 밀착되어 방음효과가 우수하다.
⑤ T-Bar 공법은 T자형 바가 노출되는 노출형 공법이며, ① A-Bar, ② I-Bar, ③ L-Bar는 이 설명에 해당하지 않는다.
⑤ T-Bar 공법은 T자형 바가 노출되는 노출형 공법이며, ① A-Bar, ② I-Bar, ③ L-Bar는 이 설명에 해당하지 않는다.
98번
지붕경사에 관한 설명으로 옳은 것은?
1. 지붕경사란 수직방향의 높이에 대한 수평방향 길이의 비이다.
2. 평지붕이란 지붕의 경사가 1/5 이하인 지붕이다.
3. 완경사지붕이란 경사가 1/7 ~ 1/4 미만인 지붕이다.
4. 일반경사지붕이란 경사가 1/4 ~ 3/4 미만인 지붕이다.
5. 급경사지붕이란 경사가 3/5 이상인 지붕이다.
정답 4번
해설. ④ 일반경사지붕은 경사가 1/4 이상 3/4 미만인 지붕이다(건축공사 표준시방서).
① 지붕경사는 수평방향 길이에 대한 수직방향 높이의 비이다.
② 평지붕은 1/6 이하, ③ 완경사지붕은 1/6 초과 1/4 미만, ⑤ 급경사지붕은 3/4 이상이다.
① 지붕경사는 수평방향 길이에 대한 수직방향 높이의 비이다.
② 평지붕은 1/6 이하, ③ 완경사지붕은 1/6 초과 1/4 미만, ⑤ 급경사지붕은 3/4 이상이다.
99번
소요수량 산출 시 할증률이 동일한 재료끼리 묶인 것은?
ㄱ. 이형철근 ㄴ. 일반합판
ㄷ. 기와 ㄹ. 비닐타일
ㅁ. 봉강 ㅂ. 고장력볼트
ㄱ. 이형철근 ㄴ. 일반합판
ㄷ. 기와 ㄹ. 비닐타일
ㅁ. 봉강 ㅂ. 고장력볼트
1. ㄱ, ㄴ, ㄷ
2. ㄱ, ㅁ, ㅂ
3. ㄴ, ㄷ, ㄹ
4. ㄷ, ㄹ, ㅁ
5. ㄹ, ㅁ, ㅂ
정답 4번
해설. ④ 기와(ㄷ), 비닐타일(ㄹ), 봉강(ㅁ)의 할증률은 모두 5 %이다(건설공사 표준품셈).
ㄱ. 이형철근 3 %, ㄴ. 일반합판 3 %, ㅂ. 고장력볼트 3 %로 이들끼리도 같지만 보기 조합 중 할증률이 모두 같은 것은 ④뿐이다.
ㄱ. 이형철근 3 %, ㄴ. 일반합판 3 %, ㅂ. 고장력볼트 3 %로 이들끼리도 같지만 보기 조합 중 할증률이 모두 같은 것은 ④뿐이다.
100번
아래 조건으로 계산한 벽체타일의 정미량은?
○ 벽체면적: 6,300 mm × 3,100 mm
○ 타일크기: 300 mm × 200 mm
○ 줄눈너비: 10 mm
○ 벽체 수: 3개소
○ 벽체면적: 6,300 mm × 3,100 mm
○ 타일크기: 300 mm × 200 mm
○ 줄눈너비: 10 mm
○ 벽체 수: 3개소
1. 60매
2. 90매
3. 300매
4. 600매
5. 900매
정답 5번
해설. ⑤ 벽체타일 정미량은 900매이다.
풀이: 줄눈을 포함한 타일 1매 면적 = (0.3 + 0.01) × (0.2 + 0.01) = 0.0651 m²
벽체 1개소 면적 = 6.3 × 3.1 = 19.53 m²
1개소 매수 = 19.53 ÷ 0.0651 = 300매
3개소 = 300 × 3 = 900매
풀이: 줄눈을 포함한 타일 1매 면적 = (0.3 + 0.01) × (0.2 + 0.01) = 0.0651 m²
벽체 1개소 면적 = 6.3 × 3.1 = 19.53 m²
1개소 매수 = 19.53 ÷ 0.0651 = 300매
3개소 = 300 × 3 = 900매
101번
건축설비의 기초사항으로 옳지 않은 것은?
1. 1기압 하에서 순수한 물의 온도를 4℃에서 100℃로 높이면 체적은 약 4.3% 팽창한다.
2. 물질을 가열이나 냉각했을 때 상변화없이 온도변화에만 사용되는 열량을 현열이라고 한다.
3. 농도를 나타내는 단위인 ppm은 천만분의 일의 양을 의미한다.
4. 비열은 단위 질량의 물체 온도를 1 ℃ 높이는데 필요한 열량이다.
5. 비체적이란 체적을 질량으로 나눈 것이다.
정답 3번
해설. ③ ppm(parts per million)은 백만분의 일을 의미한다. 천만분의 일이 아니다.
① 물은 4 ℃에서 밀도가 가장 크며 100 ℃까지 가열하면 약 4.3 % 팽창한다.
② 상변화 없이 온도변화에만 쓰이는 열은 현열이다.
④ 비열은 단위 질량의 물체 온도를 1 ℃ 높이는 데 필요한 열량이다.
⑤ 비체적은 체적 ÷ 질량(밀도의 역수)이다.
① 물은 4 ℃에서 밀도가 가장 크며 100 ℃까지 가열하면 약 4.3 % 팽창한다.
② 상변화 없이 온도변화에만 쓰이는 열은 현열이다.
④ 비열은 단위 질량의 물체 온도를 1 ℃ 높이는 데 필요한 열량이다.
⑤ 비체적은 체적 ÷ 질량(밀도의 역수)이다.
102번
수도법령상 급수관의 상태검사 및 조치 등의 일부이다. ( )에 들어갈 내용으로 옳은 것은?
제23조(급수관의 상태검사 및 조치 등) ① 영 제51조에 해당하는 건축물 또는 시설의 소유자등은 법 제33조제4항에 따라 별표 7 제1호에 따른 일반검사를 다음 각 호의 구분에 따라 실시하여야 한다.
1. 최초 일반검사: 해당 건축물 또는 시설의 준공검사(급수관의 갱생ㆍ교체 등의 조치를 한 경우를 포함한다)를 실시한 날부터 ( ㄱ )년이 경과한 날을 기준으로 6개월 이내에 실시
2. 2회 이후의 일반검사: 최근 일반검사를 받은 날부터 2년이 되는 날까지 매 ( ㄴ )년마다 실시
제23조(급수관의 상태검사 및 조치 등) ① 영 제51조에 해당하는 건축물 또는 시설의 소유자등은 법 제33조제4항에 따라 별표 7 제1호에 따른 일반검사를 다음 각 호의 구분에 따라 실시하여야 한다.
1. 최초 일반검사: 해당 건축물 또는 시설의 준공검사(급수관의 갱생ㆍ교체 등의 조치를 한 경우를 포함한다)를 실시한 날부터 ( ㄱ )년이 경과한 날을 기준으로 6개월 이내에 실시
2. 2회 이후의 일반검사: 최근 일반검사를 받은 날부터 2년이 되는 날까지 매 ( ㄴ )년마다 실시
1. ㄱ: 3, ㄴ: 1
2. ㄱ: 3, ㄴ: 2
3. ㄱ: 3, ㄴ: 3
4. ㄱ: 5, ㄴ: 2
5. ㄱ: 5, ㄴ: 3
정답 4번
해설. ④ ㄱ은 5, ㄴ은 2이다.
수도법 시행규칙 제23조 제1항: 최초 일반검사는 준공검사를 실시한 날부터 5년이 경과한 날을 기준으로 6개월 이내에, 2회 이후의 일반검사는 최근 일반검사를 받은 날부터 2년이 되는 날까지 매 2년마다 실시한다.
수도법 시행규칙 제23조 제1항: 최초 일반검사는 준공검사를 실시한 날부터 5년이 경과한 날을 기준으로 6개월 이내에, 2회 이후의 일반검사는 최근 일반검사를 받은 날부터 2년이 되는 날까지 매 2년마다 실시한다.
103번
다음과 같은 조건의 배관에서 마찰손실수두(mAq)는? (단, Darcy-Weisbach 공식을 사용함)
○ 유속: 1.4 m/s
○ 배관(직관) 길이: 100 m
○ 중력가속도: 9.8 m/s²
○ 관경: 50 mm
○ 관의 마찰계수: 0.04
○ 유속: 1.4 m/s
○ 배관(직관) 길이: 100 m
○ 중력가속도: 9.8 m/s²
○ 관경: 50 mm
○ 관의 마찰계수: 0.04
1. 7.2
2. 7.6
3. 8.0
4. 8.5
5. 9.2
정답 3번
해설. ③ 마찰손실수두는 8.0 mAq이다.
풀이: Darcy-Weisbach 식 h = f × (L/d) × v²/(2g)
= 0.04 × (100 ÷ 0.05) × 1.4² ÷ (2 × 9.8)
= 0.04 × 2,000 × 1.96 ÷ 19.6
= 80 × 0.1 = 8.0 mAq
풀이: Darcy-Weisbach 식 h = f × (L/d) × v²/(2g)
= 0.04 × (100 ÷ 0.05) × 1.4² ÷ (2 × 9.8)
= 0.04 × 2,000 × 1.96 ÷ 19.6
= 80 × 0.1 = 8.0 mAq
104번
다음 트랩의 단면에서 (ㄱ), (ㄴ)의 명칭으로 옳은 것은?
1. ㄱ: 벤트(vent), ㄴ: 디프(dip)
2. ㄱ: 디프(dip), ㄴ: 웨어(weir)
3. ㄱ: 웨어(weir), ㄴ: 벤트(vent)
4. ㄱ: 웨어(weir), ㄴ: 디프(dip)
5. ㄱ: 디프(dip), ㄴ: 벤트(vent)
정답 2번
해설. ② (ㄱ)은 디프(dip), (ㄴ)은 웨어(weir)이다.
디프는 트랩 굽이의 가장 낮은 곳에 있는 내부 상단 부분이고, 웨어(월류면)는 봉수가 넘쳐 흐르는 유출구 쪽 하단의 가장 높은 부분이다. 봉수 깊이는 웨어에서 디프까지의 수직거리이다.
디프는 트랩 굽이의 가장 낮은 곳에 있는 내부 상단 부분이고, 웨어(월류면)는 봉수가 넘쳐 흐르는 유출구 쪽 하단의 가장 높은 부분이다. 봉수 깊이는 웨어에서 디프까지의 수직거리이다.
105번
다음과 같은 조건의 벽체에서 실내측 표면온도(℃)는 얼마인가? (단, 계산결과 값은 소수점 둘째자리에서 반올림함)
○ 실내온도: 23 ℃
○ 외기온도: −5 ℃
○ 실내측 표면 열전달율: 8.0 W/m²·K
○ 벽체 열관류율: 0.5 W/m²·K
○ 실내온도: 23 ℃
○ 외기온도: −5 ℃
○ 실내측 표면 열전달율: 8.0 W/m²·K
○ 벽체 열관류율: 0.5 W/m²·K
1. 19.8
2. 20.3
3. 20.8
4. 21.3
5. 21.8
정답 4번
해설. ④ 실내측 표면온도는 21.3 ℃이다.
풀이: 벽체 통과 열류량 q = K × (tᵢ − tₒ) = 0.5 × (23 − (−5)) = 14 W/m²
실내 표면에서 q = αᵢ × (tᵢ − tₛ) → 14 = 8.0 × (23 − tₛ)
tₛ = 23 − 14 ÷ 8 = 23 − 1.75 = 21.25 ≒ 21.3 ℃
풀이: 벽체 통과 열류량 q = K × (tᵢ − tₒ) = 0.5 × (23 − (−5)) = 14 W/m²
실내 표면에서 q = αᵢ × (tᵢ − tₛ) → 14 = 8.0 × (23 − tₛ)
tₛ = 23 − 14 ÷ 8 = 23 − 1.75 = 21.25 ≒ 21.3 ℃
106번
급탕설비에 관한 내용으로 옳지 않은 것은?
1. 기수혼합식은 증기에서 발생하는 소음을 줄이기 위해 스트레이너를 사용한다.
2. 급탕온도를 일정하게 유지하기 위해 자동온도조절장치를 설치한다.
3. 중앙식 급탕방식 중 간접 가열식은 저탕조 내에 가열코일을 설치하고, 이 코일에 증기 등을 공급하여 저탕조 내의 물을 가열하는 방식이다.
4. 스위블 조인트는 엘보를 사용하여 배관의 신축을 흡수하는 방식이다.
5. 순간온수기는 벤튜리(Venturi)의 압력차에 의한 다이어프램의 구동으로 작동된다.
정답 1번
해설. ① 기수혼합식은 증기를 물에 직접 불어넣어 가열하므로 소음이 크며, 이를 줄이기 위해 스팀 사일렌서(silencer)를 사용한다. 스트레이너는 배관 내 이물질을 걸러내는 기구이다.
② 자동온도조절장치로 급탕온도를 일정하게 유지한다.
③ 간접가열식 설명으로 옳다.
④ 스위블 조인트는 2개 이상의 엘보로 신축을 흡수한다.
⑤ 순간온수기는 벤튜리 압력차로 다이어프램이 작동해 가스밸브를 연다.
② 자동온도조절장치로 급탕온도를 일정하게 유지한다.
③ 간접가열식 설명으로 옳다.
④ 스위블 조인트는 2개 이상의 엘보로 신축을 흡수한다.
⑤ 순간온수기는 벤튜리 압력차로 다이어프램이 작동해 가스밸브를 연다.
107번
급수설비에서 사용되는 펌프 중 구조상 터보형 펌프에 해당하는 것은?
1. 피스톤 펌프
2. 기어 펌프
3. 볼류트 펌프
4. 다이어프램 펌프
5. 플런저 펌프
정답 3번
해설. ③ 볼류트 펌프는 임펠러의 회전으로 물에 에너지를 주는 원심식 펌프로서 터보형에 해당한다.
① 피스톤 펌프, ⑤ 플런저 펌프, ④ 다이어프램 펌프는 왕복동식이고, ② 기어 펌프는 회전식으로 모두 용적형 펌프이다.
① 피스톤 펌프, ⑤ 플런저 펌프, ④ 다이어프램 펌프는 왕복동식이고, ② 기어 펌프는 회전식으로 모두 용적형 펌프이다.
108번
하수설비에 관한 내용으로 옳지 않은 것은?
1. SS는 오수 중의 용존산소량을 나타낸다.
2. 합류식 하수관로는 오수와 하수도로 유입되는 빗물ㆍ지하수가 함께 흐르도록 하기 위한 하수관로를 말한다.
3. 부패탱크방식 정화조의 산화조는 호기성균을 이용한다.
4. BOD는 오수 중의 유기물이 미생물에 의해 분해될 때 소비되는 산소량을 나타낸다.
5. 오수처리시설에 사용되는 스크린은 오수의 여과과정에서 고형물 또는 이형물을 제거하기 위함이다.
정답 1번
해설. ① SS(Suspended Solids)는 오수 중의 부유물질량을 나타낸다. 용존산소량은 DO(Dissolved Oxygen)이다.
② 합류식 하수관로의 정의(하수도법 제2조).
③ 부패탱크방식 정화조의 산화조는 호기성균을 이용한다.
④ BOD는 유기물이 미생물에 의해 분해될 때 소비되는 산소량이다.
⑤ 스크린은 고형물·이형물을 제거한다.
② 합류식 하수관로의 정의(하수도법 제2조).
③ 부패탱크방식 정화조의 산화조는 호기성균을 이용한다.
④ BOD는 유기물이 미생물에 의해 분해될 때 소비되는 산소량이다.
⑤ 스크린은 고형물·이형물을 제거한다.
109번
다음은 압축식 냉동기의 냉동사이클을 나타낸 것이다. (ㄱ) ∼ (ㄷ)에 들어갈 내용으로 옳은 것은?
1. ㄱ: 응축기, ㄴ: 팽창밸브, ㄷ: 증발기
2. ㄱ: 응축기, ㄴ: 증발기, ㄷ: 팽창밸브
3. ㄱ: 증발기, ㄴ: 팽창밸브, ㄷ: 응축기
4. ㄱ: 증발기, ㄴ: 응축기, ㄷ: 팽창밸브
5. ㄱ: 팽창밸브, ㄴ: 증발기, ㄷ: 응축기
정답 1번
해설. ① 압축식 냉동사이클은 압축기 → 응축기 → 팽창밸브 → 증발기 → 압축기 순으로 냉매가 순환한다.
압축기에서 고온·고압이 된 냉매가스는 응축기(ㄱ)에서 액화되고, 팽창밸브(ㄴ)에서 저온·저압이 된 뒤 증발기(ㄷ)에서 주위의 열을 흡수하여 냉동작용을 하고 다시 압축기로 흡입된다.
압축기에서 고온·고압이 된 냉매가스는 응축기(ㄱ)에서 액화되고, 팽창밸브(ㄴ)에서 저온·저압이 된 뒤 증발기(ㄷ)에서 주위의 열을 흡수하여 냉동작용을 하고 다시 압축기로 흡입된다.
110번
건축물의 설비기준 등에 관한 규칙상 공동주택 및 다중이용시설의 환기설비기준 등의 일부이다. ( )에 들어갈 내용으로 옳은 것은?
제11조(공동주택 및 다중이용시설의 환기설비기준 등) ① 영 제87조제2항의 규정에 따라 신축 또는 리모델링하는 다음 각 호의 어느 하나에 해당하는 주택 또는 건축물(이하 "신축공동주택등"이라 한다)은 시간당 ( )회 이상의 환기가 이루어질 수 있도록 자연환기설비 또는 기계환기설비를 설치해야 한다.
1. 30세대 이상의 공동주택
2. 주택을 주택 외의 시설과 동일건축물로 건축하는 경우로서 주택이 30세대 이상인 건축물
제11조(공동주택 및 다중이용시설의 환기설비기준 등) ① 영 제87조제2항의 규정에 따라 신축 또는 리모델링하는 다음 각 호의 어느 하나에 해당하는 주택 또는 건축물(이하 "신축공동주택등"이라 한다)은 시간당 ( )회 이상의 환기가 이루어질 수 있도록 자연환기설비 또는 기계환기설비를 설치해야 한다.
1. 30세대 이상의 공동주택
2. 주택을 주택 외의 시설과 동일건축물로 건축하는 경우로서 주택이 30세대 이상인 건축물
1. 0.3
2. 0.5
3. 0.7
4. 1.0
5. 1.5
정답 2번
해설. ② 신축 또는 리모델링하는 30세대 이상의 공동주택 등은 시간당 0.5회 이상의 환기가 이루어질 수 있도록 자연환기설비 또는 기계환기설비를 설치해야 한다(건축물의 설비기준 등에 관한 규칙 제11조 제1항).
111번
실내공기질 관리법령상 100세대 이상 신축 공동주택의 실내공기질 측정항목에 해당하는 것으로 옳게 짝지어진 것은?
1. 미세먼지, 벤젠
2. 라돈, 자일렌
3. 에틸벤젠, 오존
4. 스티렌, 이산화질소
5. 폼알데하이드, 이산화탄소
정답 2번
해설. ② 신축 공동주택의 실내공기질 측정항목은 폼알데하이드, 벤젠, 톨루엔, 에틸벤젠, 자일렌, 스티렌, 라돈이다(실내공기질 관리법 시행규칙 제7조 제3항). 라돈과 자일렌이 모두 해당한다.
① 미세먼지, ③ 오존, ④ 이산화질소, ⑤ 이산화탄소는 신축 공동주택 측정항목이 아니다.
① 미세먼지, ③ 오존, ④ 이산화질소, ⑤ 이산화탄소는 신축 공동주택 측정항목이 아니다.
112번
공동주택의 화재안전성능기준상 스프링클러설비 설치기준의 일부이다. ( )에 들어갈 내용으로 옳은 것은?
제7조(스프링클러설비) 스프링클러설비는 다음 각 호의 기준에 따라 설치해야 한다.
1. 폐쇄형스프링클러헤드를 사용하는 아파트등은 기준개수 ( ㄱ )개(스프링클러헤드의 설치개수가 가장 많은 세대에 설치된 스프링클러헤드의 개수가 기준개수보다 작은 경우에는 그 설치개수를 말한다)에 ( ㄴ )세제곱미터를 곱한 양 이상의 수원이 확보되도록 할 것. 다만, 아파트등의 각 동이 주차장으로 서로 연결된 구조인 경우 해당 주차장 부분의 기준개수는 ( ㄷ )개로 할 것
제7조(스프링클러설비) 스프링클러설비는 다음 각 호의 기준에 따라 설치해야 한다.
1. 폐쇄형스프링클러헤드를 사용하는 아파트등은 기준개수 ( ㄱ )개(스프링클러헤드의 설치개수가 가장 많은 세대에 설치된 스프링클러헤드의 개수가 기준개수보다 작은 경우에는 그 설치개수를 말한다)에 ( ㄴ )세제곱미터를 곱한 양 이상의 수원이 확보되도록 할 것. 다만, 아파트등의 각 동이 주차장으로 서로 연결된 구조인 경우 해당 주차장 부분의 기준개수는 ( ㄷ )개로 할 것
1. ㄱ: 5, ㄴ: 1.3, ㄷ: 40
2. ㄱ: 7, ㄴ: 1.6, ㄷ: 40
3. ㄱ: 9, ㄴ: 1.3, ㄷ: 30
4. ㄱ: 10, ㄴ: 1.6, ㄷ: 30
5. ㄱ: 15, ㄴ: 1.0, ㄷ: 40
정답 4번
해설. ④ ㄱ은 10, ㄴ은 1.6, ㄷ은 30이다.
공동주택의 화재안전성능기준(NFPC 608) 제7조 제1호: 폐쇄형스프링클러헤드를 사용하는 아파트등은 기준개수 10개에 1.6세제곱미터를 곱한 양 이상의 수원을 확보하고, 각 동이 주차장으로 서로 연결된 구조이면 주차장 부분의 기준개수는 30개로 한다.
공동주택의 화재안전성능기준(NFPC 608) 제7조 제1호: 폐쇄형스프링클러헤드를 사용하는 아파트등은 기준개수 10개에 1.6세제곱미터를 곱한 양 이상의 수원을 확보하고, 각 동이 주차장으로 서로 연결된 구조이면 주차장 부분의 기준개수는 30개로 한다.
113번
건축물의 설비기준 등에 관한 규칙상 온수온돌에 관한 내용으로 옳지 않은 것은? (단, 한국산업규격에 따른 조립식 온수온돌판을 사용하여 온수온돌을 시공하는 경우는 제외함)
1. 온수온돌은 바탕층, 단열층, 채움층, 배관층(방열관을 포함한다) 및 마감층 등으로 구성된다.
2. 채움층이란 온돌구조의 높이 조정, 차음성능 향상, 보조적인 단열기능 등을 위하여 배관층과 단열층 사이에 완충재 등을 설치하는 층을 말한다.
3. 배관층이란 단열층 또는 채움층 위에 방열관을 설치하는 층을 말한다.
4. 방열관이란 열을 발산하는 온수를 순환시키기 위하여 배관층에 설치하는 온수배관을 말한다.
5. 바탕층이 지면에 접하는 경우에는 바탕층 아래와 주변 벽면에 높이 5센티미터 이상의 방수처리를 하여야 하며, 단열재의 윗부분에 방습처리를 하여야 한다.
정답 5번
해설. ⑤ 바탕층이 지면에 접하는 경우에는 바탕층 아래와 주변 벽면에 높이 10센티미터 이상의 방수처리를 하여야 하며, 단열재의 윗부분에 방습처리를 하여야 한다(건축물의 설비기준 등에 관한 규칙 별표 1의7). 5센티미터가 아니다.
①~④는 같은 별표의 온수온돌 구성과 채움층·배관층·방열관의 정의로 옳다.
①~④는 같은 별표의 온수온돌 구성과 채움층·배관층·방열관의 정의로 옳다.
114번
지능형 홈네트워크 설비 설치 및 기술기준에 관한 내용으로 옳지 않은 것은?
1. 단지서버는 상온ㆍ상습인 곳에 설치하여야 한다.
2. 홈네트워크 설비는 타 설비와 간섭이 없도록 설치하여야 하며, 유지보수가 용이하도록 설치하여야 한다.
3. 통신배관실의 출입문은 폭 0.7미터, 높이 1.8미터 이상(문틀의 내측치수)이어야 하며, 잠금장치를 설치하고, 관계자외 출입통제 표시를 부착하여야 한다.
4. 가스감지기는 LNG인 경우에는 바닥 쪽에, LPG인 경우에는 천장 쪽에 설치하여야 한다.
5. 전자출입시스템은 화재발생 등 비상시, 소방시스템과 연동되어 주동현관과 지하주차장의 출입문을 수동으로 여닫을 수 있게 하여야 한다.
정답 4번
해설. ④ 가스감지기는 LNG인 경우에는 천장 쪽에, LPG인 경우에는 바닥 쪽에 설치하여야 한다(지능형 홈네트워크 설비 설치 및 기술기준 제10조). LNG는 공기보다 가볍고 LPG는 무겁기 때문이다.
① 단지서버는 상온·상습인 곳에 설치(제9조).
②·③·⑤는 같은 기준의 설치 원칙, 통신배관실 출입문, 전자출입시스템 기준으로 옳다.
① 단지서버는 상온·상습인 곳에 설치(제9조).
②·③·⑤는 같은 기준의 설치 원칙, 통신배관실 출입문, 전자출입시스템 기준으로 옳다.
115번
도시가스사업법령상 가스사용시설의 시설ㆍ기술ㆍ검사기준에 관한 내용으로 옳지 않은 것은?
1. 정압기는 도시가스를 안전하고 원활하게 수송할 수 있도록 하기 위하여 적절한 기밀성능을 가지도록 해야 한다.
2. 정압기와 필터의 경우에는 설치 후 3년까지는 1회 이상, 그 이후에는 4년에 1회 이상 분해점검을 실시해야 한다.
3. 도시가스 중 수분의 동결로 정압기능을 저해할 우려가 있는 정압기에는 동결방지조치를 해야 한다.
4. 정압기의 입구와 출구에는 가스차단장치를 설치해야 한다.
5. 도시가스의 안정공급을 위하여 정압기의 입구에는 도시가스의 압력을 측정ㆍ기록할 수 있는 장치를 설치해야 한다.
정답 5번
해설. ⑤ 도시가스의 안정공급을 위하여 정압기의 입구가 아니라 출구에 도시가스의 압력을 측정·기록할 수 있는 장치를 설치해야 한다(도시가스사업법 시행규칙 별표 7, 가스사용시설의 시설·기술·검사기준).
①~④는 같은 별표의 정압기 기밀성능, 분해점검 주기(설치 후 3년까지 1회 이상, 그 후 4년에 1회 이상), 동결방지조치, 입·출구 가스차단장치 기준으로 옳다.
①~④는 같은 별표의 정압기 기밀성능, 분해점검 주기(설치 후 3년까지 1회 이상, 그 후 4년에 1회 이상), 동결방지조치, 입·출구 가스차단장치 기준으로 옳다.
116번
조명에 관한 내용으로 옳은 것은?
1. 상시인공보조조명(PSALI)은 전반조명과 국부조명을 조합하여 조명 효율성을 높인 방식이다.
2. 광원이 발광하는 빛의 색을 온도로 나타낸 것이 색온도이며, 빨간색은 파란색에 비해 색온도가 높다.
3. 광원의 연색성이 낮을수록 태양광선에 더욱 가까운 분광분포를 갖는다.
4. 조명률은 광원의 총광속을 조명 작업면에 도달하는 광속으로 나눈 것이다.
5. 눈부심(glare)은 높은 휘도의 광원에 의해 시각적 불쾌감 등이 유발되는 현상이다.
정답 5번
해설. ⑤ 눈부심(글레어)은 시야 내의 높은 휘도나 휘도 대비로 불쾌감이나 시력 저하가 생기는 현상이다.
① PSALI는 주광(자연채광)과 인공조명을 병용하는 방식이다.
② 빨간색은 파란색보다 색온도가 낮다.
③ 연색성이 높을수록 태양광에 가까운 분광분포를 가진다.
④ 조명률은 작업면에 도달하는 광속을 광원의 총광속으로 나눈 값이다.
① PSALI는 주광(자연채광)과 인공조명을 병용하는 방식이다.
② 빨간색은 파란색보다 색온도가 낮다.
③ 연색성이 높을수록 태양광에 가까운 분광분포를 가진다.
④ 조명률은 작업면에 도달하는 광속을 광원의 총광속으로 나눈 값이다.
117번
옥내 배선 설비의 명칭과 도시 기호의 연결로 옳은 것은?
1. 전열기 
2. 전력량계 
3. 분전반 
4. 축전지 
5. 배선용 차단기 
정답 5번
해설. ⑤ 사각형 안에 B를 쓴 기호는 배선용 차단기이다.
① 사각형 안에 가로선을 그은 기호는 전열기 기호(원 안에 H)가 아니다.
② 원 안의 M은 전동기이며, 전력량계는 Wh로 표시한다.
③ 사각형 안에 X를 그은 기호는 배전반이며, 분전반은 사각형의 절반을 칠해 표시한다.
④ 사각형 안의 E는 누전차단기이며, 축전지는 길고 짧은 평행선으로 표시한다.
① 사각형 안에 가로선을 그은 기호는 전열기 기호(원 안에 H)가 아니다.
② 원 안의 M은 전동기이며, 전력량계는 Wh로 표시한다.
③ 사각형 안에 X를 그은 기호는 배전반이며, 분전반은 사각형의 절반을 칠해 표시한다.
④ 사각형 안의 E는 누전차단기이며, 축전지는 길고 짧은 평행선으로 표시한다.
118번
다음은 전기설비기술기준에서 규정된 전압 중 고압에 관한 내용이다. ( )에 들어갈 내용으로 옳은 것은?
고압: 직류는 ( ㄱ ) kV를, 교류는 ( ㄴ ) kV를 초과하고, ( ㄷ ) kV 이하인 것
고압: 직류는 ( ㄱ ) kV를, 교류는 ( ㄴ ) kV를 초과하고, ( ㄷ ) kV 이하인 것
1. ㄱ: 1, ㄴ: 1.5, ㄷ: 5
2. ㄱ: 1, ㄴ: 1.5, ㄷ: 7
3. ㄱ: 1.5, ㄴ: 1, ㄷ: 7
4. ㄱ: 1.5, ㄴ: 1.5, ㄷ: 10
5. ㄱ: 1.5, ㄴ: 1.5, ㄷ: 15
정답 3번
해설. ③ ㄱ은 1.5, ㄴ은 1, ㄷ은 7이다.
전기설비기술기준 제3조 제2항: 저압은 직류 1.5 kV 이하, 교류 1 kV 이하이고, 고압은 직류 1.5 kV를, 교류 1 kV를 초과하고 7 kV 이하인 것이며, 특고압은 7 kV를 초과하는 것이다.
전기설비기술기준 제3조 제2항: 저압은 직류 1.5 kV 이하, 교류 1 kV 이하이고, 고압은 직류 1.5 kV를, 교류 1 kV를 초과하고 7 kV 이하인 것이며, 특고압은 7 kV를 초과하는 것이다.
119번
건축물의 에너지절약설계기준상 전기설비에 관한 내용으로 옳지 않은 것은?
1. “최대수요전력”이라 함은 수용가에서 일정 기간 중 사용한 전력의 최대치를 말한다.
2. “가변속제어기(인버터)”라 함은 정지형 전력변환기로서 전동기의 가변속운전을 위하여 설치하는 설비를 말한다.
3. “변압기 대수제어”라 함은 변압기를 여러 대 설치하여 부하상태에 따라 필요한 운전대수를 자동 또는 수동으로 제어하는 방식을 말한다.
4. “부하율”이라 함은 부하설비 용량 합계에 대한 최대 수용전력의 백분율을 말한다.
5. “일괄소등스위치”라 함은 층 또는 구역 단위(세대 단위)로 설치되어 조명등(센서등 및 비상등 제외 가능)을 일괄적으로 끌 수 있는 스위치를 말한다.
정답 4번
해설. ④ 부하설비 용량 합계에 대한 최대 수용전력의 백분율은 '수용률'의 정의이다(건축물의 에너지절약설계기준 제5조). 부하율은 최대수용전력에 대한 평균수용전력의 백분율이다.
①·②·③·⑤는 같은 기준의 최대수요전력, 가변속제어기(인버터), 변압기 대수제어, 일괄소등스위치 정의로 옳다.
①·②·③·⑤는 같은 기준의 최대수요전력, 가변속제어기(인버터), 변압기 대수제어, 일괄소등스위치 정의로 옳다.
120번
승강기안전부품 및 승강기의 안전인증에 관한 운영규정상 승강기 안전기준 결함의 구분기준에서 승강장문 및 카문에 대한 심사항목 중 “경미한 결함”에 해당되는 것은? (단, 심사 또는 시험의 결과가 단순 조립 불량 등 즉시 개선 조치될 수 있다고 판단되는 경우는 제외함)
1. 자동 작동 승강장 문의 닫힘
2. 문턱, 가이드 및 문의 현수장치
3. 승강장문 및 카문 잠금 및 비상 잠금해제 확인
4. 여러 문짝이 기계적으로 연결된 개폐식 승강장문
5. 카 문의 닫힘 확인을 입증하는 전기안전장치
정답 1번
해설. ① 승강기안전부품 및 승강기의 안전인증에 관한 운영규정 별표 10(승강기 안전기준 결함의 구분기준)에서 '자동 작동 승강장 문의 닫힘'(7.12)은 경미한 결함에 해당한다.
② 문턱, 가이드 및 문의 현수장치(7.3), ③ 잠금 및 비상 잠금해제 확인(7.9), ④ 여러 문짝이 기계적으로 연결된 개폐식 승강장문(7.11), ⑤ 카 문의 닫힘 확인을 입증하는 전기안전장치(7.13)는 매우 중대한 결함이다.
② 문턱, 가이드 및 문의 현수장치(7.3), ③ 잠금 및 비상 잠금해제 확인(7.9), ④ 여러 문짝이 기계적으로 연결된 개폐식 승강장문(7.11), ⑤ 카 문의 닫힘 확인을 입증하는 전기안전장치(7.13)는 매우 중대한 결함이다.
광고
문제를 눈으로만 보면 잘 남지 않아요. 같은 회차를 CBT로 풀면 자동 채점 · 오답노트 · 부족한 과목 요약까지 받아볼 수 있습니다.
이 회차 CBT로 풀기주택관리사보 1차 필기 기출문제 전체 회차
- 주택관리사보 1차 필기 2008년 11회
- 주택관리사보 1차 필기 2009년 12회
- 주택관리사보 1차 필기 2010년 13회
- 주택관리사보 1차 필기 2011년 14회
- 주택관리사보 1차 필기 2012년 15회
- 주택관리사보 1차 필기 2013년 16회
- 주택관리사보 1차 필기 2014년 17회
- 주택관리사보 1차 필기 2015년 18회
- 주택관리사보 1차 필기 2016년 19회
- 주택관리사보 1차 필기 2017년 20회
- 주택관리사보 1차 필기 2018년 21회
- 주택관리사보 1차 필기 2019년 22회
- 주택관리사보 1차 필기 2020년 23회
- 주택관리사보 1차 필기 2021년 24회
- 주택관리사보 1차 필기 2022년 25회
- 주택관리사보 1차 필기 2023년 26회
- 주택관리사보 1차 필기 2024년 27회
- 주택관리사보 1차 필기 2025년 28회
- 주택관리사보 1차 필기 2026년 29회